תוכן המדריך12 פרקים
Build-to-Rent הוא מודל שבו בתים מתוכננים מראש להשכרה ארוכת טווח, לרוב כקהילה בניהול מרוכז. מבחינת הדייר זה בית עם פרטיות; מבחינת המשקיע זו השקעה במתחם, בתפעול ובמבנה המימון שלו. היתרון אינו מובטח: צריך לבדוק את הביקוש המקומי, עלות הבנייה, קצב האכלוס והיכולת להחזיק את הנכס לאורך זמן.
מה זה Build-to-Rent ומה בדיוק קונים?
Build-to-Rent, או BTR, מתאר בתים שנבנים מלכתחילה להשכרה ולא למכירה לרוכשי מגורים. המוצר עשוי לכלול בתים צמודי קרקע, דופלקסים, בתים טוריים או יחידות אחרות בפריסה נמוכה. לרוב מדובר באתר רציף, בעלות מרוכזת וניהול מקצועי, אבל מבנה הבעלות והצורה הפיזית משתנים מפרויקט לפרויקט.
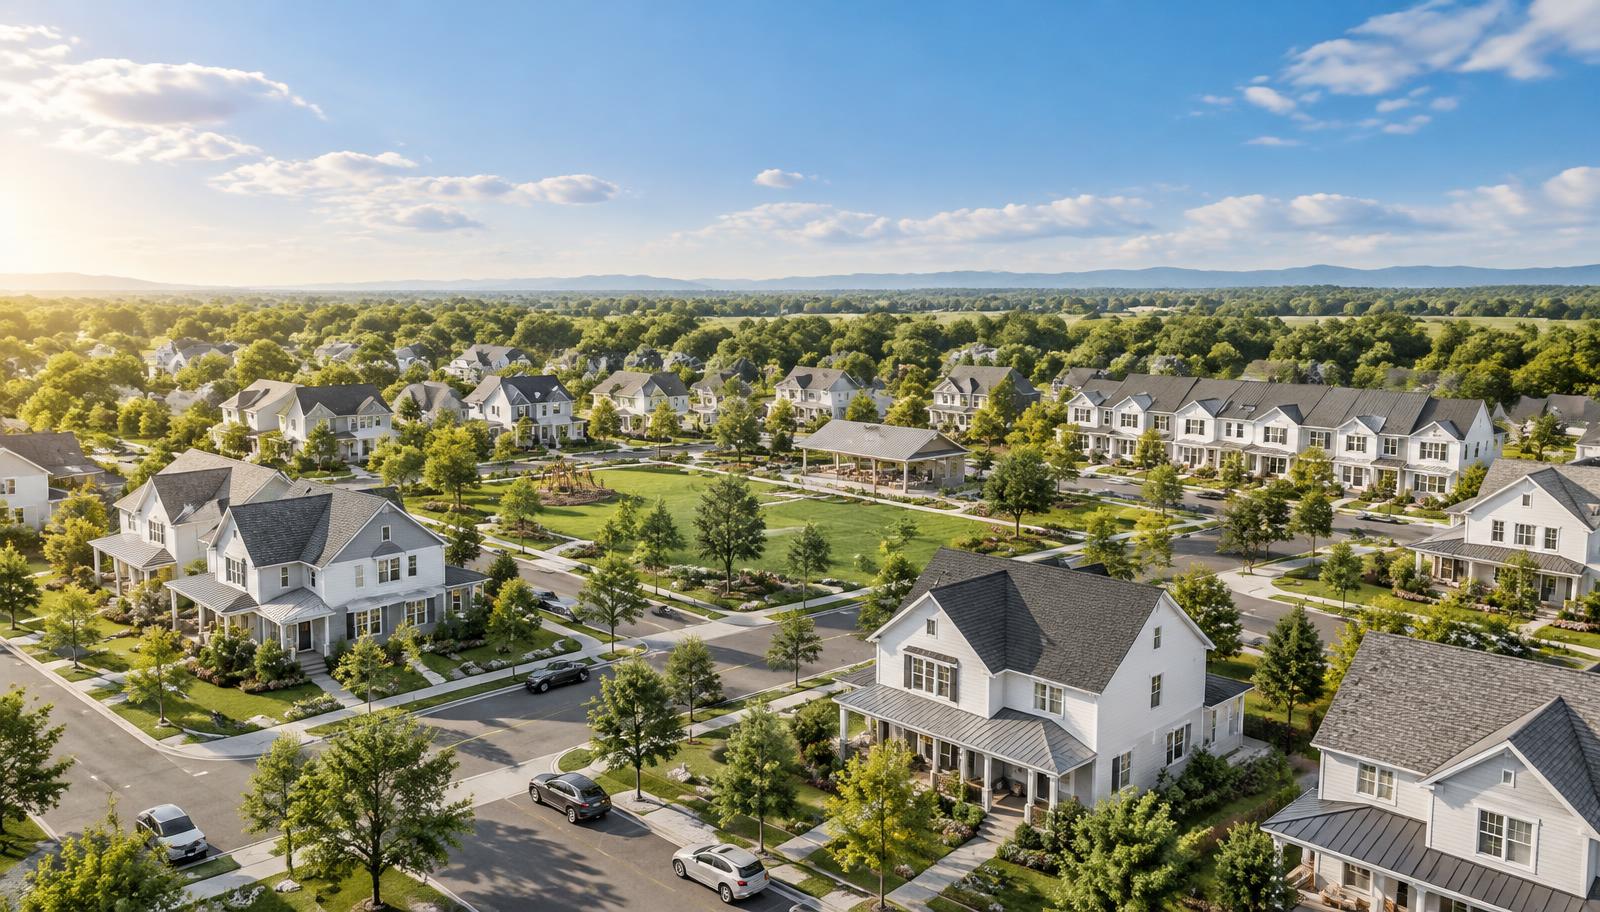
סקירת Fannie Mae על BTR מתארת קהילות מנוהלות עם מאפייני בית פרטי ולעיתים מתקנים ושירותים משותפים: שטחים ירוקים, משחקים, מועדון דיירים או בריכה. חשוב לבדוק מי מחזיק בשטחים האלה, מי מתחזק אותם ומי משלם על חידושם.
משקיע בסינדיקציה בדרך כלל קונה זכויות בישות המחזיקה בפרויקט, ולא שטר בעלות על בית מסוים. לכן השאלה הראשונה אינה רק ״איזה בית מקבלים?״ אלא ״באיזו ישות משקיעים, מה היא מחזיקה ומה זכויות המשקיע?״. המדריך לסינדיקציה מפרט את ההבדל בין זכויות בשותפות לבעלות ישירה בנכס.
במה הוא שונה מבית בודד וממולטיפמילי?
| היבט | בית בודד להשכרה | קהילת Build-to-Rent | מולטיפמילי |
|---|---|---|---|
| המוצר לדייר | בית פרטי | בית כחלק מקהילה | בדרך כלל דירה בבניין |
| פיזור | נכס אחד או תיק מפוזר | בדרך כלל אתר רציף | בניין או מתחם |
| בעלות | ישירה או דרך חברה | לרוב ישות המחזיקה במתחם | לרוב ישות המחזיקה בנכס |
| תפעול | טיפול בכל בית | ניהול מרוכז לצד מערכות נפרדות | ניהול ומערכות משותפות |
| יציאה | לעיתים מכירת הבית | תלויה בתכנון, ברישום ובחוב | בדרך כלל מכירת הנכס |
מולטיפמילי ו־BTR דומים בחשיבות של ההכנסה התפעולית ושל ניהול המתחם. ההבדל הפיזי משמעותי: בפרויקט אופקי יש יותר גגות, חזיתות, שטחי גינון ותשתיות לכל יחידה. ניהול מרוכז יכול לחסוך נסיעות ורכש, אך אינו מבטיח הוצאות נמוכות יותר מבבניין דירות.
תיק SFR מפוזר יכול לכלול גם בתים חדשים. ההבחנה אינה ״חדש לעומת ישן״ בלבד, אלא האם מדובר בקהילה שתוכננה להשכרה ומנוהלת כמתחם, או בבתים שנאספו בנפרד. מחקר Urban Institute מיוני 2023 מציג את מגוון המודלים בענף.
למה נוצר ביקוש למוצר ומה אומרים נתוני השכירות?
בית להשכרה עשוי להתאים למשקי בית שרוצים חצר, חדר נוסף או מרחב למשפחה, בלי לרכוש בית באותו שלב. עלות רכישה ומימון גבוהה יכולה לתמוך בביקוש לשכירות, אבל ביקוש למגורים אינו זהה לביקוש לכל קהילת BTR ובכל מחיר.
לפי דוח Yardi Matrix לאוגוסט 2026, שכר הדירה המבוקש הממוצע במדגם SF-BTR עמד על 2,246 דולר, עלייה של 0.5% לעומת שנה קודם. זהו נתון במדגם ובתקופה מסוימים, לא מחיר מתאים לפרויקט ספציפי ולא תשואה למשקיע.
צריך להפריד בין מחיר במודעה, מחיר בחוזה והכסף שנגבה בפועל. חודש חינם, זיכוי על מעבר או הנחה בחידוש מפחיתים את שכר הדירה האפקטיבי, גם אם המחיר המבוקש נשאר גבוה. מספר יחידות מאוכלסות אינו מלמד לבדו על תפוסה כלכלית: יש לבדוק גם גבייה, הנחות וחובות דיירים.
לבדיקת פרויקט, בקשו השוואה לקהילות מקומיות עם מוצר דומה, תאריכי חוזים והטבות בפועל. דוח ארצי מסייע להבין כיוון; הוא אינו מחליף ראיות מהרחוב ומהמתחרים.
איך משקיע ישראלי נכנס להשקעה?
פיתוח קהילה חדשה: היזם מאתר קרקע, משלים תכנון ורישוי, בונה ומאכלס. ההכנסה מגיעה בהדרגה, וההון חשוף לחריגות תקציב, זמן ומימון. חשוב להבין אם ההשקעה נעשית לפני קבלת היתרים, לפני סגירת הלוואה או לאחר תחילת בנייה.
רכישת מתחם קיים: יש יותר נתוני פעילות שאפשר לבדוק: חוזים, גבייה, הוצאות ותחלופת דיירים. עם זאת, מתחם שהושלם אינו בהכרח מיוצב; ייתכן שהוא עדיין בתקופת אכלוס או שתפוסתו נשענת על הטבות זמניות.
קרן או REIT: החשיפה עשויה להיות לכמה נכסים ולכמה אסטרטגיות. REIT נסחר עשוי להציע נזילות בשוק, בעוד קרן פרטית או REIT לא נסחר יכולים להגביל משיכות. אין להסיק מהשם ״קרן״ שההשקעה נזילה.
רכישת בית מתוך קהילה: קיימת בחלק מהמבנים, אך צריך לבדוק אם הבית ניתן לרישום ומכירה נפרדים, אילו מגבלות השכרה חלות ומה חלקו בעלויות המשותפות. זהו מבנה אחר מהשתתפות במתחם שמוחזק כנכס אחד.
בשותפות יש להבחין בין GP ו־LP, לבדוק עמלות, סמכויות המנהל, קריאות הון, חלוקת רווחים וזכויות יציאה. גם פרויקט איכותי יכול להיות השקעה חלשה אם מחיר הכניסה או תנאי השותפות אינם מתאימים.
אילו יתרונות אפשריים צריך להוכיח?
בית חדש עשוי לדרוש פחות החלפות גדולות בתחילת הדרך, אבל עדיין נדרשת הפרשה להוצאות הוניות. אחריות קבלן מוגבלת בתנאים ובזמן, ואינה מכסה בהכרח כל ליקוי או הוצאה.
אתר מרוכז עשוי לשפר שיווק, תחזוקה ורכש. כדי לבדוק את היתרון, בקשו תקציב בפירוט לפי יחידה, חוזי ספקים ותוצאות של מתחמים דומים שמנהל אותו מפעיל. אין להסתפק באחוז ניהול נמוך אם הוצאות אחרות מועברות בנפרד.
המוצר עשוי למשוך דיירים שנשארים זמן רב, אך צריך להוכיח זאת באמצעות נתוני חידוש חוזים ותחלופה. מרחב וחצר הם מאפייני מוצר, לא ערובה ליציבות דיירים או לפרמיית שכירות.
שווי מתחם מניב נבחן בדרך כלל דרך NOI, שיעור היוון ועסקאות השוואה. עלייה בשכירות אינה בהכרח עלייה ב־NOI אם ביטוח, מסים, תחזוקה או הנחות גדלו מהר יותר. גם שיפור ב־NOI אינו מבטיח עליית שווי אם דרישת התשואה של הרוכשים עולה.
איפה הסיכונים מתרכזים?
תכנון ובנייה: בדקו ייעוד, היתרים, חיבורי מים וביוב, תקציב ותנאי חוזה הקבלן. Zoning המאפשר מגורים אינו בהכרח אישור לתוכנית המסוימת. מי נושא בחריגה ומי מוסמך לשנות את התקציב?
אכלוס ותחרות: כמה יחידות מתחרות ייפתחו בזמן שהפרויקט משכיר? תחזית תקופת אכלוס צריכה להישען על נתוני שוק ולא רק על פרויקט מוצלח של היזם במקום אחר. בדקו תרחיש של פתיחת יחידות הדרגתית ושל הנחות גבוהות יותר.
הוצאות: בקשו הצעות ביטוח, אומדן מס נכס אחרי הבנייה והפרשות לתשתיות ולמערכות. תקציב של בניין דירות אינו העתק מתאים אוטומטית לקהילת בתים.
חוב ונזילות: קצב גבייה איטי אינו דוחה את שירות החוב. בדקו את המזומן הנדרש עד ייצוב, את מועד הפירעון ואת האפשרות להשלמת הון. מימון מחדש הוא אירוע חיתום חדש, לא התחייבות מראש של השוק.
תפעול: מפעיל חלש יכול לפגוע במתחם כולו. דרשו נתונים על זמני תיקון, גבייה, שימור דיירים והוצאות בפועל; בררו איך אפשר להחליף חברת ניהול ומה קורה בתקופת המעבר.
מימוש: רישום הקרקע, הסכמי הקהילה והלוואה יכולים להגביל מכירת יחידות. אל תבנו תרחיש יציאה מבתים בודדים לפני בדיקה משפטית ומימונית. מדריך הסיכונים מרחיב על תלות במפעיל, מינוף ונזילות.
מה השתנה במימון FHA לקהילות BTR?
Mortgagee Letter 2026-12 של HUD פתח אפשרות לבחון קהילות מסוימות במסלולי FHA. זהו ביטוח משכנתה למלווה מאושר, לא הלוואה אוטומטית ולא הבטחה להון המשקיע.
Section 221(d)(4) מיועד לבנייה חדשה במסגרת ההנחיה. Section 223(f) מאפשר לבחון רכישה או מימון מחדש של קהילה שהושלמה לאחרונה, כאשר תעודת האכלוס ניתנה פחות משלוש שנים לפני הבקשה. אין להסיק שכל קהילת BTR קיימת נכנסת למסלול.
| תנאי בהנחיית HUD | מה צריך לבדוק בפרויקט |
|---|---|
| לפחות חמש יחידות באתר רציף ואחוד | גבולות האתר והשליטה בחלקות |
| בתים צמודי קרקע, דופלקסים או טריפלקסים | התאמת המוצר להנחיה, לא רק הכותרת BTR |
| ללא חלקות או בתים פרטיים המשולבים במתחם | רציפות הבטוחה ומבנה הבעלות |
| ללא מכירת יחידות או שחרור חלקי של בטוחות במהלך ההלוואה | אסטרטגיית החזקה ומימוש של המתחם כולו |
| ניסיון רלוונטי של הלווה, הקבלן והמנהל | תוצאות פרויקטים דומים ותפעול מקומי |
בבנייה חדשה HUD עשוי לשקול תקופת אכלוס מרבית של עד 24 חודשים; זו אינה זכאות אוטומטית. נדרש פיקדון גירעון תפעולי בגובה הגבוה מבין 3% מההלוואה או ארבעה חודשי שירות חוב. בפרויקט במחירי שוק הנחת הריק היא הגבוה מבין 7% לבין השיעור העולה מנתוני פרויקטים דומים. בדיור בר־השגה ניתן להצדיק שיעור נמוך יותר לפי השוק ומאפייני התוכנית, אך לא פחות מ־5%.
אלה תנאים של מסלול מסוים, לא כללי הגדרה לכל ענף BTR. הלוואה אחרת עשויה לאפשר מבנה שונה. להשוואה בין המדיניות והתנאים, ראו את כתבת המגזין על פתיחת מסלולי FHA לבנייה להשכרה.
איך בודקים פרויקט לפני התחייבות?
בדיקת נאותות צריכה לחבר בין הנכס, התוכנית והשותפות. בקשו מסמכים ותשובות שמאפשרים לשחזר את התחשיב:
- עלות כוללת: קרקע, בנייה, תשתיות, מימון, עמלות, רזרבות ושיווק. האם הון המשקיעים מכסה גם עיכוב?
- ראיות שכירות: חוזים מקומיים והטבות, לא רק מחירים במודעות. מה איכות ההשוואות?
- אכלוס: יחידות שנמסרות בכל חודש, קצב השכרה, מועד כניסת הדייר ומועד תחילת הגבייה.
- הוצאות: ביטוח, מסים, גינון, דרכים, תחזוקה, ניהול והפרשות להחלפות. מה הוצא בפועל בפרויקט דומה?
- חוב: תקופה, ריבית, עמלות, תנאי משיכה, ערבויות, מועד פירעון ויחס כיסוי חוב.
- ניסיון: מי ביצע פרויקט דומה, מה תוצאותיו ומי נותן המלצה שאפשר לבדוק?
- זכויות: דיווח, הצבעה, החלפת מנהל, קריאות הון ועסקאות עם צדדים קשורים.
- יציאה: מה אפשר למכור, למי ומתי; האם המלווה והרישום מאפשרים את התוכנית?
דוח שכירויות, דוחות גבייה ותנועות בנק צריכים להתיישב זה עם זה במתחם קיים. בפרויקט פיתוח, בדקו את החיתום מול תרחיש שבו הבנייה והאכלוס מתעכבים והוצאות המימון גבוהות יותר. תשואה יעד אינה נתון תפעולי קיים.
איך בוחנים מיקום ואסטרטגיית יציאה?
הגדרה כללית כמו ״שוק צומח״ אינה מספיקה. בדקו מקורות תעסוקה, נגישות, בתי ספר לפי קהל היעד, מחירי חלופות והיצע מתוכנן. קהילה יכולה להתחרות גם בבנייני דירות חדשים וגם בבתים פרטיים שבעליהם מציעים להשכרה.
השוואת בנייה חדשה לבית קיים צריכה להביא בחשבון מיקום, גודל, איכות ותשתיות. אין להסיק שמחיר נמוך של בית ישן בעיר מסוימת מבטל את ההיגיון של BTR בכל המטרופולין. גם אין להסיק שצמיחת אוכלוסייה הופכת כל קרקע לפרויקט מתאים.
מכירת המתחם תלויה בהכנסה מיוצבת ובקונים שמסוגלים לממן רכישה. מחזור חוב יכול לדחות מכירה, אך אינו רווח ואינו בהכרח מאפשר חלוקה. מכירת בתים בודדים תלויה בהיתרים, רישום, עלויות פיצול ותנאי המלווה; במסלול FHA המתואר כאן אין לבסס עליה את ההחזקה בתקופת ההלוואה.
אילו מקורות עומדים מאחורי המדריך?
- Fannie Mae — Build-to-Rent Overview: מאפייני קהילות BTR ותפעול מרוכז.
- Urban Institute — What Is the Build-to-Rent Sector and Who Does It Serve?, יוני 2023: מודלים, אוכלוסיית יעד והבחנות ענפיות.
- Yardi Matrix — Single-Family Rental National Report, אוגוסט 2026: שכר דירה מבוקש במדגם SF-BTR.
- HUD — Mortgagee Letter 2026-12, 2026: תנאי בחינת קהילות BTR במסלולי ביטוח המשכנתה.
- Walker & Dunlop — HUD Build-to-Rent FHA Financing, 19 באוקטובר 2026: הסבר יישומי להנחיה.
תמונת הפתיחה היא הדמיה מקורית להמחשה, ואינה מציגה פרויקט מסוים. שנות הנתונים והמסמכים מצוינות ליד המקורות; תנאי עסקה בפועל צריכים להיבדק במסמכי הפרויקט והמלווה.
מה כדאי לקרוא בהמשך?
שאלות נפוצות
המוצר יכול להיות בית פרטי, אך ההשקעה בקהילה מנוהלת מתנהגת בהיבטים רבים כמו נכס מרובה יחידות. הצורה הפיזית, הבעלות והסיווג אצל המלווה הם שאלות נפרדות.
משהו חסר או לא מדויק במאמר?
המאמרים כאן מתעדכנים לפי מה שחוזר מהשטח. אם יש נקודה שלא כוסתה, נתון שהשתנה או שאלה שנשארה פתוחה — שלחו לנו ונטפל בזה.
