מי אמר שהקניון מת? הקאמבק המפתיע של הנדל״ן המסחרי באמריקה
אחרי שנים של הספדים, הקניונים מציגים את עליית השווי החדה ביותר בנדל״ן המסחרי האמריקאי. המחסור בבנייה, תפוסה גבוהה והמעבר למסעדות, בידור ושירותים החזירו את ההון — אך הפער בין נכסים מנצחים לקניונים חלשים גדול מאי פעם.
מערכת נדל״ן USA · 16 בספט׳ 2026 · 8 דק׳ קריאה
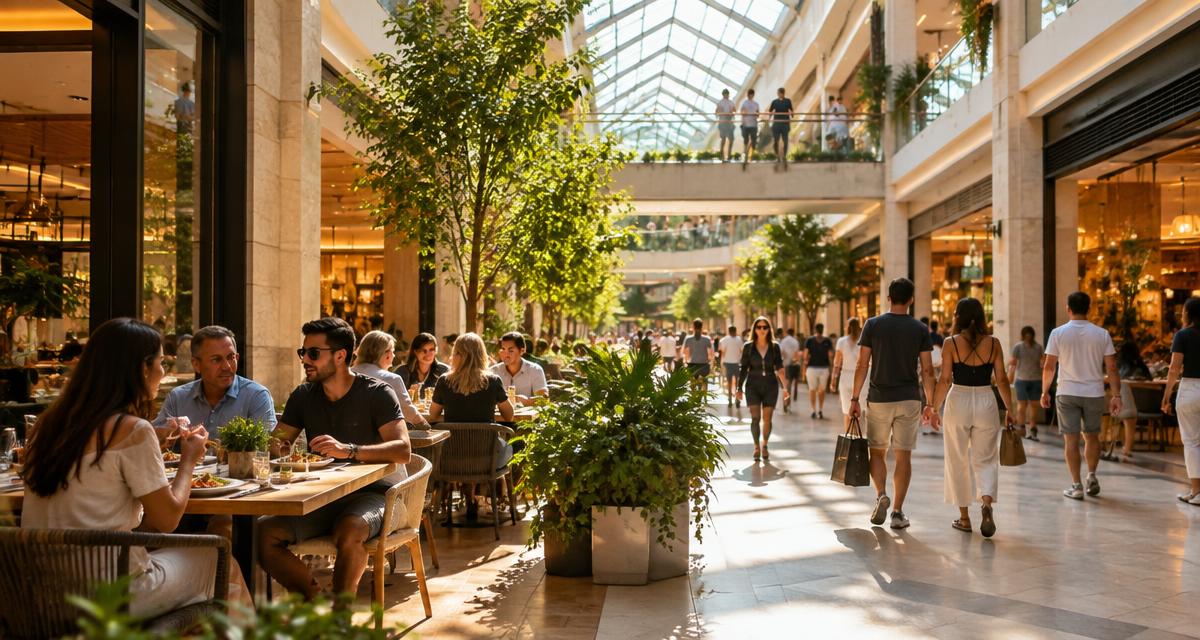
רק לפני שנים אחדות, קניון סגור נחשב כמעט לשם נרדף לנכס תקוע.
חנויות כלבו נסגרו, המסחר המקוון התחזק, קניונים איבדו תנועה והבנקים חששו למחזר את חובותיהם. תמונות של מסדרונות ריקים הפכו לסמל של עתיד שבו כל רכישה תתבצע מהטלפון.
כעת מגיעה הפתעה גדולה: הקניונים הפכו למגזר בעל הביצועים הטובים ביותר בנדל״ן המסחרי האמריקאי.
לפי נתוני Green Street שדווחו ב־The Wall Street Journal, שווי הקניונים עלה ב־13% בתוך שנה. העלייה הייתה החדה ביותר מבין עשרה סוגי נכסים ויותר מכפולה מהעלייה הכוללת בשווי הנדל״ן המסחרי.
זהו קאמבק מרשים — אך הוא אינו תחייתו של כל קניון. השוק אינו חוזר למודל הישן. הוא מפריד בין נכסים שהצליחו להפוך ליעד אמיתי לבין נכסים שנותרו אוסף של חנויות בתוך קופסה גדולה.
אחרי שנים ללא בנייה, ההיצע הפך ליתרון
אחד ההסברים החשובים לקאמבק הוא דווקא מה שלא נבנה.
במשך שנים כמעט שלא פותחו קניונים חדשים בארה״ב. בנקים ומשקיעים לא רצו לממן מוצר שנתפס כמיושן, ויזמים הפנו את ההון למולטיפמילי, לוגיסטיקה ומרכזי נתונים.
בזמן שהביקוש נבחן מחדש, ההיצע כמעט לא גדל.
כעת, כאשר קמעונאי רוצה להיכנס למרכז חזק באזור בעל הכנסה גבוהה, אין בהכרח פרויקט חדש מעבר לכביש שאליו הוא יכול לעבור. מרכזים דומיננטיים נהנים מתחרות מוגבלת ומיכולת גבוהה יותר לבחור שוכרים ולדרוש שכר דירה.
נתוני JLL מראים כי הספיגה נטו בשוק הקמעונאי הגיעה ברבעון השני ל־10.2 מיליון רגל רבועה — התוצאה השנייה בחוזקה בשנתיים האחרונות. גם קניונים וגם מרכזים שכונתיים חזרו לספיגה חיובית, ובמחצית הראשונה הושקעו כ־33 מיליארד דולר בנדל״ן קמעונאי.
המחסור בהיצע אינו מבטיח שכל נכס יתמלא. הוא מעניק יתרון בעיקר למרכזים הנמצאים באזורי מסחר חזקים, בעלי נגישות טובה ואוכלוסייה המסוגלת לתמוך במכירות השוכרים.
הקניון החדש אינו רק מקום לקנות בו חולצה
המסחר המקוון לא נעלם, וגם לא צפוי להיעלם. הקניונים שהצליחו לא ניסו להתחרות בו רק באמצעות עוד מדפים.
במקום חנות כלבו חלשה המשתרעת על עשרות אלפי מטרים, בעלי נכסים מכניסים כמה שימושים: מסעדות, חדרי כושר, מרפאות, בתי קולנוע, מתחמי משחקים, חנויות יוקרה, חללי אירועים ולעיתים גם מלונות או מגורים.
השינוי הופך את הקניון ממקום שנועד לבצע בו עסקה למקום שנועד לבלות בו זמן.
מסעדה פופולרית אינה יכולה להישלח בארגז של Amazon. הופעה, טיפול רפואי, אימון או פעילות לילדים דורשים נוכחות פיזית. אפילו מותגים שמבצעים חלק ניכר מהמכירות שלהם באינטרנט משתמשים בחנות כדי להציג מוצרים, לקבל החזרות, לאסוף הזמנות ולחזק את הקשר עם הלקוח.
כך הקניון אינו מנצח את המסחר המקוון — הוא משתלב איתו.
המספרים של Simon מציגים את הצד התפעולי
הדוגמה הבולטת מגיעה מ־Simon Property Group, בעלת הקניונים הגדולה בארה״ב.
בסוף יוני עמדה התפוסה בקניונים וב־Premium Outlets האמריקאיים של החברה על 96%. שכר הדירה הבסיסי עלה ב־6.3% לעומת השנה הקודמת, ומכירות השוכרים לרגל רבועה עלו ב־13.9% (הודעת החברה).
הנתונים חשובים משום שהם מראים שהשיפור אינו רק תוצאה של התלהבות משקיעים.
עליית שווי הנתמכת בתפוסה, בשכר דירה ובמכירות השוכרים חזקה יותר מעליית שווי הנובעת רק מירידה בשיעור ההיוון. כאשר החנויות מוכרות יותר, גדל הסיכוי שיוכלו לשלם את שכר הדירה, לחדש חוזים ולהצדיק השקעה בשטח. מי שרוצה להעמיק בקשר בין הכנסה תפעולית, מרווח ומינוף יכול לקרוא את המדריך שלנו על NOI ומינוף תפעולי.
אבל Simon אינה הקניון האמריקאי הממוצע. היא מחזיקה רבים מהנכסים החזקים ביותר בענף, ולכן אין להשליך את ביצועיה אוטומטית על קניון משני בעיר שבה האוכלוסייה מתכווצת.
הקאמבק הוא סלקטיבי מאוד
אותו שינוי שמעלה את שווי הקניונים המצליחים עלול להקשות עוד יותר על הנכסים החלשים.
מותגים גדולים מעוניינים במספר קטן יותר של חנויות טובות. הם יכולים לסגור סניף במרכז חלש ולהשקיע יותר בחנות דגל במרכז שמושך לקוחות מאזור רחב.
התוצאה היא פיצול:
- מרכזים דומיננטיים נהנים מתפוסה גבוהה ומתחרות בין שוכרים.
- קניונים חלשים מתקשים להחליף עוגנים ולעיתים מציעים הנחות גדולות.
- נכסים במיקום טוב אך במבנה מיושן עשויים להצדיק הסבה או פיתוח מחדש.
- נכסים במיקום חלש עלולים להישאר לא כלכליים גם לאחר הפחתת מחיר משמעותית.
לכן הכותרת ״הקניונים עלו ב־13%״ אינה מספיקה כדי לחתום עסקה. היא מלמדת שהענף חזר למפת ההשקעות — לא שהסיכון נעלם.
הנתונים שצריך לבדוק לפני רכישה
בעסקת מולטיפמילי נהוג להתמקד בתפוסה ובשכר הדירה. במרכז מסחרי צריך להבין גם את כלכלת השוכרים.
המדדים המרכזיים כוללים:
- מכירות השוכר לרגל רבועה;
- שכר הדירה כאחוז ממכירות השוכר;
- שיעור התפוסה הכלכלי ולא רק הפיזי;
- מועד פקיעת החוזים;
- פער השכירות בין חוזים קיימים למחיר השוק;
- עלות ההתאמה הנדרשת כדי להכניס שוכר חדש;
- בעלות על שטחי העוגנים;
- סעיפי Co-Tenancy המאפשרים לשוכרים להפחית תשלום אם עוגן נסגר;
- השקעות ההון הדרושות לחניון, לגג ולמערכות המיזוג;
- מועד פירעון החוב ויכולת הנכס לעמוד במחזור.
תפוסה של 95% יכולה להיראות מצוין, אך היא אינה מספרת אם השוכרים רווחיים או אם חוזה מרכזי מסתיים בעוד שנה. מנגד, נכס עם שטח עוגן ריק עשוי להיות הזדמנות אם מחיר הרכישה מאפשר לפצל אותו ולהכניס כמה שימושים רווחיים יותר.
ומה קורה במקביל בשוק הדיור?
הקאמבק של הקניונים מתרחש כאשר שוק המגורים עדיין מתקשה לייצר תנופה.
סקר Reuters שפורסם ב־15 בספטמבר צופה שריבית המשכנתה תישאר מעל 6.5% בשני הרבעונים הקרובים. מחירי הבתים צפויים לעלות ב־1.5% בלבד ב־2026 וב־2.3% ב־2027, ומכירות הבתים הקיימים צפויות להישאר סביב קצב שנתי של ארבעה מיליון.
במדד היומי של Mortgage News Daily כבר הגיעה המשכנתה הקבועה ל־30 שנה ל־7.17%. זהו מדד ללווים איכותיים ואינו מייצג בהכרח את התנאים למשקיע זר, אך הוא ממחיש את סביבת המימון.
הפער בין שני השווקים מעניין. כאשר הדיור למכירה נותר קפוא וההון מחפש נכסים בעלי צמיחת הכנסה מוכחת, מגזרים שנדחו בעבר יכולים לחזור למרכז הבמה.
הקניונים לא הפכו לפתע לנכסים חסרי סיכון. הם פשוט מציעים בחלק מהמקרים שילוב שקשה למצוא כיום: היצע מוגבל, תפוסה גבוהה, גידול בשכר דירה ושימושים שקשה להעביר במלואם לאינטרנט.
הקניון לא חזר — הוא השתנה
ההתאוששות הנוכחית אינה ניצחון נוסטלגי של הקניון משנות התשעים.
חנויות הכלבו הישנות אינן חוזרות בהכרח, והצרכן אינו מוותר על הקנייה המקוונת. הנכסים שמצליחים הם אלה שהפסיקו להסתמך על שני עוגנים ועל מסדרון של חנויות אופנה.
הם נעשו פלטפורמות למסחר, אוכל, בידור, שירותים ואיסוף הזמנות — ולעיתים בסיס לפיתוח מעורב גדול יותר.
זהו גם הלקח למשקיע: השווי אינו חוזר מפני שהשוק התגעגע לקניון. הוא חוזר כאשר הבעלים מצליח לייצר ביקוש חדש, במקום לנסות להחזיר בכוח את הביקוש הישן.
הקניון האמריקאי לא ניצח את האינטרנט. הוא שרד משום שלמד להיות משהו שהאינטרנט אינו יכול להחליף.
מקורות
- The Wall Street Journal — "Malls Were Left for Dead. Now They Are the Top Performer in Commercial Real Estate" — 14.9.2026. שינוי בשווי ב־12 החודשים האחרונים; מקור משני סמכותי המבוסס על Green Street ונתוני חברות.
- JLL — "United States Retail Market Dynamics Q2 2026" — 11.8.2026. הרבעון השני והמחצית הראשונה של 2026; מחקר שוק ענפי.
- Simon Property Group — "Simon Reports Second Quarter 2026 Results and Increases Guidance" — 10.8.2026. הרבעון שהסתיים ב־30.6.2026; הודעת חברה ראשונית. ביצועי החברה אינם מייצגים בהכרח את כלל הקניונים.
- Green Street — "Values Increase 5% over the Past 12 Months" — 6.8.2026. מדד יולי 2026 ו־12 החודשים שקדמו לו; מדד שווי ענפי ראשוני המתמקד בנכסים מסחריים איכותיים.
- Reuters — "High mortgage rates to keep US housing market revival elusive" — 15.9.2026. סקר 28.8–14.9.2026 ותחזיות עד 2027.
- Mortgage News Daily — "Mortgage Rates Start Higher, But Some Lenders Recovered" — 14.9.2026. מדד וניתוח ענפי יומי המבוסס על הצעות מלווים.
אין באמור ייעוץ השקעות, ייעוץ מס או המלצה לפעולה. הנתונים מתייחסים למועד הפרסום ועשויים להשתנות.
שבעה אחוזים משנים את מפת הבנייה: פחות בתים, יותר מולטיפמילי
הכתבה הבאהרילקו: מה באמת קרה בין 17 מיליון דולר ל־2 מיליון — ומה זה מלמד את המשקיע הישראלי
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
