שבעה אחוזים משנים את מפת הבנייה: פחות בתים, יותר מולטיפמילי
ריבית המשכנתה מתקרבת מחדש ל־7%, קבלנים נשענים יותר על הלוואות FHA והיתרי הבנייה לבתים פרטיים יורדים. במקביל, צנרת המולטיפמילי הארצית ממשיכה לגדול — אך הירידה בהיתרים בטקסס ובפלורידה עשויה לסמן את תחילת האיזון בשווקים שסבלו מעודף היצע.
מערכת נדל״ן USA · 16 בספט׳ 2026 · 9 דק׳ קריאה
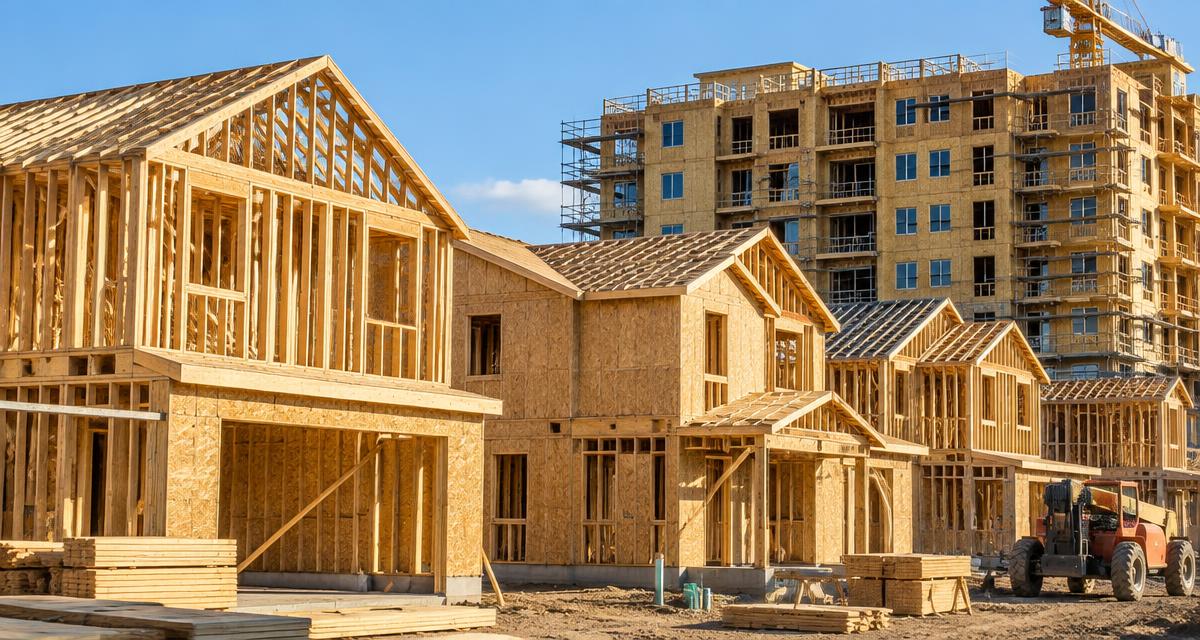
כאשר הריבית על משכנתה מתקרבת ל־7%, השאלה אינה רק כמה עסקאות יבוטלו.
מחיר הכסף משנה גם את סוג הנכסים שנבנים, את קהל הקונים שאליו פונים הקבלנים ואת האזורים שבהם עשוי להיווצר עודף היצע — או מחסור חדש.
הנתונים האחרונים מציגים פיצול ברור. בקשות לרכישת בתים חדשים יורדות, היתרי הבנייה לצמודי קרקע מתכווצים, ויותר קונים נעזרים בהלוואות FHA. במקביל, מספר היתרי המולטיפמילי הארצי עדיין גבוה מאשתקד.
אלא שבתוך הממוצע הארצי מסתתר שינוי חשוב למשקיעים: טקסס ופלורידה, שניים מהשווקים שספגו את גל הדירות הגדול ביותר, כבר מציגות ירידה חדה בהיתרים החדשים.
השוק אינו פשוט נעצר. הוא מחליף כיוון.
הריבית השבועית הגיעה ל־6.97%
הריבית החוזית הממוצעת למשכנתה קבועה ל־30 שנה עלתה בשבוע שהסתיים ב־11 בספטמבר ל־6.97% — הרמה הגבוהה ביותר מאז מאי 2025.
סך בקשות המשכנתה ירד ב־4.1%. בקשות המחזור נפלו ב־8.8%, ואילו בקשות הרכישה ירדו ב־0.8% בלבד (MBA, Trading Economics).
הפער בין שני סוגי הבקשות הגיוני. מרבית בעלי הבתים שרכשו או מחזרו בתקופת הריבית הנמוכה מחזיקים בהלוואה זולה בהרבה מזו שהם יכולים לקבל כיום. מבחינתם, מחזור בריבית הקרובה ל־7% אינו מייצר חיסכון.
רוכש בית, לעומת זאת, אינו משווה רק בין משכנתה חדשה למשכנתה ישנה. הוא משווה בין רכישה לשכירות, בין בית חדש לבית קיים ובין ביצוע עסקה עכשיו להמשך המתנה. מי שרוצה לבחון את ההשוואה במספרים יכול להשתמש במחשבון שכירות מול רכישה ובמחשבון המשכנתא.
לכן בקשות הרכישה אינן נעלמות באותה מהירות. אבל חשוב לדייק: ירידה של 0.8% בשבוע אחד אינה הוכחה לביקוש חזק. הפעילות נותרה נמוכה, והתשלום החודשי ממשיך להגביל את מספר הקונים המסוגלים לבצע עסקה.
מדוע מדד אחר מציג 7.22%?
ב־15 בספטמבר הציג Mortgage News Daily ריבית יומית ממוצעת של 7.22% ללווים איכותיים.
המספר אינו סותר את נתון ה־6.97% של MBA. שני המדדים משתמשים במקורות, במועדי מדידה ובמתודולוגיות שונים. נתון MBA מסכם בקשות שהוגשו במהלך שבוע שהסתיים ב־11 בספטמבר; המדד היומי יכול להגיב מהר יותר לתנועות בתשואות האג״ח ובשוק המשכנתאות.
ההבדל עצמו הוא לקח מעשי.
משקיע אינו יכול להשתמש בריבית שקרא בכותרת לפני שבוע כדי לחתום היום על עסקה. כאשר השוק נע במהירות, יש לקבל הצעת מימון עדכנית הכוללת ריבית, נקודות, עמלות, יחס מימון, רזרבות ודרישות לפירעון מוקדם.
הדבר נכון במיוחד למשקיע ישראלי. מדדי המשכנתה המקובלים מתייחסים בדרך כלל ללווים מקומיים איכותיים, ולא להלוואת Foreign National או DSCR.
הביקוש לבתים חדשים הגיע לשפל של השנה
סקר הקבלנים של MBA מראה כי בקשות המשכנתה לרכישת בתים חדשים ירדו באוגוסט ב־5.5% לעומת השנה שעברה וב־6% לעומת יולי, ללא התאמה עונתית.
זה היה החודש החמישי ברציפות של ירידה ורמת הבקשות הנמוכה ביותר מתחילת 2026.
לכאורה, נתון אחר באותו פרסום מספר סיפור חיובי יותר. MBA מעריכה כי קצב המכירות השנתי המנוכה עונתיות עלה ב־2.6% לעומת יולי, ל־664 אלף בתים.
אלא שהקצב עדיין נמוך ב־9% לעומת אוגוסט 2025. בנוסף, זהו אומדן מוקדם המבוסס על בקשות משכנתה ועל הנחות לגבי כיסוי השוק — לא נתון המכירות הרשמי של לשכת מפקד האוכלוסין.
שני הנתונים יכולים להתקיים יחד. קבלנים עשויים לסגור יותר עסקאות מתוך מלאי שכבר נבנה, גם כאשר מספר הבקשות החדשות וצנרת הקונים נחלשים.
הקבלנים פונים לקונה הזקוק לעזרה
הלוואות FHA היוו באוגוסט 35% מהבקשות לרכישת בתים חדשים — השיעור הגבוה ביותר בשלושה חודשים. חלקן של ההלוואות הקונבנציונליות היה 49.5% (Progress in Lending).
FHA מאפשרת לרוכשים מתאימים לבצע עסקה בהון עצמי נמוך יחסית ובתנאי אשראי גמישים יותר. השימוש הגובר בה אינו בהכרח סימן למצוקה, אך הוא מלמד שהנגישות נעשתה גורם מכריע יותר.
לקבלנים יש כלים שאין למוכר הפרטי: הם יכולים לסבסד ריבית, להשתתף בעלויות הסגירה, להציע שדרוגים או להפנות את הקונה לחברת משכנתאות קשורה.
התחרות הזו חשובה למשקיע המוכר בית משופץ. הקונה אינו משווה את הנכס רק לבית משומש אחר. הוא עשוי להשוות אותו לבית חדש שהקבלן מציע עם מטבח משודרג, אחריות וסבסוד מימון.
לכן יש לבחון את התמריץ האפקטיבי של הקבלנים — ולא רק את מחיר המחירון שלהם.
פחות בתים פרטיים, יותר דירות
השינוי בביקוש מתחיל להופיע גם בצנרת הבנייה.
במהלך שבעת החודשים הראשונים של 2026 הונפקו בארה״ב 546,826 היתרים לבתים צמודי קרקע, ירידה של 3.3% לעומת התקופה המקבילה אשתקד. במולטיפמילי הונפקו 304,876 היתרים, עלייה של 6.3% (NAHB — Eye on Housing).
הנתונים מצביעים על תגובה שונה למחסום הרכישה.
ריבית גבוהה פוגעת בקונה של בית פרטי וביכולת הקבלן למכור את המוצר המוגמר. באותו זמן, משקי בית שאינם יכולים לקנות ממשיכים להתגורר בשכירות, ולכן הביקוש ארוך הטווח לדירות אינו נעלם.
אבל עלייה בהיתרי המולטיפמילי אינה בהכרח חדשות חיוביות לבעל בניין קיים. כאשר יותר מדי פרויקטים מגיעים לשוק באותו זמן, בעלי הנכסים מתחרים באמצעות חודשים חינם, הפחתות מחיר והוצאות שיווק גבוהות יותר.
המבחן אינו כמה דירות נבנות בארה״ב, אלא כמה נבנות באזור שבו נמצא הנכס.
טקסס ופלורידה מתחילות לסגור את הברז
הפיצול האזורי חד במיוחד.
היתרי המולטיפמילי עלו ב־39.9% בצפון־מזרח, ב־16.2% במערב וב־4.1% במערב התיכון. בדרום הם ירדו ב־6.5%.
בטקסס, המובילה הארצית במספר היתרי המולטיפמילי, נרשמה ירידה של 20.5%. בפלורידה הירידה הגיעה ל־31.2%. בקליפורניה, לעומת זאת, נרשמה עלייה של 25.9%.
עבור בעלי דירות בטקסס ובפלורידה, זו עשויה להיות התפתחות בונה לטווח הבינוני. כאשר פחות פרויקטים נכנסים לצנרת, השוק מקבל הזדמנות לספוג את היחידות שכבר נמסרו.
אבל היתרים הם רק השלב הראשון. פרויקט שכבר נמצא בבנייה יכול להוסיף מאות יחידות גם אם מספר ההיתרים החדשים יורד היום. בין הירידה בהיתר לבין ההקלה בפועל בתחרות עשויות לעבור שנתיים או יותר.
לכן עדיין מוקדם להכריז שעודף ההיצע הסתיים.
אותו נתון יכול להיות חיובי ושלילי
ירידה בבנייה עשויה לתמוך בשווי נכסים קיימים, אך היא גם יכולה לשקף חולשה בביקוש וביכולת המימון.
עלייה בבניית מולטיפמילי עשויה להעיד על אמון בשוק השכירות, אך היא עלולה ליצור לחץ על תפוסה ושכר דירה.
אפילו העלייה בשימוש ב־FHA ניתנת לקריאה בשני כיוונים: היא מרחיבה את קהל הקונים, אך גם מראה עד כמה קשה למשק הבית הממוצע לבצע רכישה באמצעות הלוואה קונבנציונלית.
משקיע צריך לחבר את הנתונים ברמה המקומית:
- מספר הדירות הנמצאות כעת בבנייה;
- מספר ההיתרים החדשים;
- קצב האכלוס של הפרויקטים שהושלמו;
- הטבות השכירות שמציעים המתחרים;
- מלאי הבתים החדשים והמוכנים למסירה;
- סבסוד הריבית שמציעים הקבלנים;
- שיעור הקונים המשתמשים ב־FHA וב־VA;
- הריבית המופיעה בהצעת המימון בפועל.
הפיצול יוצר הזדמנות — אבל לא בכל מקום
הסיפור החדש אינו שכל הבנייה נעצרת או שהמולטיפמילי עומד בפני גל חדש.
הסיפור הוא שהריבית הגבוהה מחלקת מחדש את הלחץ.
שוק הבתים הפרטיים מתמודד עם ירידה בבקשות ובהיתרים. המולטיפמילי הארצי ממשיך להרחיב את הצנרת, אך באזורים שסבלו מעודף היצע — ובהם חלקים מטקסס ומפלורידה — מספר ההיתרים כבר מצטמצם.
למשקיע, ההזדמנות האפשרית נמצאת בנקודת המפגש: שוק שבו הביקוש המקומי נשאר יציב, המחירים כבר תוקנו, הדירות הקיימות נספגות ופחות פרויקטים חדשים מתחילים את דרכם. את ההשפעה של המימון על התזרים אפשר לבחון דרך המדריך ל־NOI ומינוף תפעולי.
אין צורך להניח שהריבית תרד במהירות. צריך לזהות היכן ההיצע העתידי מתכווץ לפני שהשיפור מופיע במלואו בשכר הדירה ובשווי הנכסים.
שבעה אחוזים אינם רק מספר שמייקר את התשלום החודשי. הם כוח שמשנה כעת את מפת הבנייה האמריקאית.
מקורות
- Mortgage Bankers Association — "Mortgage Applications Decrease in Latest MBA Weekly Survey" — 16.9.2026. השבוע שהסתיים ב־11.9.2026; מקור ענפי ראשוני.
- Trading Economics — "United States MBA Mortgage Applications" — עודכן 16.9.2026. מקור משני המביא את נתוני MBA.
- Mortgage Bankers Association — "August New Home Purchase Mortgage Applications Decreased 5.5 Percent" — 15.9.2026. אוגוסט 2026; אומדן המכירות אינו הפרסום הרשמי של Census.
- Progress in Lending — "August New Home Purchase Mortgage Applications Decreased 5.5 Percent" — 15.9.2026. פרסום ענפי משני המשחזר את נתוני MBA.
- NAHB — Eye on Housing, "Single-Family Permitting Declines Through July as Multifamily Activity Remains Stronger" — 15.9.2026. ינואר–יולי 2026; ניתוח המבוסס על נתוני היתרי בנייה ממשלתיים.
- Mortgage News Daily — "Mortgage Rates Higher Again Ahead of Fed" — 15.9.2026. מדד שוק יומי; אינו מייצג בהכרח הלוואות למשקיעים זרים.
אין באמור ייעוץ השקעות, ייעוץ מס או המלצה לפעולה. הנתונים מתייחסים למועד הפרסום ועשויים להשתנות.
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
