מניות הדיור מזנקות אחרי הבחירות — האם גם המימון והבתים בדרך לשינוי?
הדיווחים על רוב דמוקרטי בקונגרס לוו בעליות במניות קבלנים וספקי שיפוץ ובירידה בתשואות האג״ח. מה כבר מתומחר בשווקים, מה עדיין בגדר הצעה, ומה המשמעות עבור משקיע בנדל״ן אמריקאי.
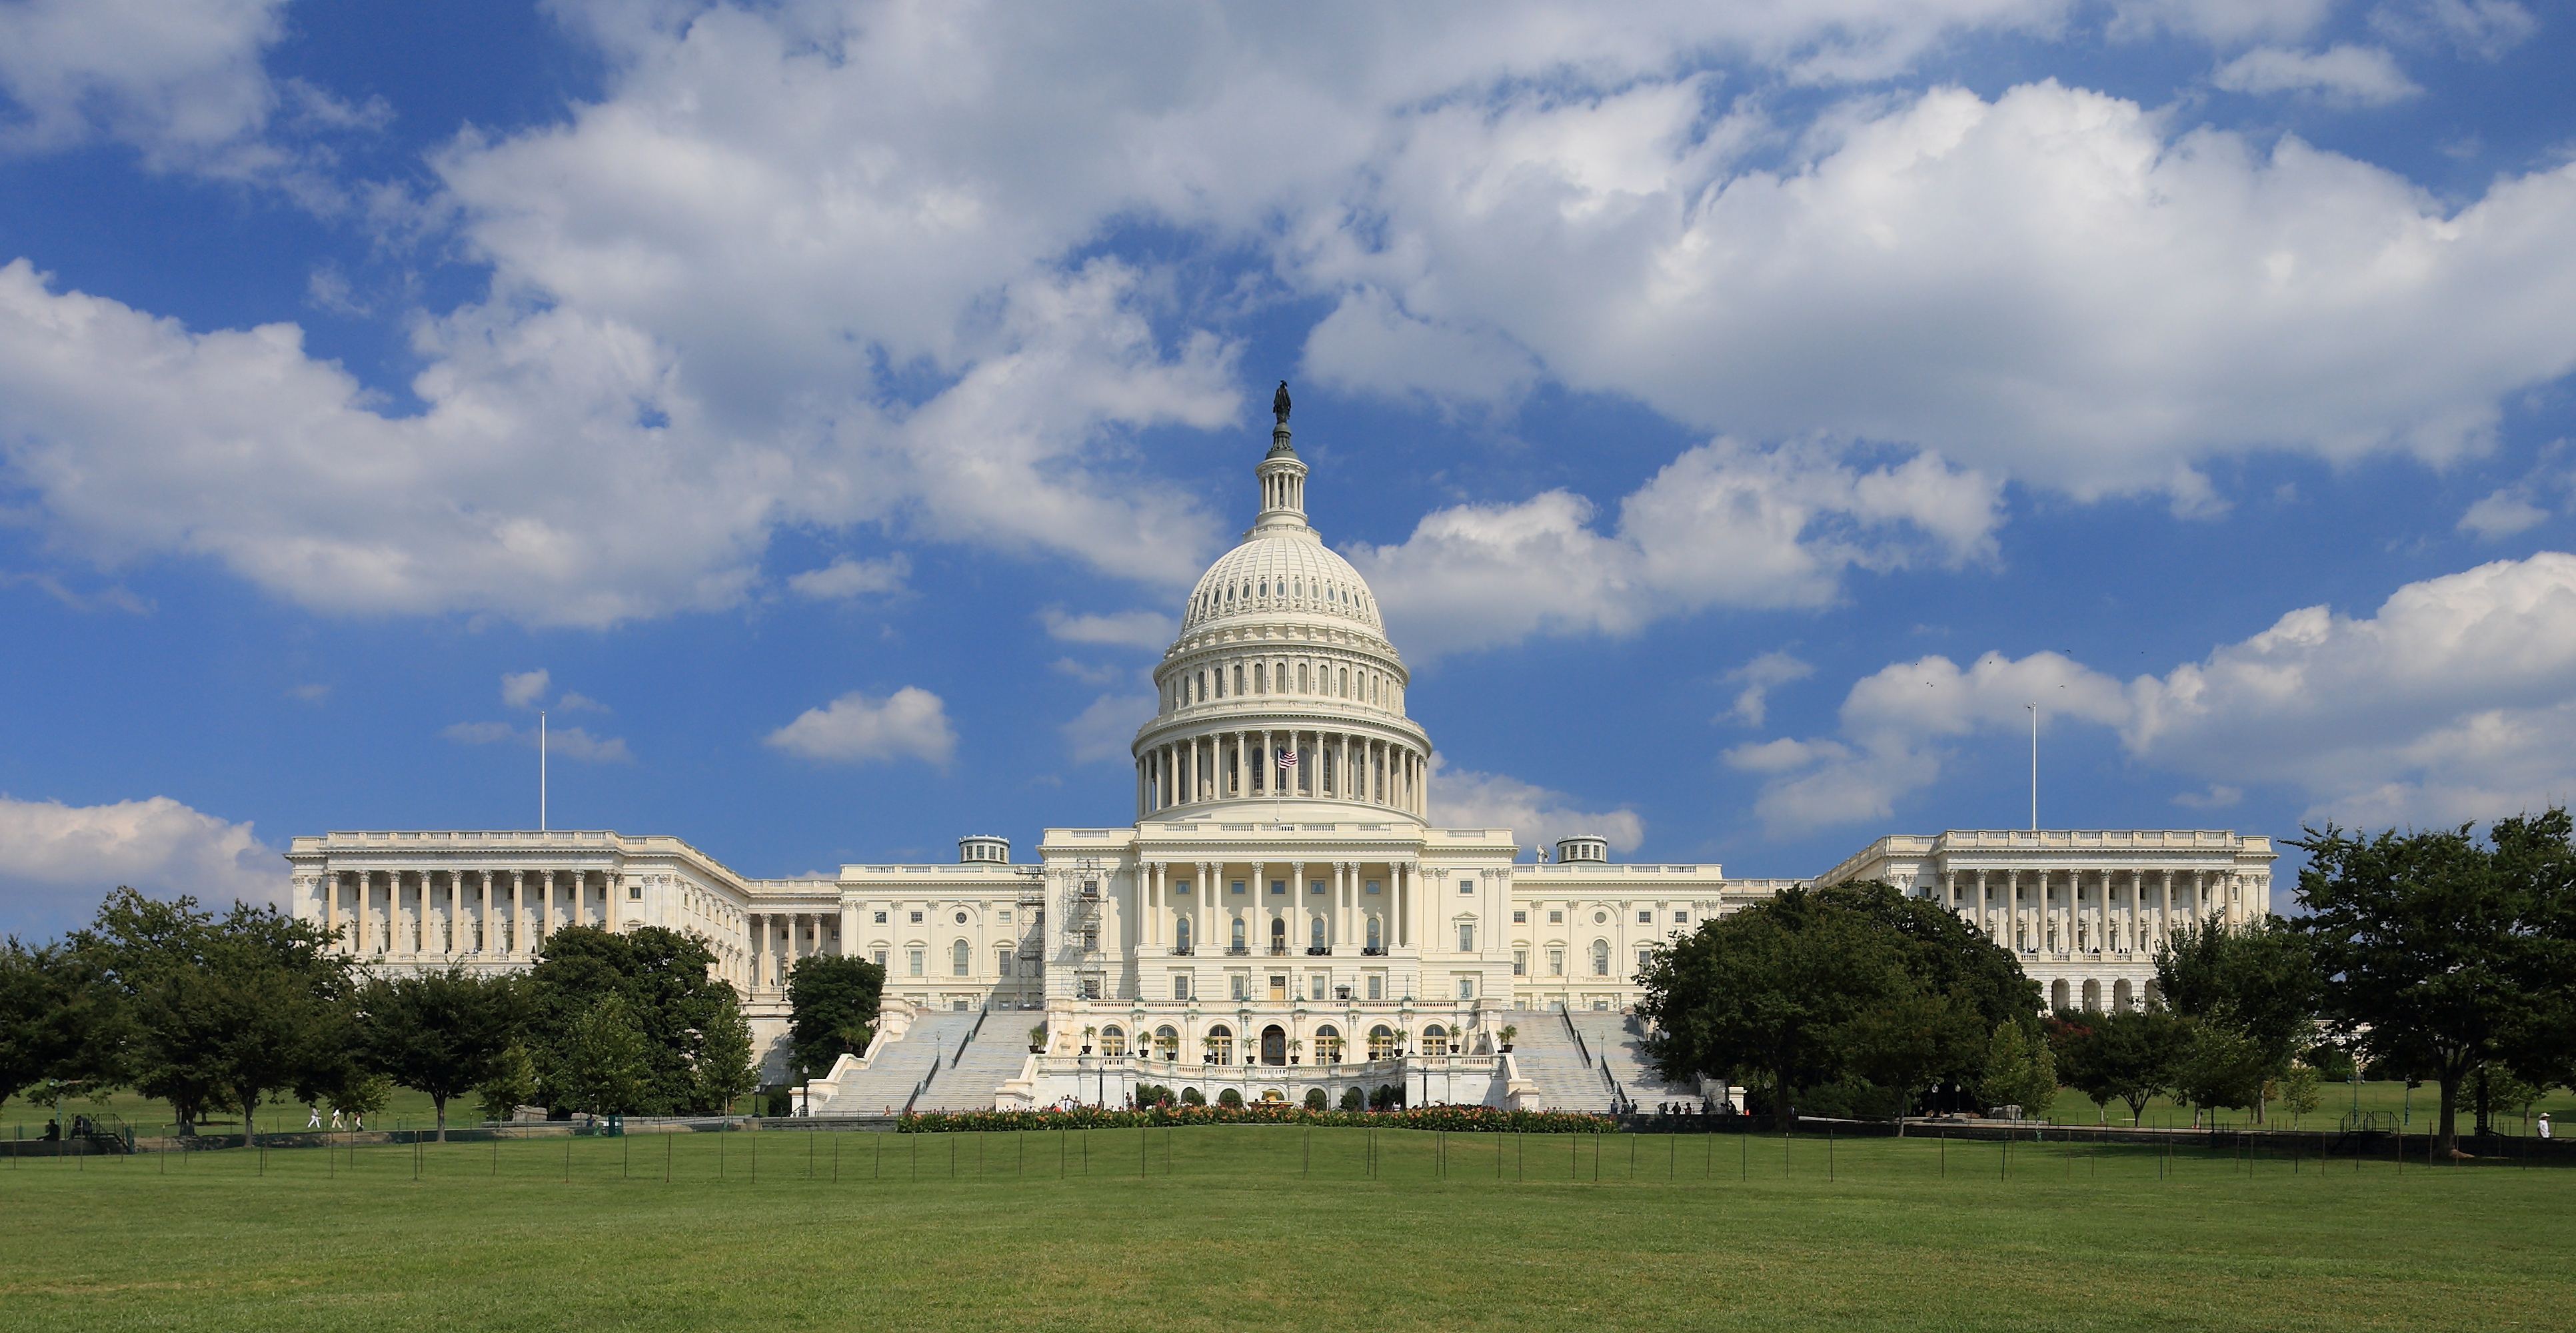
הקפיטול בוושינגטון, מקום מושבו של הקונגרס האמריקאי. צילום ארכיון מ־2013: Martin Falbisoner / Wikimedia Commons, ברישיון CC BY-SA 3.0. התצלום אינו מתעד את בחירות 2026; הקובץ המקורי נשמר ללא שינוי, והתצוגה עשויה לחתוך את שוליו.
ביום שאחרי בחירות האמצע בארה״ב, שוק ההון הגיב מהר יותר משוק הבתים. Realtor.com דיווחה על תחזיות ניצחון דמוקרטי בשני בתי הקונגרס, בבחירות שבהן עלות המחיה והיכולת לרכוש בית עמדו במרכז. במקביל, Yahoo Finance דיווחה על עליות במניות קבלני הבנייה ורשתות השיפוץ ועל ירידה קלה בתשואת האג״ח לעשר שנים.
המפגש בין הדיווחים מעניין: המשקיעים בבורסה מתמחרים אפשרות לשינוי, בעוד שרוכשי הבתים עדיין צריכים לעמוד במחיר, בהחזר החודשי ובתנאי ההלוואה. בין שני העולמות יש קשר — אבל אין זהות.
מסגרת הדיווח: הכתבה נכתבה ב־4 בנובמבר 2026 ומתייחסת לדיווחים הזמינים עד 13:14 שעון ניו יורק. AP דיווחה על רוב דמוקרטי בבית הנבחרים ולפחות 54 מושבים בסנאט, וReuters דיווחה על הכרעות דומות כשחלק מהמרוצים עדיין פתוחים. אלה הכרעות תקשורתיות, לא תוצאות סופיות מאושררות. הקונגרס החדש יתחיל את כהונתו ב־3 בינואר 2027. נתוני המניות הם תיאור מסחר תוך־יומי של Yahoo Finance, לא שערי סגירה ולא נתונים בזמן אמת.
מה בדיוק עלה — ולמה חשוב להפריד בין החברות?
לפי הדיווח של Yahoo Finance, שפורסם ב־4 בנובמבר בשעה 12:19 בצהריים שעון ניו יורק, מניית Lennar עלתה ביותר מ־8%, ואילו D.R. Horton ו־PulteGroup עלו בסביבות 8% במהלך המסחר. לצד הקבלנים עלו גם רשתות חומרי הבנייה והשיפוץ: Home Depot נסחרה בעלייה של כ־5%, ו־Lowe’s בכ־7%, לאחר עליות חדות יותר מוקדם יותר באותו יום.
אלה עסקים שונים. קבלן שמוכר בתים חדשים רגיש לקצב המכירות, לביטולי חוזים וליכולת של לקוחות לקבל מימון. רשת שיפוץ חשופה גם לבעלי בתים קיימים, לקבלני תיקונים ולהוצאות תחזוקה. עלייה בשתי הקבוצות יכולה לשקף ציפייה לפעילות רחבה יותר בענף, אבל אינה מלמדת שהביקוש לבתים חדשים והשיפוצים כבר גדלו בפועל.
גם אין כאן מדד ישיר למחירי הבתים. מחיר מניה משקף ציפיות לרווחים, עלות הון ותמחור בשוק ההון. הוא יכול לעלות בעקבות הערכה שתנאי המימון ישתפרו, גם לפני שבית נוסף נמכר. ומניות קבלנים אינן קרנות ריט: חשיפה לחברה שמוכרת בתים שונה מהחזקה בחברה שמפעילה נכסים מניבים, ושונה שוב מבעלות ישירה בנכס להשכרה.
האם ירידת תשואת האג״ח אומרת שהמשכנתאות כבר זולות יותר?
Yahoo Finance תיארה ירידה קלה בתשואת אג״ח ממשלת ארה״ב לעשר שנים. גם CNBC דיווחה על ירידה בתשואות ועל תשואה לעשר שנים סביב 4.90%, נמוכה בכחמש נקודות בסיס. זו תמונת מסחר תוך־יומית כפי שדווחה במקור, לא קריאה מסונכרנת לשעת פרסום הכתבה. זהו נתון רלוונטי למימון ארוך טווח, אבל לא הצעת משכנתה ללקוח מסוים.
ריבית המשכנתה מושפעת גם מהתמחור של ניירות ערך מגובי משכנתאות, מסיכון פירעון מוקדם, מעלויות המלווה וממרווח האשראי. בנוסף נבדקים סוג הנכס, ההון העצמי, האשראי ומעמד הלווה. לכן ירידה באג״ח הממשלתית עשויה לעבור למחירי ההלוואות באופן חלקי, בעיכוב, או להיבלע במרווח גבוה יותר.
למשקיע ישראלי ההבחנה חשובה במיוחד. ריבית ממוצעת למשכנתה לרוכש אמריקאי למגורים אינה בהכרח הריבית על הלוואת DSCR למשקיע זר. גם כשהכיוון הכללי חיובי, ההצעה הרלוונטית היא זו שמלווה מוכן לתת לנכס וללווה המסוימים. המדריך למימון משקיע זר מפרט את ההבדל בין הכותרת על ריבית לבין בדיקת ההלוואה בפועל.
מה הקונגרס יכול לשנות — ומה עדיין בגדר ציפייה?
Realtor.com מציגה את נושא הדיור כחלק מהמנדט הציבורי שעלה מן הבחירות. אבל גם כלכלן האתר, ג׳ייק קרימל, מדגיש בדיווח שההשפעה הכלכלית פחות ברורה מן השינוי הפוליטי: השאלה היא אם ניתן לתרגם אותו לסדר יום חקיקתי שמספק תוצאות.
לפי Yahoo Finance, אנליסטים של TD Cowen הצביעו על אפשרות שמקסין ווטרס תעמוד בראש ועדת השירותים הפיננסיים בבית הנבחרים ועל כוונות להתמקד בסיוע להון עצמי ובשיקום דיור ציבורי. עם זאת, אותם אנליסטים הביעו ספק שהמהלכים יהפכו לחוק. אנליסטים של UBS, כפי שצוטטו באותה כתבה, הזכירו מימון נוסף לדיור בר־השגה והטבות מס לרוכשי בית ראשון וליזמי בנייה מרובת יחידות כתחומים אפשריים לפעולה.
אלה הערכות לגבי מדיניות עתידית, לא תוכניות שכבר נפתחו להרשמה. תפקיד בוועדה, הצעת תקציב, חוק מאושר ותוכנית פעילה הם שלבים שונים. גם שליטה בשני בתי הקונגרס אינה מבטלת את הצורך בהסכמות, בהליכי חקיקה וביחסים עם הממשל.
מנגד, אין מדובר בנקודת התחלה ללא חקיקה קיימת: הרישום הרשמי בקונגרס מאשר שחבילת 21st Century ROAD to Housing Act הפכה לחוק ב־11 ביולי 2026. היא נפרדת מהצעות הסיוע החדשות שעליהן מדברים האנליסטים. קיומו של חוק אינו מוכיח שכל מסלול כבר מיושם או שכל פרויקט זכאי לו.
הדיון מתפצל לשני כיוונים: סיוע לרוכשים עשוי לחזק ביקוש, ואילו הקלה בבנייה ומימון פרויקטים עשויים להרחיב היצע. אם הביקוש מקבל חיזוק לפני שמתווספים בתים, חלק מהסיוע עשוי להתבטא במחירים. אם היצע חדש מגיע לשוק שבו כבר יש תחרות בין פרויקטים, ההשפעה יכולה להיות אחרת. התוצאה תלויה במקום, בקצב הביצוע ובתנאי התוכנית — לא רק בשם המפלגה שהובילה אותה.
למה תגובת הבורסה אינה הוכחה להתאוששות בשטח?
שני הרפרנסים קושרים את תגובת השוק לציפיות שלאחר הבחירות, אך סמיכות הזמנים אינה מוכיחה שהבחירות לבדן גרמו לכל תנועה במניה או באג״ח. ציפיות לאינפלציה, לריבית ולפעילות הכלכלית פועלות במקביל. כתבה על יום מסחר מסוים מספקת תמונת תגובה, לא פירוק מלא של הסיבות.
מבחינת ענף הדיור, הסימנים החשובים יבואו בהמשך: האם בקשות המימון גדלות, האם חוזים חדשים הופכים לסגירות, האם קבלנים מצמצמים תמריצים, והאם מלאי הבתים נמכר מהר יותר בלי ויתור על המחיר. עלייה במניות יכולה להקדים שיפור עסקי, אך היא יכולה גם להתרחק ממנו.
בכתבה על ירידות מחירי הבתים והפער בין מחיר מבוקש לשווי עסקנו בצורך להבחין בין מדדים. אותו עיקרון חל כאן: מניות, תשואות אג״ח, הצעות הלוואה ומחירי עסקאות מודדים דברים שונים. כיוון משותף ביום אחד אינו הופך אותם לנתון אחד.
מה המשמעות עבור נכס להשכרה או השקעה בפרויקט?
למי שמחזיק נכס מניב, שיפור אפשרי במימון עשוי להפחית את עלות החוב החדש או לפתוח אפשרות למימון מחדש. הוא אינו מגדיל בפני עצמו את ההכנסה התפעולית הנקייה: שכר הדירה, התפוסה והוצאות התפעול צריכים להשתפר בנפרד. גם יחס כיסוי החוב משתנה לפי תנאי ההלוואה וההכנסה שהמלווה מכיר בה, ולא לפי מחיר מניית קבלן.
בהשקעה בפרויקט, ירידה בעלות המימון עשויה להקל על הבנייה או על ההחזקה, אבל צריך לראות מה מתרחש בתקציב המעודכן ובקצב המכירות או האכלוס. ובנכס שמוערך לפי הכנסה, שיעור ההיוון אינו חייב לרדת ביחס זהה לתשואת האג״ח: סיכון מקומי, מצב הנכס ונזילות ממשיכים להשפיע.
הבדיקה המעשית היא להשוות הצעת מימון חדשה לקודמת, כולל עמלות ותנאים; לבחון נתוני עסקאות ושכירות באותו אזור; ולברר אם שינוי מדיניות מסוים חל בכלל על המשקיע ועל סוג הנכס. מדריך רכישת בית בארה״ב ומדריך NOI ומינוף תפעולי מספקים את מסגרת הבדיקה בלי להחליף אותה בכותרת פוליטית.
השורה התחתונה: ציפיות השתנו, את העסקאות עוד צריך לראות
הדיווחים מ־4 בנובמבר מציגים שוק הון שמוכן לתמחר אפשרות להקלה בענף הדיור: קבלנים וספקים עולים, ותשואת אג״ח ארוכה יורדת מעט. במישור הפוליטי, הדיור מקבל מקום מרכזי בדיון על עלות המחיה.
אבל בין ציפייה בבורסה לבין בית נגיש יותר עוברים דרך מימון, חקיקה, בנייה ושוק מקומי. עבור משקיע בנדל״ן אמריקאי, החדשות הן סיבה לעקוב אחר התנאים — לא סיבה להניח שהמחיר, התזרים או אפשרות היציאה כבר השתנו.
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
