תוכן המדריך12 פרקים
EIN הוא מספר זיהוי פדרלי של עסק או ישות, גם ללא עובדים, והוא אינו מחליף זיהוי אישי של הבעלים. מגישים SS-4 אחרי הקמת הישות ובוחרים מסלול לפי תנאי IRS, לא לפי אזרחות בלבד. אפשר לקבל EIN בלי ITIN במקרים המתאימים, אבל חשוב לדייק בזהות בעל השליטה, בשורה 7b ובחובות הדיווח שיישארו אחרי ההנפקה.
מהו EIN ולמה הוא נחוץ בלי עובדים?
EIN — Employer Identification Number הוא מספר בן תשע ספרות לזיהוי עסק או ישות מול IRS. השם ״מספר מעסיק״ אינו מגביל אותו לעסקים עם עובדים: שותפויות, חברות וישויות אחרות משתמשות בו לצורכי מס ודיווח. הוא עשוי להידרש גם לחשבון בנק עסקי ולזיהוי מול נותני שירות.
למשקיע המחזיק נדל״ן דרך LLC, המספר חשוב לתיק המס של הישות ולתפעולה. אבל אין להפוך שימוש נפוץ לכלל משפטי גורף: LLC עם בעלים יחיד, ללא עובדים וללא חבות מסי בלו, אינה תמיד חייבת EIN רק בגלל צורת ההתאגדות. חובות דיווח מיוחדות ודרישות בנק עשויות ליצור צורך נפרד.
EIN אינו תעודת הקמה, אישור פטור, רישיון השכרה או בחירת מיסוי. הוא אינו מבטיח חשבון בנק ולא אומר שה־LLC סיימה את חובותיה. קודם מקימים ישות ומגדירים כיצד היא מדווחת, ואז מוציאים את המספר המתאים לפי הנחיות IRS.
מתי LLC בבעלות ישראלית צריכה מספר?
בשותפות או חברה המדווחות כנישום נפרד, EIN הוא חלק מהזיהוי בדוח. ב־LLC אמריקאית עם בעלים זר יחיד, גם כאשר היא Disregarded Entity למס הכנסה, עשויות להיות חובות מידע המחייבות EIN. בודקים את סוג הישות, הפעילות והעסקאות עם צדדים קשורים, ולא רק אם היו דמי שכירות.
| מצב | למה בודקים EIN? | מה אינו נפתר בהנפקה? |
|---|---|---|
| LLC המסווגת כשותפות | דוח 1065 ודיווחי שותפים | זיהוי וחובות המס של כל שותף |
| חברה המסווגת כתאגיד | דוח התאגיד וחשבון המס | דיווחי בעלים וחלוקות |
| LLC אמריקאית בבעלות זרה יחידה | חובות מידע רלוונטיות כגון 5472 עם 1120 פרו־פורמה | הדוח האישי של הבעלים, אם נדרש |
| פתיחת חשבון עסקי | דרישת זיהוי של הבנק לפי המסלול שלו | מסמכי בעלים, מקור כספים ובדיקות הבנק |
| עבודה עם מנהל או ספק שירות | זיהוי נישום וטפסים לפי התשלום וסיווג המס | התאמה אוטומטית של כל טופס מס ל־EIN בלבד |
אין להניח שכל חברת ניהול מנפיקה אותו טופס לכל בעלים או שכל בנק מקבל אותה חבילת מסמכים. גורם התשלום צריך לבדוק מי מקבל ההכנסה לצורכי מס, במיוחד בישות שקופה. לפרטים ראו מדריך מבנה LLC.
האם צריך ITIN לפני שמגישים SS-4?
לא קיימת דרישה גורפת להוציא ITIN לפני EIN. אלה מסלולים שונים לשימושים שונים. עם זאת, נדרש לזהות נכון את ה־Responsible Party — האדם ששולט בסופו של דבר בישות או בנכסיה. בדרך כלל מדובר באדם טבעי, לא בחברה ולא בספק שירות שמטפל בטופס.
לפי הוראות SS-4, שורות 7a–7b, בשורה 7b רושמים SSN או ITIN של אותו אדם. ההוראות מאפשרות foreign או N/A כאשר אין לו SSN או ITIN והוא אינו זכאי לקבלם. לכן לא נותנים הוראה גורפת לכל ישראלי ללא מספר לכתוב FOREIGN; בודקים את הנסיבות וההוראות החלות עליו.
נציג יכול להיות Third-party Designee המורשה לקבל את המספר ולענות על שאלות במסגרת ההרשאה, בלי להחליף את בעל השליטה. אין להשתמש במספר אישי של חבר, עורך דין או סוכן כדרך לעקוף תנאי הגשה. גם קבלת EIN אינה פוטרת מבדיקת צורך עתידי במספר אישי לדוח הבעלים.
איך ממלאים את השדות המרכזיים בטופס?
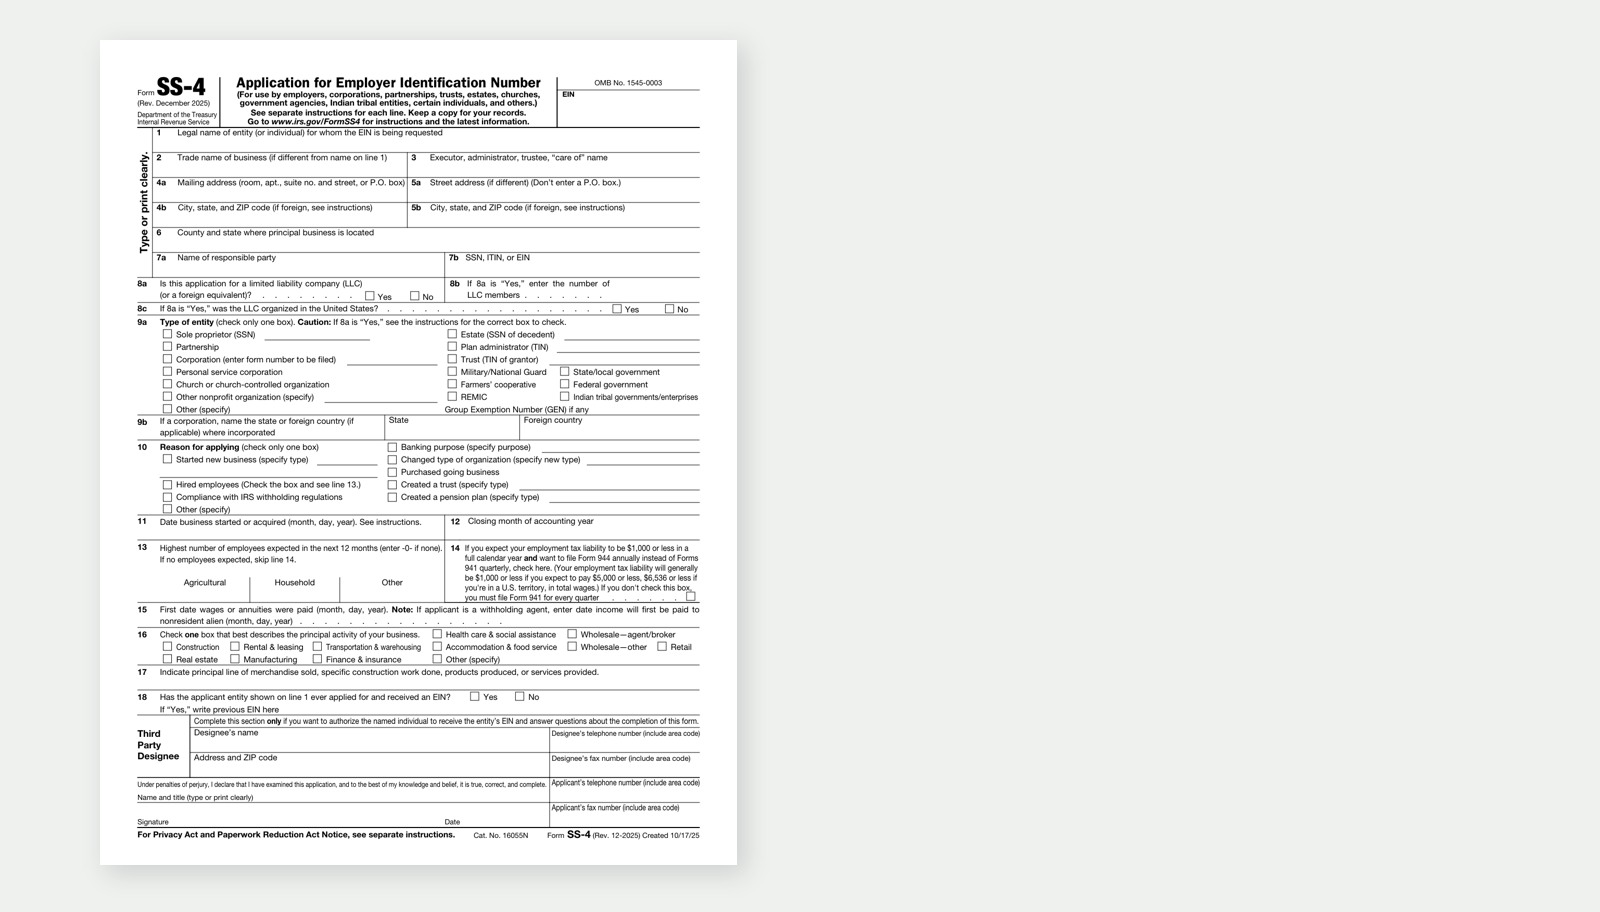
משתמשים בטופס SS-4 הרשמי ובהוראות העדכניות. נכון לבדיקה ב־29 באוקטובר 2026, הטופס הזמין הוא מהדורת דצמבר 2025. תמונת הטופס במדריך נועדה לזיהוי בלבד; היא אינה טופס ממולא ואינה תחליף לעותק הרשמי להגשה.
| שדה | מה מכינים? | טעות שכדאי למנוע |
|---|---|---|
| 1 — Legal name | שם משפטי מדויק ממסמכי הישות | שימוש בשם מסחרי במקום השם הרשום |
| 4 ו־5 — כתובות | כתובת דואר ומיקום פיזי בהתאם להוראות | הצגת כתובת סוכן כאילו היא בהכרח מרכז הפעילות |
| 7a ו־7b — Responsible Party | אדם בעל שליטה וזיהוי מתאים למצבו | רישום הנציג כבעל שליטה מטעמי נוחות |
| 8a–8c — LLC | סוג הישות, מספר חברים והקמה בארה״ב | אי־התאמה למסמכי ההקמה |
| 9a — סוג הנישום | סיווג בהתאם למבנה ולהוראות | סימון Corporation כאילו הוא יוצר בחירת מס |
| 10 — סיבת בקשה | הסיבה העסקית או הדיווחית האמיתית | בחירת סיבה לפי מדריך גנרי בלי התאמה |
| 16 ו־17 — פעילות | תחום ותיאור הפעילות בפועל | תיאור שלא מתאים להחזקת הנדל״ן |
בישות שקופה אמריקאית בבעלות זרה עם צורך ב־5472, יש בהוראות SS-4 הנחיות ייעודיות לסימון סוג וסיבת הבקשה. מכין הדוח צריך להתאים אותן למקרה; אין למלא ״Banking purpose״ אוטומטית כשמטרת הבקשה היא דיווח מידע.
שמרו עותק חתום והחלטה על סיווג המס. SS-4 אינו תחליף לטופס בחירת סיווג כאשר נדרש כזה. בדקו מי מוסמך לחתום בשם הישות, ואל תשאירו בידי ספק השירות את העותק היחיד של הבקשה.
איזה מסלול הגשה מתאים למשקיע מישראל?
המסלול אינו נקבע לפי דרכון בלבד. המערכת המקוונת דורשת תנאי מיקום אמריקאי רלוונטי ומספר תקף לאדם האחראי, בהתאם ל־IRS. מי שפועל מישראל ללא SSN או ITIN מתאים אינו יכול להניח שהמערכת המקוונת זמינה לו. גם עצם רישום LLC במדינה אמריקאית אינו תשובה מלאה על מיקום הפעילות.
| מסלול | תנאי מרכזי | זמן הנחיה לפי IRS, לא הבטחה |
|---|---|---|
| מקוון | עמידה בתנאי המיקום והזיהוי של הכלי | הנפקה מיידית כאשר הבקשה מאושרת |
| טלפון בינלאומי | מי שאין לו נוכחות משפטית או עסקית בארה״ב מהסוג המפורט בהוראות | ניתן לקבל מספר בשיחה שהושלמה; אין הבטחת תור |
| פקס SS-4 | שימוש ביעד המתאים למיקום המבקש ובהליך הרשמי | בדרך כלל כ־4 ימי עסקים לפי הוראות Fax-TIN |
| דואר SS-4 | כתובת ההגשה המתאימה למיקום המבקש | כ־4 שבועות לפי הוראות IRS |
אלה זמני ההנחיה שנבדקו ב־29 באוקטובר 2026, לא לוח זמנים מחייב לעסקה. משלוח מישראל, עומס או תיקון פרטים יכולים להוסיף זמן. בקשו מהמטפל להפריד בין קבלת המספר לבין קבלת מכתב בדואר.
מספרי פקס וכתובות משתנים לפי נוכחות בארה״ב והיכן נשלח הטופס. היעד הבינלאומי אינו בהכרח מתאים לכל LLC של ישראלי. בדקו את עמוד כתובות ההגשה SS-4 ואת ההוראות לפני משלוח, במקום להסתמך על מספר שנשמר ממדריך ישן.
כמה עולה ההנפקה ומה מקבלים בסופה?
IRS אינו גובה אגרה להנפקת EIN. חברות הקמה, רואי חשבון ונציגים עשויים לגבות על השירות, ההגשה והמעקב. בקשו מחיר מפורט שמפריד הקמת חברה, EIN, כתובת, הכנת דוחות ותיקון בקשה. אין הצדקה להציג תשלום מסחרי כ״אגרת IRS״.
שמרו את מכתב ההנפקה, בדרך כלל CP575, לצד הטופס שהוגש. אם המספר התקבל בשיחה או בפקס, שמרו גם תיעוד רשמי של ההליך וודאו כיצד מתקבל האישור הדרוש לבנק. הודעת טקסט מספק שירות אינה תמיד מסמך שגוף פיננסי יקבל.
אם מכתב ההנפקה אבד, אפשר לברר עם IRS קבלת אישור EIN חלופי, כגון 147C, לאחר אימות והרשאה מתאימים. לא מבקשים EIN חדש כדי להחליף מכתב שאבד. בדקו שהאישור מתייחס לישות הנכונה ולא לחברה קודמת של אותו בעלים.
למה EIN לא מסיים את חובות 5472?
LLC אמריקאית עם בעלים זר יחיד שנחשבת Disregarded Entity עשויה להידרש ל־Form 5472 עם Form 1120 פרו־פורמה כאשר היו עסקאות חייבות בדיווח עם צד קשור. ״לא היו הכנסות״ ו״לא הייתה פעילות״ אינם ביטויים שקולים: הון שהוזרם לישות, חלוקות ותשלומים רלוונטיים יכולים להיות חלק מהדיווח.
לפי הוראות 5472, הקנס הבסיסי על אי־הגשה כנדרש או אי־שמירת רשומות רלוונטיות הוא 25,000 דולר, ויכולים להיות קנסות נוספים. אין לתאר זאת כקנס אוטומטי לכל שנה של כל LLC זרה בלי לבדוק אם חלה חובת הדיווח ומה הייתה ההפרה.
הבחנה נוספת: LLC שהוקמה בארה״ב ובבעלות אדם זר אינה בהכרח ״חברה זרה״ בסיווג התאגידי הפדרלי. זהות הבעלים, מקום ההתאגדות וסיווג הישות הם נתונים שונים. הצגת המספר לבנק אינה מוכיחה שהדוח הוגש, ו־EIN אינו ארכה להגשה. קובעים אחריות ברורה להכנת הדוחות כבר בשנת ההקמה.
מתי מעדכנים פרטים ומתי צריך מספר חדש?
EIN נשאר משויך לישות; IRS אינו ממחזר אותו לגוף אחר. שינוי כתובת, אדם אחראי או שם לא בהכרח מחייב מספר חדש. שינוי מבנה או בעלות עשוי לחייב זאת בהתאם לכללים. בודקים את הנחיות IRS לצורך ב־EIN חדש, לא מוציאים מספר לכל נכס.
שינוי ב־Responsible Party מדווח באמצעות 8822-B בתוך 60 יום, לפי הוראות IRS. הטופס משמש גם לעדכוני כתובת ומיקום עסקי לפי המקרה. אם הבקשה המקורית כללה מידע שגוי, מבררים את דרך התיקון ולא מציגים שינוי בדיעבד כאילו הוכיח מי שלט בזמן ההקמה.
סגירת LLC אינה מוחקת אוטומטית את חשבון המס. יש להשלים דוחות סופיים ופעולות סגירה רלוונטיות מול IRS והמדינה. סגירת החשבון אינה הופכת את EIN למספר פנוי לשימוש של ישות חדשה.
מה לבדוק לפני הבנק והנכס הראשון?
רכזו מסמכי הקמה, הסכם הפעלה, אישור EIN, זהות בעלי שליטה, כתובת ותיאור פעילות. בקשו מהבנק ומחברת הניהול את הדרישות שלהם מראש. כך אפשר להבחין בין צורך בהנפקה לבין חוסר במסמך אחר, ולא לגלות אחרי קבלת EIN שעדיין חסר אישור בעלות או מקור כספים.
הפרידו בין תיק הישות לבין תיק הבעלים: EIN לישות, ITIN או SSN לאדם לפי הצורך, ודוחות מתאימים לכל אחד. למפת הדרך ראו מדריך EIN ו־ITIN; להליך הקמת החברה ראו פתיחת LLC.
שאלות נפוצות
במקרים המתאימים כן. יש מסלולים שאינם מקוונים, ובהוראות שורה 7b אפשרות foreign או N/A כאשר לאדם האחראי אין SSN או ITIN והוא אינו זכאי לקבלם. אין להחיל את הסימון אוטומטית על כל מי שטרם ביקש מספר.
מקורות — מה נבדק ומתי?
נבדק ב־29 באוקטובר 2026. תמונת הפתיחה היא צילום מסך של העמוד הראשון בטופס SS-4 הריק, מהדורת דצמבר 2025; מסמך IRS בנחלת הכלל, לא טופס של משקיע ולא מסמך שנוצר ב־AI.
- IRS — EIN: צורך במספר ומסלולים.
- IRS — SS-4 הרשמי והוראות SS-4: שדות, Responsible Party וזמני טיפול.
- IRS — כתובות ומספרי הגשה SS-4: יעד לפי מיקום.
- IRS — הוראות Form 5472: עסקאות, דיווח וקנסות.
- IRS — האם צריך EIN חדש?: שינויי מבנה ובעלות.
- IRS — Form 8822-B: עדכוני כתובת ואדם אחראי.
לאן ממשיכים מכאן?
משהו חסר או לא מדויק במאמר?
המאמרים כאן מתעדכנים לפי מה שחוזר מהשטח. אם יש נקודה שלא כוסתה, נתון שהשתנה או שאלה שנשארה פתוחה — שלחו לנו ונטפל בזה.
