תוכן המדריך12 פרקים
ITIN הוא מספר זיהוי אישי למס פדרלי למי שזקוק למספר אמריקאי ואינו זכאי ל־SSN. בדרך כלל מבקשים אותו בטופס W-7 עם דוח מס; בקשה ללא דוח אפשרית רק במסגרת חריג מתועד. אצל משקיע נדל״ן בודקים את ההכנסה, מבנה ההחזקה ואירוע המכירה, ובונים מראש תיק של עילה ומסמכי זיהוי תקינים.
מהו ITIN ומה הוא מאפשר?
ITIN — Individual Taxpayer Identification Number הוא מספר בן תשע ספרות המונפק בידי IRS ליחיד הזקוק למספר לצורכי מס פדרלי אך אינו זכאי ל־Social Security Number. המספר מאפשר לרשות לקשור דוחות, תשלומים ופעולות מס לאותו אדם. הוא אינו מספר ה־LLC ואינו מסמך המעיד על בעלות בנכס.
המספר אינו מקנה זכות עבודה, מעמד הגירה או הטבות ביטוח לאומי. הוא גם אינו קובע תושבות מס: את התושבות בוחנים לפי הכללים הרלוונטיים, ובהם נוכחות בארה״ב ומעמד, ולא לפי עצם הנפקת ITIN. מי שזכאי ל־SSN צריך לפעול במסלול SSN; ITIN אינו חלופה נוחה למספר כזה.
אין צורך מס אחד שחל על כל הישראלים. לפני הבקשה מבררים מי מדווח, על איזה סוג הכנסה, ובאיזה טופס. השאלה הזו חשובה יותר מבחירת ספק טיפול: בקשה מסודרת ללא עילה מתאימה עדיין עלולה להידחות.
מתי משקיע נדל״ן עשוי להזדקק למספר?
המקרה המרכזי הוא יחיד זר הנדרש להגיש דוח מס פדרלי אישי, למשל 1040-NR, ואינו זכאי ל־SSN. חובת הדוח תלויה בסוג ההכנסה, סיווגה, בחירות מס וניכוי במקור. לכן בודקים את חובת הדיווח על שכירות או מכירה, ולא קובעים אוטומטית שכל רכישה מחייבת ITIN באותו רגע.
| מצב | מה בודקים לפני בקשת W-7? |
|---|---|
| שכירות בבעלות אישית | חובת דוח אישי, סיווג ההכנסה ובחירות מס מתאימות |
| LLC עם בעלים יחיד שאינה נחשבת ישות נפרדת למס הכנסה | חובת הבעלים האישית בנפרד מדיווחי מידע של הישות |
| שותפות או סינדיקציה | דיווחי השותפות, זיהוי השותף, הכנסה מיוחסת וניכוי לשותף זר |
| מכירת זכות במקרקעין בידי זר | טפסי FIRPTA, זיהוי המוכר, בקשת אישור ניכוי או דוח להחזר |
| בקשת הטבת אמנה | האם נדרש ITIN בנסיבות ההכנסה ומהן הראיות לחריג המתאים |
מנהל סינדיקציה עשוי לסייע במסמכים, אך מכתב כללי אינו חריג אוטומטי לדרישת דוח. K-1 אינו דוח המס האישי שלכם ואינו מחליף בדיקת ניכוי לשותף זר. בהלוואה מגובת נכס או בחלוקת דיבידנד, סוג ההכנסה עשוי להוביל לטיפול אחר; אין להסיק מהכותרת ״השקעה פסיבית״ שאין חובות מס.
לגבי W-8BEN, לא כל שימוש בטופס דורש ITIN. הדרישה למספר אמריקאי או זר תלויה בהכנסה, בהטבת האמנה ובכללי הטופס. אין לבקש ITIN רק משום שספק שירות שלח טופס W-8BEN בלי הסבר על הצורך.
האם EIN של החברה מספיק במקום ITIN?
לא. EIN מזהה את העסק או הישות; ITIN מזהה את היחיד. כאשר LLC אמריקאית עם בעלים יחיד נחשבת Disregarded Entity למס הכנסה פדרלי, ייתכן שהכנסה מיוחסת לבעלים ודורשת דוח אישי, למרות קיומו של EIN. ייתכן גם דיווח מידע של ה־LLC לצד הדוח האישי.
אם נבחר מיסוי כתאגיד, התאגיד מגיש את הדוחות שלו, אך אין להסיק מכך פטור גורף לבעלים. חלוקה, שכר או הכנסה אחרת נבחנים בנפרד. סדר הפעולות וההבדלים מוסברים במדריך EIN ו־ITIN ובמדריך מבנה LLC.
איך מגישים W-7 עם דוח מס?
ברירת המחדל לפי הוראות W-7 היא בקשה עם דוח מס פדרלי ומסמכי זיהוי. אין לשלוח את אותו דוח פעם אחת בנפרד ופעם נוספת עם W-7 מתוך הנחה שזה יאיץ טיפול. החבילה מוגשת לפי מסלול W-7, ולא כמשלוח רגיל של דוח שכבר כולל מספר.
- מאמתים אי־זכאות ל־SSN וצורך מס: מתעדים מהו הדוח ומדוע נדרש ITIN.
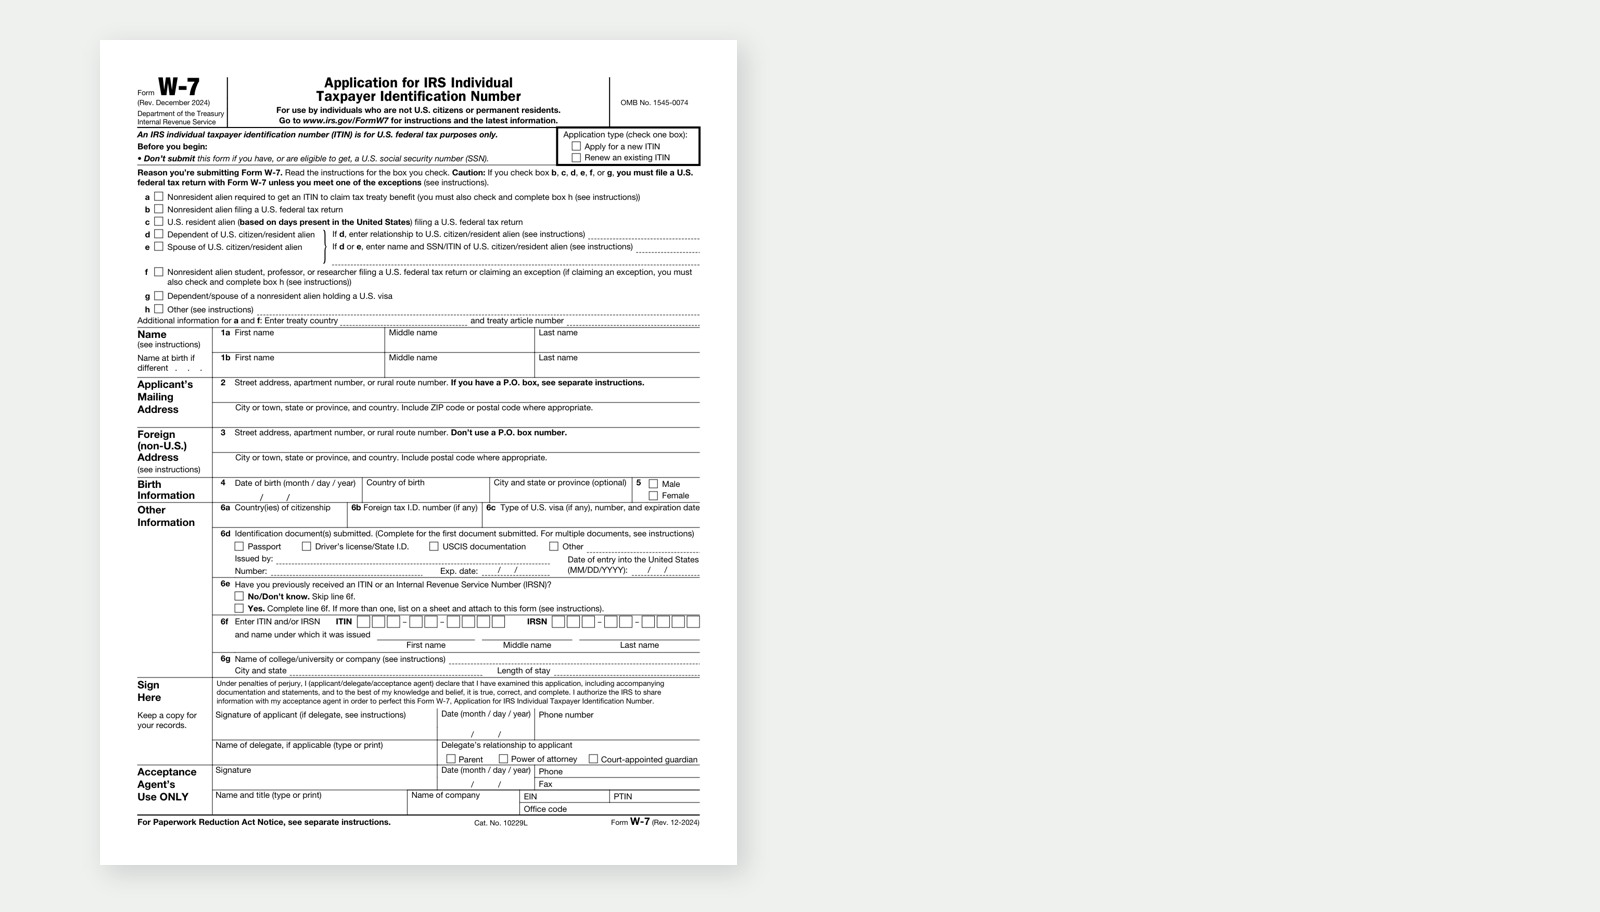
- ממלאים W-7 לפי המצב האמיתי: בקשה ראשונה או חידוש, שם משפטי, כתובות, פרטי לידה ומסמך זיהוי.
- בוחרים סיבה מתאימה: למשל יחיד זר המגיש דוח אמריקאי; אין לסמן הטבת אמנה רק מפני שהמבקש ישראלי.
- מכינים את הדוח הנלווה: כולל חתימות ונספחים רלוונטיים, בהתאם להנחיות.
- בוחרים מסלול אימות: מסמכים מקוריים, עותקים מאושרים בדרך המותרת, CAA או מרכז IRS מתאים.
- שומרים עותק מלא ופרטי משלוח: עותק הבקשה, הדוח, רשימת המסמכים ופרטי הגורם המטפל.
התאימו את האיות באנגלית לדרכון ולדוח. בדקו מספר ITIN קודם, אם היה, לפני בקשה חדשה. שם קודם או דרכון שהתחדש אינם סיבה להמציא זהות מס נוספת. הגשה נכונה מתחילה בפרטים עקביים ולא רק בטופס חתום.
מתי אפשר להגיש בלי דוח?
הוראות W-7 כוללות חריגים מוגדרים, כגון נסיבות מסוימות של ניכוי והטבות אמנה, דיווח ריבית משכנתא או עסקת מקרקעין הכפופה ל־FIRPTA. צריך להתאים למקרה את החריג ואת הראיות שבטבלה הרשמית. ״יש לי נכס״ או ״המנהל ביקש מספר״ אינם תחליף לתנאים האלה.
בחריג 4 בהוראות W-7 מפורטים מסמכים לעסקאות מקרקעין בידי זר, ובהם טופסי 8288, 8288-A או 8288-B לפי המקרה ומסמכי עסקה. למוכר יש הוראות צירוף ייעודיות. לא בוחרים חריג רק כי שמו מתאים לכותרת; בודקים את תפקיד המבקש ואת סט המסמכים.
גם כשמותר להגיש W-7 ללא דוח, ייתכן שבהמשך קיימת חובת דוח. החריג הוא לדרך בקשת המספר, לא פטור ממס או מדיווח. פירוט המשך התהליך נמצא במדריך FIRPTA.
איך מאמתים דרכון בלי להסתכן בשליחה מיותרת?
IRS דורש מסמכי זיהוי תקפים ומקובלים. דרכון תקף הוא בדרך כלל המסמך היחיד שיכול להוכיח לבדו זהות ומעמד זר; בלעדיו נדרשת בדרך כלל שילוב מסמכים בהתאם להוראות. צילום רגיל או אישור נוטריוני רגיל אינם חלופה כללית לעותק המאושר בידי הגוף המנפיק. קיימים חריגים נקודתיים, ואין להחילם אוטומטית על משקיע.
| מסלול | מה צריך לברר? | השפעה על המסמך המקורי |
|---|---|---|
| משלוח מסמכים מקוריים ל־IRS | כתובת W-7 העדכנית, מעקב משלוח וזמן החזרה | המקור יוצא מידיכם עד החזרתו |
| עותק מאושר בידי הגוף המנפיק | סוג האישור שהגוף רשאי לתת וקבילותו לפי IRS | ייתכן שאפשר להימנע ממשלוח המקור |
| CAA — Certifying Acceptance Agent | הסמכה בתוקף וסוגי מסמכים ומבקשים שניתן לאמת | בדרך כלל מוחזר אחרי בדיקת הסוכן, בכפוף להיקף הסמכתו |
| IRS Taxpayer Assistance Center | מרכז שמציע אימות ITIN ותור מתאים | בדיקה במקום למסמכים שמותר למרכז לאמת |
Acceptance Agent רגיל, AA, מסייע בבקשה אך אינו בעל אותן סמכויות אימות כמו CAA. בדקו את רשימת הסוכנים של IRS ואת השירות המוסכם. אין הבטחה שסוכן יקצר את תור IRS; התרומה האפשרית היא חבילה תקינה ואימות מתאים.
למבקשים תלויים קיימות דרישות נוספות, ובהן הוכחת מגורים בארה״ב במקרים הרלוונטיים. דרכון ללא תאריך כניסה עשוי שלא להספיק להוכחת מגורים של תלוי. אין להעתיק את רשימת המסמכים של משקיע בוגר לבקשת ילד או בן משפחה בלי בדיקה.
כמה זמן וכמה כסף נדרש?
נכון להוראות שנבדקו ב־29 באוקטובר 2026, IRS מבקש לאפשר כ־7 שבועות לקבלת הודעה על מצב הבקשה; בתקופת העומס, 15 בינואר עד 30 באפריל, או בהגשה מחוץ לארה״ב, ההנחיה היא 9–11 שבועות. אלה זמני הנחיה, לא התחייבות. חוסר במסמך או צורך בבירור עשויים להאריך טיפול.
IRS אינו גובה אגרת בקשת ITIN. שירות CAA, הכנת דוח, תרגום אם נדרש ומשלוח עשויים להיות בתשלום נפרד. בקשו הצעה שמפרידה ביניהם ומסבירה אם טיפול בדחייה כלול. אין כאן טווח מחיר מסחרי לא מאומת.
אם מסמכים מקוריים לא הוחזרו בתוך 60 יום, הוראות IRS מפנות לבירור. מי שיזדקק לדרכון בתקופה זו צריך לבחון מראש מסלול אימות חלופי. שמרו את הודעת ההנפקה, בדרך כלל CP565, ואל תסמכו רק על מספר שנשלח בהודעה לא רשמית.
מתי ITIN פוקע ואיך מחדשים?
מספר שלא נעשה בו שימוש בדוח מס פדרלי במשך שלוש שנות מס רצופות פוקע בסוף השנה השלישית. לא סופרים פשוט שלוש שנים מיום ההנפקה, ולא בודקים אם היה מס לתשלום; השאלה היא שימוש בדוחות. לקראת דוח שמצריך מספר פעיל, בודקים חידוש לפי הנחיות IRS.
החידוש נעשה ב־W-7 עם סימון חידוש ומסמכי הזיהוי הנדרשים. לפי הוראות W-7 מהדורת דצמבר 2024 שנבדקו כאן, גם בקשת חידוש כוללת דוח מס פדרלי, אלא אם מתקיים חריג מתאים, עם הראיות הנדרשות. המספר נשאר אותו מספר; אין לבקש ITIN נוסף לאותו אדם.
אם המספר נדרש רק לדיווחי מידע, לא בהכרח צריך לחדשו. אם התקבל SSN, מפסיקים להשתמש ב־ITIN ופועלים מול IRS לאיחוד הרישומים בהתאם להנחיות. גם תשלום מס או בקשת ארכה אינם סיבה להמתין בלי לברר את המסלול החל עליהם.
מה לשמור לקראת הדוח והמכירה?
שמרו בתיק מס מוגן את מכתב המספר, בקשת W-7, הדוחות שבהם נעשה שימוש במספר, שינויי שם וכתובת והתכתבויות. לקראת מכירה בדקו מי המוכר לצורכי מס, איזה מספר רלוונטי ומי מטפל בטפסי הניכוי. מספר אישי אינו מנגנון לשחרור אוטומטי של כספים שנוכו.
ITIN אינו מפחית לבדו ניכוי FIRPTA, ובקשתו אינה דוחה את מועדי העסקה. תיאום מראש עם מכין הדוח וגורם הסגירה מפחית את הסיכון שחוסר במסמך יתגלה כשהכספים כבר מוחזקים. חובות הדיווח בישראל נבדקות במקביל, לא אחרי שההליך האמריקאי הסתיים.
שאלות נפוצות
לא בהכרח. ITIN ניתן לצורך מס פדרלי מתאים; יש לבדוק חובת דוח או חריג. דרישת מסמכים של בנק או גורם סגירה נבחנת בנפרד ואינה יוצרת כשלעצמה זכאות ל־W-7 ללא דוח.
מקורות — מה נבדק ומתי?
המקורות נבדקו ב־29 באוקטובר 2026. תמונת הפתיחה היא צילום מסך של העמוד הראשון בטופס W-7 הריק, מהדורת דצמבר 2024, מסמך IRS בנחלת הכלל; לא מסמך אישי ולא מסמך שנוצר ב־AI.
- IRS — Topic 857, ITIN: זכאות ומטרת המספר.
- IRS — טופס W-7 והוראות W-7: מסמכים, חריגים, זמני טיפול וחידוש.
- IRS — מסמכי תמיכה ב־ITIN: זהות, מעמד זר ומבקשים תלויים.
- IRS — חידוש ITIN: פקיעה ושימוש בדוחות.
- IRS — Acceptance Agent Program: איתור והבחנת סוכני טיפול ואימות.
לאן ממשיכים מכאן?
משהו חסר או לא מדויק במאמר?
המאמרים כאן מתעדכנים לפי מה שחוזר מהשטח. אם יש נקודה שלא כוסתה, נתון שהשתנה או שאלה שנשארה פתוחה — שלחו לנו ונטפל בזה.
