לא לקנות את השכונה, לבנות אותה: ה־FHA פותח דלת חדשה ל־Build-to-Rent
הממשל האמריקאי מציב גבול בין רכישת בתים קיימים בידי מוסדיים לבין בניית קהילות חדשות להשכרה. הנחיית HUD חדשה פותחת מסלולי FHA ל־Build-to-Rent, אך דורשת מתחם רציף, ניהול מקצועי, חיתום שמרני והחזקה של הפרויקט כנכס אחד.
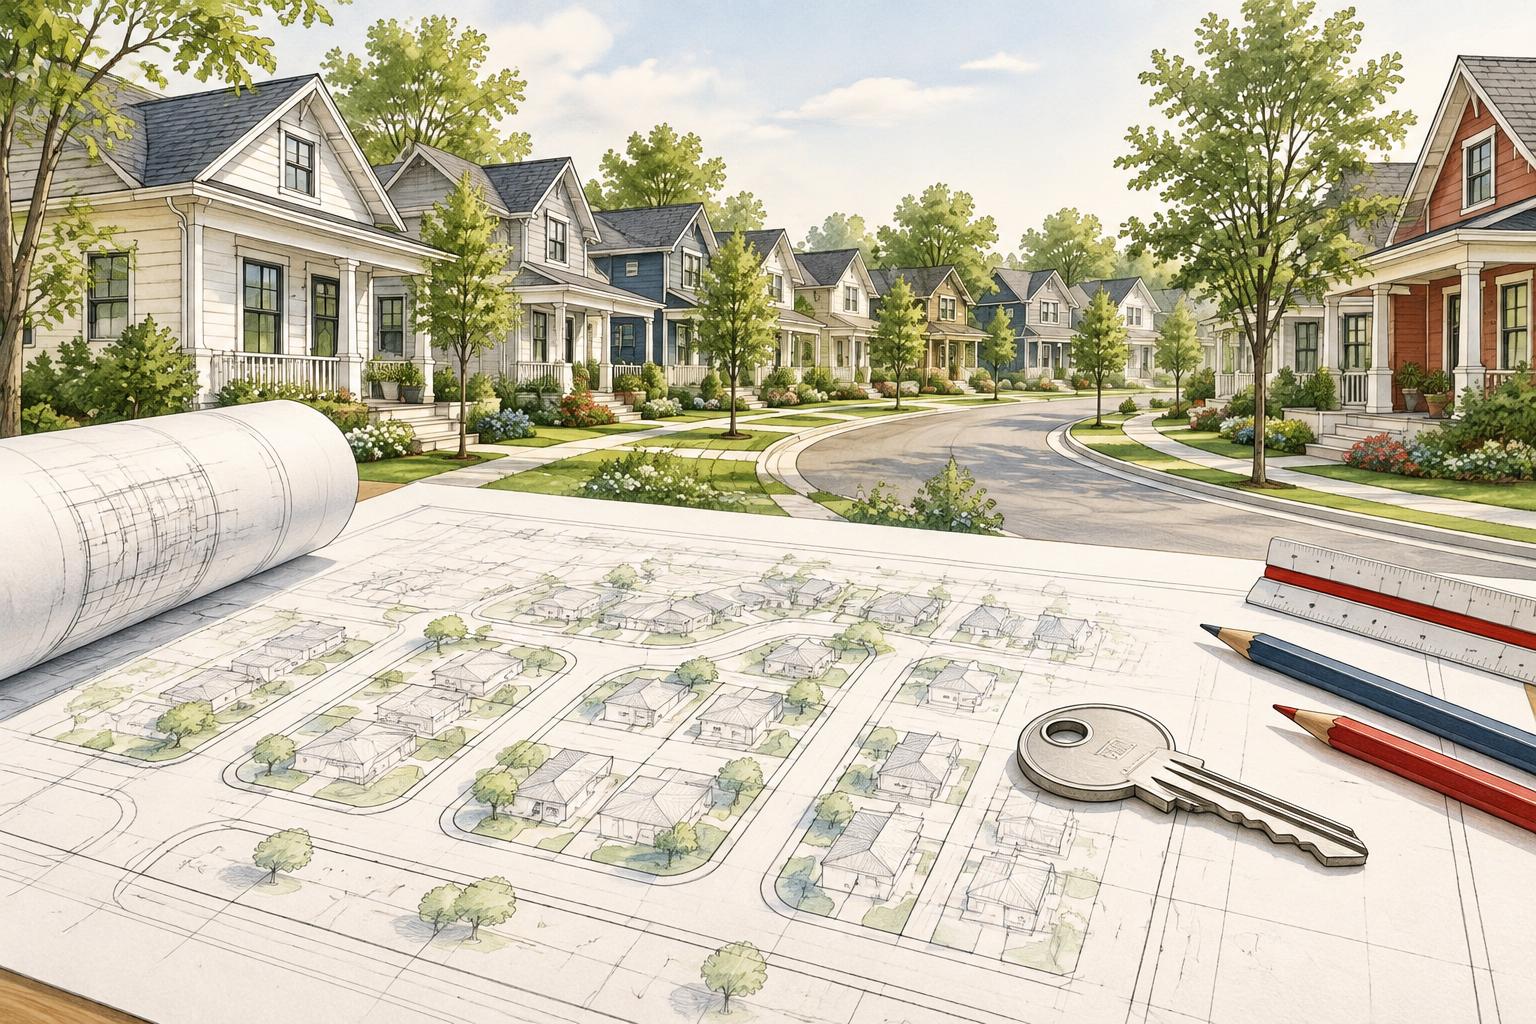
שתי החלטות ממשל אמריקאיות, שנראות במבט ראשון כאילו הן מושכות לכיוונים מנוגדים, מתחברות למעשה למדיניות אחת. בצו מ־20 בינואר 2026 הנחה הבית הלבן את הסוכנויות הפדרליות לצמצם את התמיכה ברכישת בתים צמודי קרקע קיימים בידי משקיעים מוסדיים גדולים. כעת HUD, משרד השיכון האמריקאי, פותח את תוכניות ביטוח המשכנתה של FHA בפני קהילות Build-to-Rent, כלומר מתחמי בתים שתוכננו, נבנו ומנוהלים מלכתחילה להשכרה.
ההבחנה חשובה: הממשל אינו מעניק מסלול חדש לקרן שרוצה לאסוף מאות בתים מפוזרים מתוך מלאי היד השנייה. הוא מאפשר לפרויקט יזמי שמוסיף היצע חדש לשוק להיבחן, בתנאים מוגדרים, בדומה לנכס מולטיפמילי.
מה השתנה בפועל
Mortgagee Letter 2026-12 של HUD קובע כי ניתן להגיש בקשות לביטוח משכנתה של FHA עבור מתחמי השכרה הכוללים בתים צמודי קרקע, דופלקסים או טריפלקסים. עד עתה, המבנה הפיזי של מתחמים כאלה הקשה על סיווגם במסגרת תוכניות המולטיפמילי של HUD, שנועדו בעיקר לבניינים שבהם ארבע יחידות ויותר.
המסלול נפתח בשתי תוכניות:
- Section 221(d)(4): לפרויקט בנייה חדש.
- Section 223(f): לרכישה או למימון מחדש של מתחם השכרה שהושלם לאחרונה, בתנאי שתעודת האכלוס שלו ניתנה פחות משלוש שנים לפני הגשת הבקשה.
ההנחיה נכנסה לתוקף מיד. אין פירוש הדבר שכל פרויקט יקבל מימון, או שתנאי ההלוואה כבר ידועים מראש. היזם עדיין נדרש לעבור חיתום של מלווה מאושר ושל HUD, והיקף ההלוואה ותנאיה ייקבעו לפי התוכנית, הנכס, השוק והיכולת התפעולית של הקבוצה.
שבעת התנאים שמשנים את ההיגיון העסקי
| נושא | דרישת HUD | המשמעות למשקיע |
|---|---|---|
| סוג הנכס | בתים צמודי קרקע, דופלקסים או טריפלקסים להשכרה ארוכת טווח | זהו מוצר מגורים מניב, לא פרויקט בתים למכירה |
| מבנה המתחם | לפחות חמש יחידות באתר רציף ואחוד | תיק מפוזר בשכונות שונות אינו מתאים |
| בעלות | אין לשלב בתוך הבטוחה בתים או מגרשים בבעלות פרטית | המלווה צריך לקבל בטוחה מוסדית ברורה |
| אסטרטגיית יציאה | אין מכירה של מגרש, בניין או בית בודד ואין שחרור חלקי של בטוחות בתקופת ההלוואה | אי אפשר לבנות על מכירה קמעונאית הדרגתית של היחידות |
| ניהול | ניהול מקצועי ונוכחות תפעולית מקומית | בעלות מרחוק ללא מערך מקומי לא תספיק |
| אכלוס | בבנייה חדשה HUD עשוי לשקול תקופת אכלוס מרבית של עד 24 חודשים; נדרש פיקדון גירעון תפעולי של הגבוה מבין 3% מההלוואה או ארבעה חודשי שירות חוב | התוכנית מחייבת כרית נזילות ולא רק תחזית שכירות אופטימית |
| חיתום | בפרויקט במחירי שוק יש להניח שיעור ריק של הגבוה מבין 7% לבין השיעור העולה מנתוני מתחמים דומים | לא ניתן לבסס את העסקה על אכלוס כמעט מלא ללא ראיות |
בדיור בר־השגה ניתן להצדיק שיעור נמוך מ־7% לפי השוק ומאפייני התוכנית, אך לא פחות מ־5%. התקרה של 24 חודשים לאכלוס אינה אישור אוטומטי לכל פרויקט. אלה כללי החיתום בהנחיית HUD.
HUD גם מזהיר שהוצאות התפעול והרזרבות עלולות להיות גבוהות יותר מאשר בבניין דירות. קהילה נמוכת צפיפות כוללת יותר כבישים, גינות, גגות, חלונות וקירות חיצוניים, לרבות הוצאות הוניות. לכן נתוני הוצאות של מולטיפמילי רגיל אינם תחליף להשוואה למתחמי BTR דומים.
הקו החדש: לא להעביר מלאי קיים, אלא להוסיף מלאי חדש
הצו הנשיאותי מינואר 2026 מנחה סוכנויות פדרליות וגופים ממשלתיים ליישם, בכפוף לחוק, הגבלות על תמיכה ברכישת בית צמוד קרקע בידי משקיע מוסדי גדול כאשר הבית יכול להירכש בידי דייר. באותו מהלך נכלל חריג צר עבור קהילות Build-to-Rent שתוכננו, אושרו, מומנו ונבנו כמתחמי השכרה.
הנחיית HUD החדשה נותנת לחריג הזה צורה מעשית. ההיגיון הוא להפריד בין שתי פעולות שונות כלכלית: רכישת בית קיים אינה מוסיפה יחידת דיור לשוק, ואילו הקמת קהילה חדשה להשכרה מגדילה את ההיצע ומציעה מוצר ביניים למשקי בית שרוצים בית, חצר או מוסך אך אינם יכולים או אינם רוצים לקנות.
הכיוון התחזק בצו נוסף שפרסם הבית הלבן ב־22 באוקטובר 2026. הצו מקים צוות לקידום בנייה מתועשת ומודולרית, דורש המלצות בתוך 180 יום ומורה לבחון שימוש במימון, בביטוח ובערבויות פדרליות לעידוד הייצור. הוא גם מבקש לצמצם כפילויות ברישוי ובבדיקות. בשלב זה מדובר בעיקר בהוראות לפיתוח תוכניות ובהקמת פיילוטים, ולא בהוזלה אוטומטית שכבר ניתנת לכל פרויקט.
למי זה עשוי להתאים
המסלול החדש עשוי להיות רלוונטי ליזם שמחזיק קרקע רציפה, מתכנן מתחם שלם להשכרה ומסוגל להציג ניסיון בבנייה, בהשכרה ובניהול נכסים מסוג דומה. הוא עשוי להתאים גם לרוכש של קהילת BTR חדשה יחסית, אם תעודת האכלוס ניתנה בתוך חלון של פחות משלוש שנים.
עבור משקיע ישראלי, נקודת הכניסה הסבירה עשויה להיות שותפות עם יזם ומפעיל אמריקאי בעלי ניסיון מוכח. HUD דורש מהלווה, מהקבלן ומחברת הניהול להראות הצלחה בפרויקטים דומים בסוג ובהיקף. קבוצה חדשה ללא רקורד מקומי תתקשה להסתמך על הון בלבד.
לעומת זאת, המסלול אינו מתאים לכמה אסטרטגיות נפוצות:
- רכישת בתים בודדים משוק היד השנייה והחזקתם כתיק מפוזר.
- בניית שכונה תוך כוונה למכור חלק מהבתים למשקי בית ולשמור את היתר להשכרה תחת אותה הלוואה.
- תוכנית עסקית הנשענת על שחרור הדרגתי של מגרשים מהשעבוד.
- חיתום המבוסס רק על הוצאות של בניין דירות או על שיעור תפוסה גבוה ללא עסקאות השוואה מקומיות.
לרקע על מבנה השוק והמודל העסקי, ראו את המדריך ל־Build-to-Rent.
מה כדאי לבדוק לפני שפונים למלווה
הצעד הראשון אינו לבקש הצעת ריבית, אלא לבדוק אם מבנה הפרויקט מתאים לתוכנית. ארבע בדיקות מוקדמות במסגרת בדיקת הנאותות עשויות לחסוך חודשים של עבודה:
- גבולות הבטוחה: האם כל היחידות והמגרשים רציפים ונשלטים בידי אותה ישות?
- תוכנית היציאה: האם ניתן להחזיק את המתחם כנכס אחד לאורך חיי ההלוואה, ללא מכירת יחידות בודדות?
- ראיות שוק: האם קיימים מתחמי BTR דומים שמספקים נתוני שכר דירה, קצב אכלוס, הוצאות ותפוסה חסרה?
- צוות הביצוע: האם ליזם, לקבלן ולמנהל הנכס יש ניסיון דומה שניתן להציג בחיתום?
רק לאחר מכן נכון להשוות בין 221(d)(4), מימון בנקאי לבנייה, הלוואת גישור או חוב פרטי ומסלול מימון מחדש. ביטוח FHA עשוי לשפר את נגישות ההון ואת תנאי המימון, אך הוא מוסיף תהליך אישור, דרישות תיעוד ומגבלות על הבטוחה ועל אסטרטגיית היציאה.
הזדמנות אמיתית, עם גבולות ברורים
החידוש החשוב אינו עצם העובדה שהממשלה אוהבת Build-to-Rent. החידוש הוא שהמדיניות הפדרלית מתחילה להבחין בצורה מעשית בין איסוף בתים קיימים לבין יצירת שכונות חדשות להשכרה. קהילת BTR שעומדת בתנאים יכולה כעת להיבחן במסלולי FHA שבעבר לא התאימו למבנה שלה.
למשקיעים ישראלים זו אינה הזמנה לקנות עוד בתים בודדים. זו הזמנה לבחון מודל יזמי מוסדי יותר: קרקע רציפה, תכנון אחוד, ניהול מקומי, עתודות מספקות והחזקה ארוכת טווח של המתחם כולו. מי שבונה את העסקה סביב התנאים האלה עשוי לגלות מקור מימון חדש. מי שמנסה להתאים לתוכנית בדיעבד תיק מפוזר או שכונה למכירה, יגלה שהדלת נשארה סגורה.
מקורות והמשך קריאה
הכתבה נשענת על הנחיית HUD ועל הצווים הרשמיים המקושרים בגוף הטקסט. סקירת Walker & Dunlop מ־19 באוקטובר 2026 מספקת הסבר יישומי לתנאי המימון.
- Build-to-Rent: מבנה השוק והמודל העסקי
- סינדיקציה: מבנה השותפות וזכויות המשקיעים
- איך בוחרים חברת נדל״ן בארה״ב
תמונת השער היא איור מקורי להמחשת קהילת בנייה להשכרה; היא אינה תיעוד של פרויקט מסוים.
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
