הברז נסגר, ההיצע מתכווץ: שוק הדירות להשכרה נכנס לשלב חדש
צינור הבנייה של דירות להשכרה בארה״ב הצטמצם לשפל של יותר מעשור, ובחלק מהשווקים כבר נרשמת ירידה בתמריצים לדיירים. אלא שבמקביל הבנקים שוב מקשיחים מימון למולטיפמילי — שילוב שעשוי לחזק נכסים קיימים ולהקשות על פרויקטים ממונפים.
החדשה החשובה של השבוע בשוק המגורים האמריקאי אינה עוד תנודה חודשית במחיר או בשכר הדירה. היא מתרחשת עמוק יותר, בצינור שמייצר את ההיצע של השנים הבאות: ברבעון השלישי של 2026 היו בבנייה בארה״ב כ־550 אלף יחידות מולטיפמילי בלבד — הרמה הנמוכה ביותר מזה יותר מעשור.
המספר הזה, שפרסמה Marcus & Millichap בסקירת הדיור של נובמבר, מסמן שינוי ממשי לאחר גל בנייה גדול שהכביד על שכר הדירה והגדיל את התחרות על דיירים בשווקים רבים. פחות יחידות בבנייה היום פירושן, בדרך כלל, פחות מסירות בעוד שנה או שנתיים. אבל הדרך מכאן לעליית שכר דירה אינה אוטומטית: היא תלויה בביקוש המקומי, בתעסוקה, בהגירה ובכמות היחידות שכבר נמצאות בשלבי השלמה בכל תת־שוק.
גל ההיצע נחלש — אך לא באותה מהירות בכל עיר
לפי המחקר, שוכרים ספגו יותר מ־56 אלף יחידות ברבעון השלישי, קליטה נטו שמצמצמת את הפער מול ההיצע החדש. בשווקים דוגמת אוסטין, ג׳קסונוויל וטמפה, קצב המסירות נעשה נוח יותר ביחס לביקוש לאחר תקופה של עודף היצע חריף. במקביל, שיעור הדירות שהוצעו עם תמריצים לשוכרים ירד מ־17% במאי, השיא שלאחר הקורונה, ל־14.5% בספטמבר — סימן לכך שבחלק מהשווקים בעלי הנכסים נדרשים פחות לסבסד את הכניסה של דיירים חדשים.
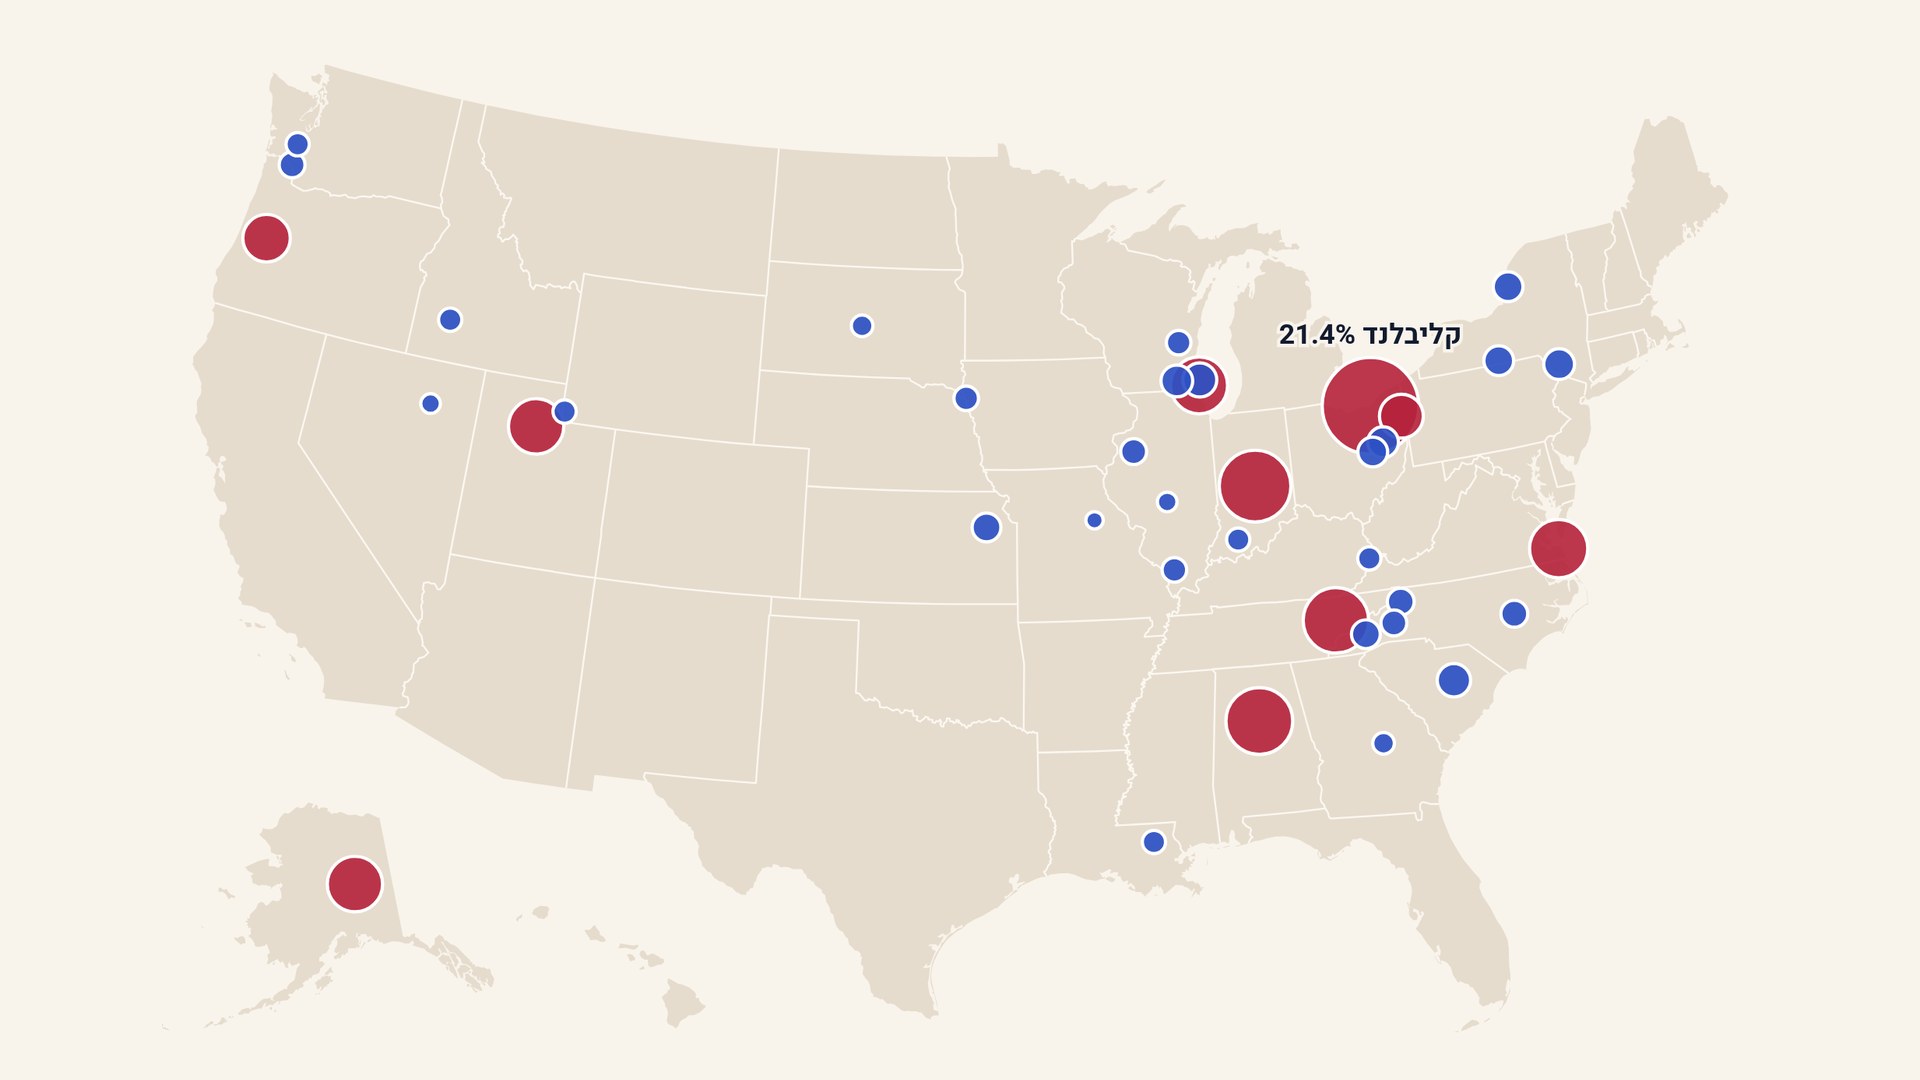
זהו שיפור, לא הכרזה על מחסור ארצי חדש. גם כאשר הצינור הלאומי מתכווץ, בניין ספציפי יכול עדיין להתמודד עם אלפי יחידות חדשות ברדיוס של כמה קילומטרים. לכן הנתון הלאומי הוא נקודת פתיחה לבדיקת השקעה, ולא תחליף לניתוח של מסירות, ספיגה ותמריצים ברמת השכונה. מפת השכירות של אוקטובר הראתה עד כמה הפערים בין הערים חדים.
הבנקים מקשיחים את התנאים בדיוק כשהבנייה מאטה
סקר קציני האשראי של הפדרל ריזרב לחודש אוקטובר מוסיף לסיפור את החצי הפיננסי. לפי הסקר, הבנקים דיווחו על הקשחת סטנדרטים בכל קטגוריות האשראי לנדל״ן מסחרי, לרבות הלוואות המובטחות בנכסי מולטיפמילי, ועל היחלשות בביקוש להלוואות אלה.
בפירוט: מתוך 57 בנקים שענו על השאלה, שמונה הקשיחו את הסטנדרטים למולטיפמילי, שלושה הקלו ו־46 לא שינו אותם. זו אינה סגירת אשראי מוחלטת, אך הכיוון חשוב: פרויקטים חדשים, עסקאות עם מינוף גבוה ונכסים שעדיין אינם מיוצבים צפויים להיתקל בבדיקות קפדניות יותר, בדרישות הון גבוהות יותר או בתמחור פחות נוח.
במגורים הפרטיים נרשמת תנועה הפוכה — קטנה אך מעניינת
באותו זמן, מדד זמינות האשראי למשכנתאות של איגוד בנקאי המשכנתאות עלה באוקטובר ב־0.4% ל־107.5, לאחר חודשיים של ירידות. השיפור הגיע בעיקר מהאשראי הקונבנציונלי ומהרחבת היצע ההלוואות בריבית משתנה ללווים עם יחס הלוואה לשווי נמוך, בעוד שהאשראי הממשלתי כמעט לא השתנה.
המשמעות אינה שהמשכנתאות נעשו זולות — הריביות עדיין גבוהות — אלא שמבחר המוצרים גדל מעט עבור לווים חזקים. כך מתקבלת תמונה מפוצלת, כפי שתיארנו כאן בתחילת החודש: שוק המימון לבתים פרטיים נפתח בשוליים, בעוד שמימון פרויקטים ונכסי דירות להשכרה נעשה שמרני יותר.
יש כסף במערכת, אבל הוא מחפש סיכון נמוך יותר
נתוני הבנק הפדרלי של ניו יורק מראים שלא מדובר בקיפאון מוחלט של האשראי לדיור. ברבעון השלישי נוצרו משכנתאות חדשות בהיקף של 595 מיליארד דולר, יתרות המשכנתאות עלו ל־13.4 טריליון דולר, ומסגרות HELOC גדלו ב־23 מיליארד דולר — העלייה הרבעונית הגדולה ביותר מאז 2005.
עם זאת, שיעור המעבר של משכנתאות לפיגור חמור עלה מ־1.28% ברבעון המקביל אשתקד ל־1.60%. הפד של ניו יורק מדגיש שאיכות האשראי לדיור נותרה חזקה במונחים היסטוריים, אך הנתון מזכיר מדוע מלווים אינם ממהרים להוריד הגנות דווקא עכשיו.
מה משתנה עבור משקיע ישראלי
ההתכווצות בצינור הבנייה עשויה להיטיב עם נכסי מולטיפמילי קיימים ומיוצבים: כאשר פחות דירות חדשות מתחרות על אותו דייר, קל יותר לשמור על תפוסה ולהפחית תמריצים. במובן הזה, נכס קיים עם תזרים מוכח עשוי ליהנות מהמחסור העתידי בלי לשאת את מלוא סיכון הפיתוח.
מנגד, ריבית גבוהה והקשחת אשראי עלולות למחוק את היתרון אם העסקה נשענת על מינוף אגרסיבי, מימון גישור קצר או הנחה למחזור קל בעוד שנתיים. מבחן המחזור של בלקסטון המחיש את הנקודה הזו. בעסקאות כאלה חשוב לבחון לא רק את שיעור הריבית, אלא גם את יחס כיסוי החוב, שיעור ההיוון, דרישות הריקורס, עלות תקרת הריבית והתרחיש שבו ההלוואה אינה ממוחזרת במועד.
למשקיע הישראלי יש גם שכבת סיכון נוספת: תנודות שקל־דולר. שיפור בתזרים הדולרי אינו מבטיח תשואה שקלית טובה, וחולשה זמנית בדולר יכולה לשנות את תוצאת ההשקעה גם כאשר הנכס עצמו עומד בתוכנית.
השורה התחתונה
שוק הדירות להשכרה האמריקאי אינו נכנס לתקופה פשוטה יותר — אלא לשלב אחר. גל המסירות שאפיין את השנים האחרונות מתחיל להתפוגג, ולכן נכסים קיימים בשווקים שבהם הביקוש נשמר עשויים לקבל רוח גבית. במקביל, הון בנקאי נעשה בררני יותר ומעניק יתרון לקונים שמגיעים עם הון עצמי, תזרים קיים ותוכנית מימון שאינה תלויה בירידת ריבית מהירה.
החדשות הטובות הן שהלחץ מצד ההיצע עשוי להיחלש. החדשות הפחות נוחות הן שהדרך ליהנות מכך עוברת כיום דרך חיתום שמרני יותר — לא דרך תחזית אופטימית בלבד.
השכנים התנגדו, הוועדה אישרה: הגינה של טיילור סוויפט בקליבלנד
הכתבה הבאהאיפה ישראלים מחפשים בתים בארה״ב? מפת השווקים המקיפה
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
