המשרדים זינקו ב־30% — אבל 63% מהבנייה הם בכלל דאטה סנטרים
ההוצאה על בנייה פרטית בקטגוריית המשרדים זינקה בכמעט 30%, אך פירוק הנתון מגלה כי דאטה סנטרים כבר מהווים 63% מהקטגוריה וצמחו ב־73% בשנה. משרדים רגילים דווקא ירדו — הבחנה שמשנה את הדרך שבה משקיעים צריכים לקרוא את נתוני הבנייה ולבחון נכסים.
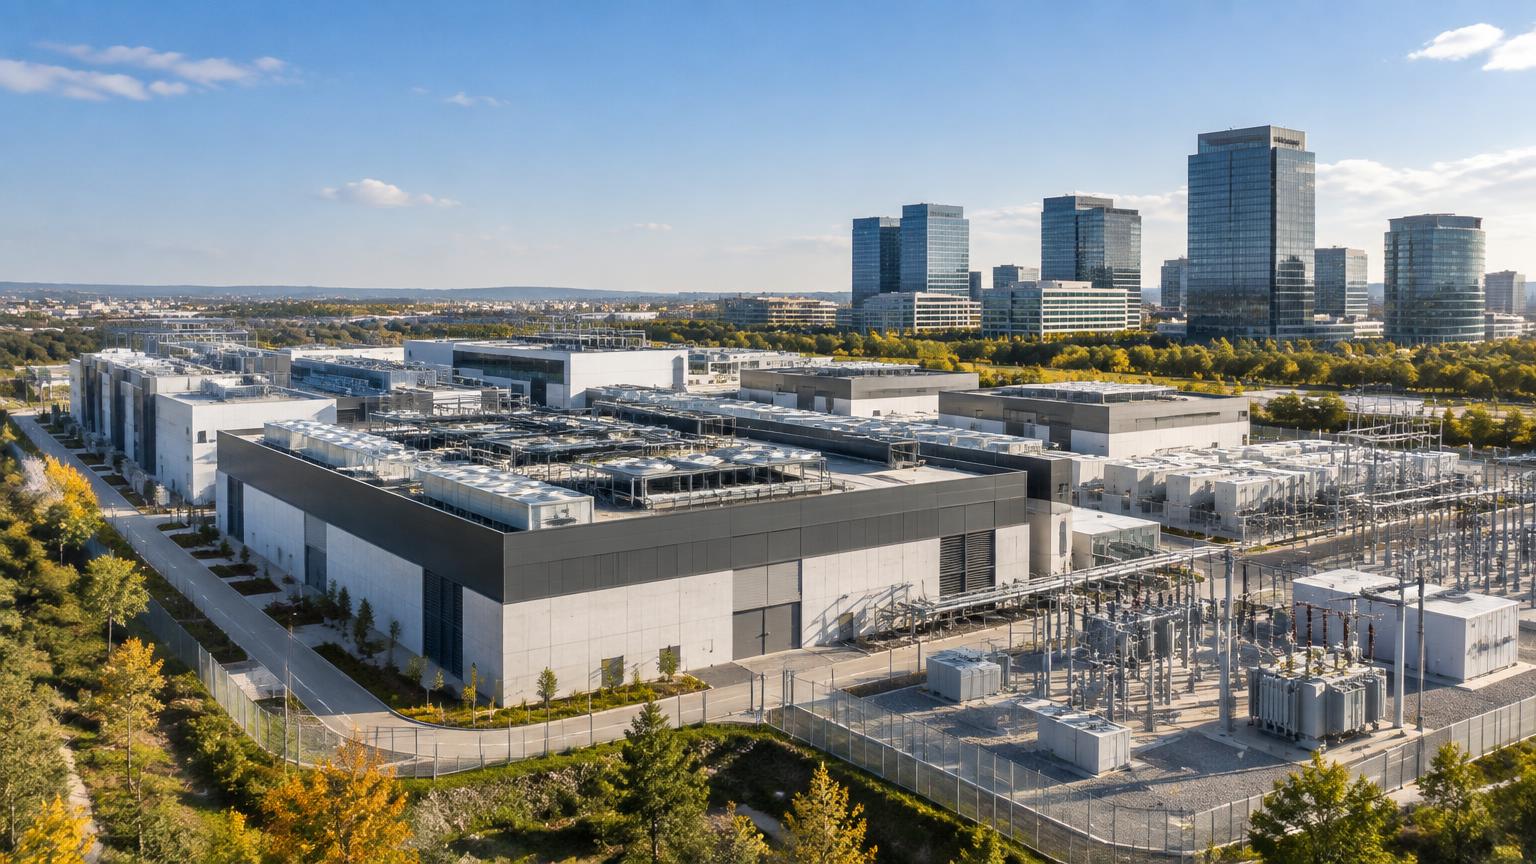
המספר הראשון נראה כמו בשורה גדולה לשוק המשרדים: ההוצאה על בנייה פרטית בקטגוריית Office עלתה באוגוסט ב־29.8% לעומת השנה שעברה.
אלא שהכותרת הזו אינה אומרת שעובדים חוזרים למגדלים, שחברות שוב שוכרות קומות או שבעלי בנייני משרדים קיבלו סוף־סוף רוח גבית.
הסיבה פשוטה: לשכת מפקד האוכלוסין האמריקאית מסווגת דאטה סנטרים בתוך קטגוריית המשרדים. וכאשר מפרידים אותם, מתברר שהזינוק כולו כמעט נובע מבניינים המאכלסים שרתים — לא מעמדות עבודה.
זהו הסיפור החשוב בדוח הבנייה שפורסם ב־1 באוקטובר: ארה״ב אינה חווה התאוששות רחבה בבנייה המסחרית. היא חווה מעבר חד של הון אל תשתיות דיגיטליות וחשמל, בזמן שחלקים גדולים מהנדל״ן המסורתי עדיין נחלשים.
מקורות: Census · RealtyWire
המספר שמסתתר בתוך ״משרדים״
לפי טבלאות הפירוט של Census, היקף הבנייה הפרטית של דאטה סנטרים הגיע באוגוסט לקצב שנתי מנוכה עונתיות של כ־84.95 מיליארד דולר. זהו זינוק של 73% לעומת 49.05 מיליארד דולר באוגוסט 2025.
דאטה סנטרים כבר מהווים 63% מכלל הבנייה הפרטית המסווגת כמשרדים, לעומת 48% שנה קודם לכן. מנגד, תת־הקטגוריה של משרדים כלליים — בנייני הנהלה, משרדים מקצועיים ומבנים דומים — ירדה ב־9.7% בשנה, לקצב של כ־45.8 מיליארד דולר.
במילים פשוטות: כשקוראים ש״בניית המשרדים מזנקת״, רוב הכסף אינו הולך למגדלים עם חדרי ישיבות. הוא הולך לאולמות שרתים, מערכות קירור, חשמל גיבוי ותשתיות תקשורת.
ההגדרה הרשמית חשובה גם מסיבה נוספת. Census כולל בנתון את המבנה ואת המערכות הקבועות, אך אינו כולל את השרתים והמדפים עצמם. לכן 84.95 מיליארד הדולר אינם מייצגים את מלוא השקעת ה־AI והענן; זהו אומדן לפעילות הבנייה בלבד.
מקורות: הגדרות Census · RealtyWire
זו אינה הבחנה סמנטית — אלה שני נכסים שונים
דאטה סנטר ובניין משרדים יכולים להופיע באותה שורה סטטיסטית, אך מבחינה השקעתית כמעט אין ביניהם דמיון.
בניין משרדים נבחן לפי תפוסה, שכר דירה אפקטיבי, הוצאות התאמה לשוכר, מועד פקיעת חוזים, איכות המיקום והיכולת להסב שטח. דאטה סנטר נבחן קודם כול לפי זמינות חשמל, מועד החיבור לרשת, עלות הקירור, מים, סיבים אופטיים, גיבוי, מגבלות רעש וזהות מפעיל או שוכר בעל יכולת אשראי.
לכן הנתון המצרפי אינו יכול לשמש הוכחה לכך ששוויו של בניין משרדים רגיל עומד להתאושש. להפך: אם תת־הקטגוריה של משרדים כלליים יורדת בזמן שהשורה הכוללת מזנקת, המשקיע חייב להפריד בין הסיפור של ה־AI לבין הכלכלה של הנכס שהוא מחזיק בפועל.
הנתונים החדשים מוסיפים שכבה כמותית לדיון ש־NadlanUSA כבר הציג על הקשר בין בינה מלאכותית, חשמל ונדל״ן. כעת ניתן לראות לא רק שהביקוש לחשמל משנה את מפת ההשקעות — אלא גם שהוא משנה את משמעותן של קטגוריות הבנייה עצמן.
מקורות: כתבת הרקע על חשמל ונדל״ן
גם הזינוק החודשי בבנייה דורש זהירות
ההוצאה הכוללת על בנייה בארה״ב עלתה באוגוסט ב־0.9% לעומת יולי, לקצב שנתי של 2.203 טריליון דולר. אולם Census מציין שטווח הטעות של השינוי החודשי הוא פלוס או מינוס נקודת אחוז. כלומר, העלייה החודשית אינה מובהקת סטטיסטית ונתוני החודש עדיין עשויים להתעדכן.
המגמה השנתית פחות מעודדת: ההוצאה הכוללת הייתה נמוכה ב־1.7% לעומת אוגוסט 2025, ובשמונת החודשים הראשונים של השנה היא ירדה ב־3.1% לעומת התקופה המקבילה.
גם הדיור נשאר חלש. הבנייה למגורים הייתה נמוכה ב־4.8% לעומת השנה שעברה; הבנייה של בתים צמודי קרקע ירדה ב־3.5%, והמולטיפמילי ירד ב־0.6%.
בלי דאטה סנטרים, התמונה חלשה עוד יותר
לפי חישוב של RealtyWire המבוסס על טבלאות Census, הדאטה סנטרים סיפקו כשלושה רבעים מהעלייה החודשית בבנייה הפרטית שאינה למגורים. אם מוציאים אותם מהחישוב, הבנייה הפרטית הלא־למגורים ירדה ב־5.9% לעומת השנה שעברה.
גם ענפים שקיבלו תשומת לב רבה בשנים האחרונות נסוגים. הבנייה הפרטית של מפעלים ירדה ב־19.8% בשנה. בתוך הקטגוריה הזו, בניית מפעלי מחשבים, אלקטרוניקה וציוד חשמלי ירדה מכ־95.4 מיליארד דולר לכ־52.3 מיליארד דולר — ירידה של 45%.
בנייה למסחר ירדה ב־5.4%, מלונאות ב־10% ומחסנים ב־8.1%. מול כל אלה ניצבות שתי קטגוריות צומחות: דאטה סנטרים ותשתיות חשמל. הבנייה הפרטית של פרויקטי חשמל עלתה ב־10.8% לעומת השנה שעברה.
המסקנה אינה שכל נכס הקשור ל־AI הוא השקעה טובה. המסקנה היא שהון הבנייה מתרכז כיום במספר מצומצם של שימושים בעלי דרישות תשתית גבוהות, בעוד ההתאוששות הרחבה שעדיין דרושה למשרדים, למסחר ולמגורים אינה מופיעה בנתונים.
שוק ההון נפתח — אבל באופן סלקטיבי
דוח שפורסם באוקטובר על שוקי ההון בנדל״ן המסחרי מציג תמונה דומה של פיצול. במחצית הראשונה של 2026 נרשמה עלייה בנפח העסקאות במשרדים, בתעשייה ובמסחר, בעוד המולטיפמילי ירד מעט. הנדל״ן התעשייתי הוביל עם עלייה של כמעט 50% בנפח העסקאות, ורכישות של קרנות REIT גדלו ב־76.6%.
במקביל, האשראי לא חזר באותה עוצמה. היקף ההלוואות נטו לנכסים מסחריים שאינם מולטיפמילי הסתכם ברבעון הראשון ב־3.3 מיליארד דולר בלבד, לעומת 17.9 מיליארד דולר ברבעון הקודם. שיעור הנכסים המסחריים בדירוג שאינו השקעה ושסווגו במצוקה ירד ל־1.4%, אך ירידה במצוקה המדווחת אינה בהכרח הוכחה שכל בעיות המחזור נפתרו.
חשוב גם לזכור שרוב נתוני הדוח מתייחסים למחצית הראשונה או לרבעון הראשון של השנה. הם פורסמו כעת, אך אינם משקפים במלואם את העלייה האחרונה בעלויות המימון.
מקורות: CREDA · דוח שוקי ההון של CREDA
ובשוק הדיור, מחיר הכסף שוב עולה
ב־1 באוקטובר הגיעה הריבית הממוצעת על משכנתה קבועה ל־30 שנה ל־7.28%, לעומת 7.03% שבוע קודם ו־6.34% שנה קודם. לפי Associated Press, זו הייתה העלייה השבועית החדה ביותר בארבע שנים והרמה הגבוהה ביותר מאז נובמבר 2023.
הנתון של Freddie Mac מתייחס להלוואות קונפורמיות ללווים בעלי אשראי מצוין והון עצמי של 20%. הוא אינו הריבית שמשקיע ישראלי יקבל בהכרח במסלול DSCR או Foreign National, אך הוא מציב בנצ׳מרק ברור: סביבת המימון של הדיור אינה מעניקה כרגע סיוע להתאוששות בבנייה.
מקורות: Associated Press
כך צריך לקרוא את הנתון לפני שמקבלים החלטה
כאשר כותרת כלכלית מצביעה על זינוק בקטגוריית נדל״ן, כדאי לשאול ארבע שאלות קצרות:
- מה בדיוק כלול בקטגוריה? במקרה של Office, דאטה סנטרים יכולים לשנות לחלוטין את הממוצע.
- האם העלייה רחבה או מרוכזת? זינוק בשימוש אחד אינו התאוששות של כל הענף.
- האם מדובר בשינוי חודשי מובהק? עלייה של 0.9% אינה בהכרח שינוי אמיתי כאשר טווח הטעות הוא נקודת אחוז.
- האם הנתון מתאים לנכס הנבדק? משקיע במשרד פרברי, מחסן, דירה להשכרה או קרקע לדאטה סנטר חשוף למנועי ערך שונים.
למשקיע הישראלי, השיעור מעשי במיוחד. אין די בכך שמצגת השקעה מציגה ״צמיחה בבניית משרדים״ או ״ביקוש המונע בידי AI״. צריך לזהות את תת־השוק, לבדוק אם קיימת הקצאת חשמל מחייבת, להבין מי משלם על התשתית, ולוודא שהשוכר והחוב מתאימים לתקופת ההמתנה.
הכותרת חיובית — אבל הסיפור ממוקד הרבה יותר
הזינוק בדאטה סנטרים הוא התפתחות ממשית ובעלת השלכות עצומות על קרקע, חשמל, תעשייה ושוקי הון. הוא גם עשוי ליצור הזדמנויות סביב תחנות משנה, קווי הולכה, קירור, מים ונכסים תעשייתיים בעלי תשתית קיימת.
אבל אסור להפוך אותו לסיפור על התאוששות כללית בנדל״ן.
הנתונים החדשים אומרים משהו מדויק יותר: הון הבנייה בארה״ב עובר אל התשתית שמפעילה את הכלכלה הדיגיטלית, בזמן שמשרדים רגילים, מפעלים, מסחר ודיור עדיין מתמודדים עם ביקוש לא אחיד ומימון יקר.
לכן השאלה הנכונה אינה האם ״המשרדים חזרו״. השאלה היא איזה חלק מהקטגוריה צומח — והאם הנכס שעל השולחן באמת נמצא בו.
1.4% או 8.02%? שני מדדי הנדל״ן המסחרי מספרים סיפורים הפוכים — ושניהם נכונים
הכתבה הבאהעסקת ה־1.1 מיליארד דולר של מוישה מאנה: 17 שנות איסוף קרקע הופכות לקמפוס של Carnegie Mellon
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
