הריבית על המשכנתה חזרה ל־7.28%: האם רוכשי מזומן באמת מרוויחים?
הריבית הקבועה ל־30 שנה זינקה ל־7.28% — העלייה השבועית החדה מאז 2022. בספטמבר 20.8% מהמודעות כללו הורדת מחיר, בתים תחת חוזה ירדו ב־4.1% ובקשות מימון לרכישה ירדו ב־14% לעומת שנה קודם. מה זה אומר לקונה במזומן?
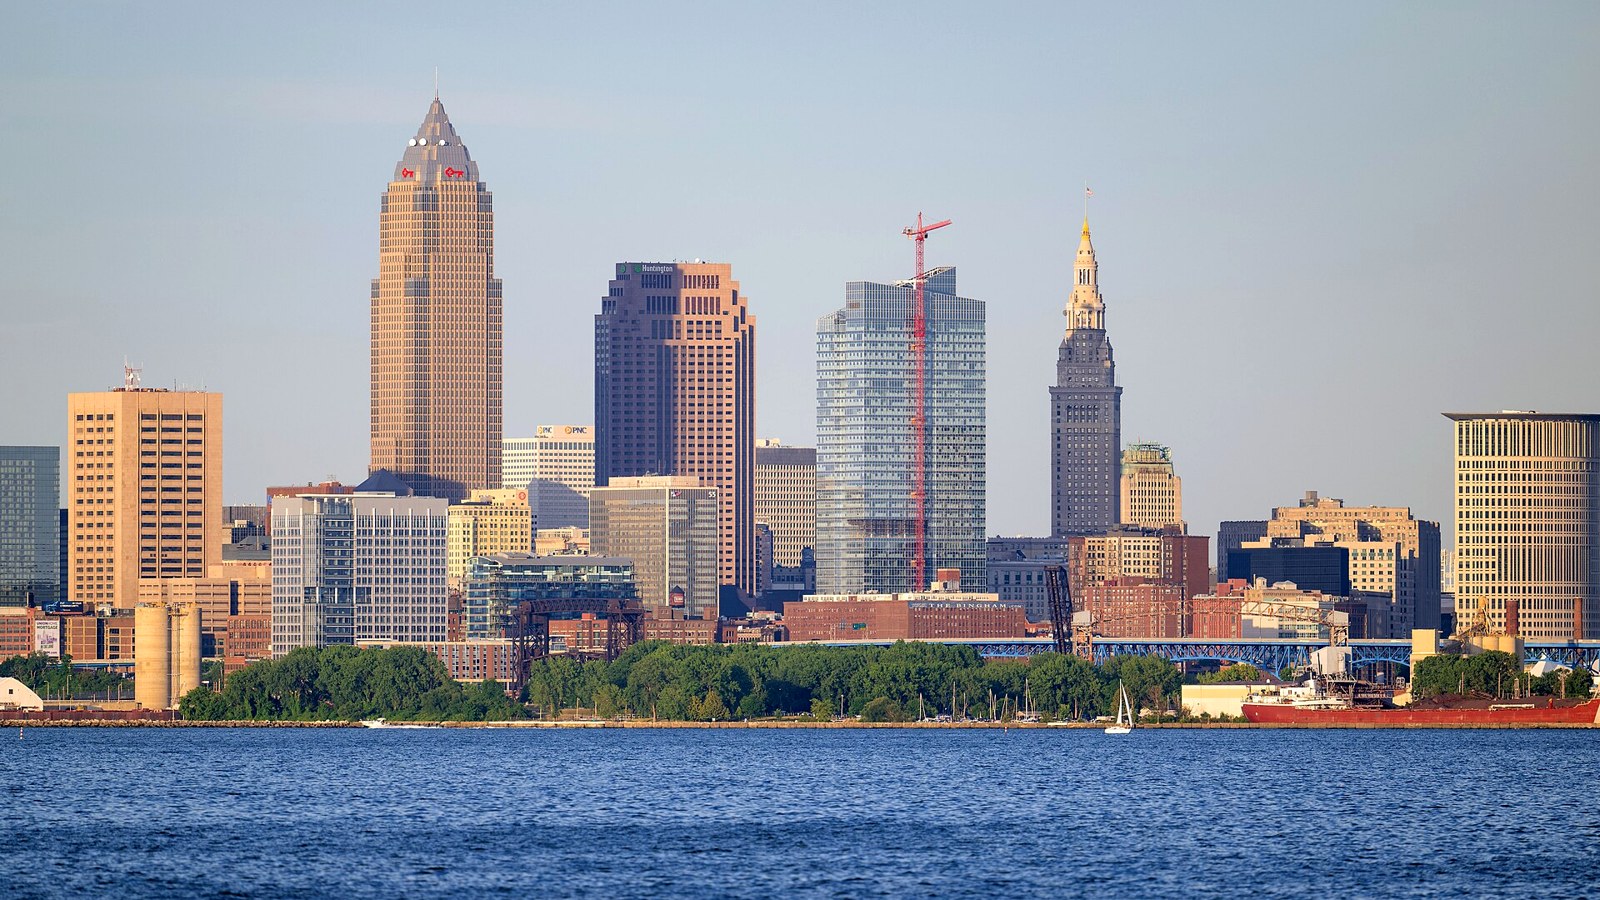
קו הרקיע של קליבלנד כפי שנראה מפארק לייקווד, יוני 2024. צילום: Erik Drost / Wikimedia Commons, CC BY 2.0. התמונה נחתכה להתאמה לפורמט השער.
הריבית על המשכנתה האמריקאית ל־30 שנה עלתה בשבוע אחד מ־7.03% ל־7.28% — הקפיצה השבועית הגדולה ביותר מאז אוקטובר 2022, והרמה הגבוהה ביותר זה כמעט שלוש שנים. במקביל, בספטמבר הונמכו המחירים המבוקשים ביותר מחמישית מהמודעות, אך פחות בתים עברו למצב של חוזה. למי שתלוי במימון, זאת עוד מגבלה על התקציב; למי שמגיע עם הון עצמי מלא, זה עשוי להרחיב את מרחב המשא ומתן. אבל המילה החשובה היא ״עשוי״: ריבית ארצית לא קובעת לבדה מה יקרה לבית מסוים ברחוב מסוים.
מ־7.03% ל־7.28% בשבוע
בסקר השבועי של Freddie Mac מ־1 באוקטובר עמדה הריבית הממוצעת על משכנתה קבועה ל־30 שנה על 7.28%, לעומת 7.03% שבוע קודם. לפי Realtor.com, זו העלייה השבועית הגדולה ביותר מאז אוקטובר 2022, והרמה הגבוהה ביותר זה כמעט שלוש שנים. אלה ריביות ממוצעות ללווים שעומדים בתנאי הסקר, לא הצעת מימון אישית לכל קונה. הפער בין השתיים — 0.25 נקודת אחוז — נשמע קטן, אך מצטבר בכל תשלום חודשי.
דוגמה, לא הצעת אשראי: בהלוואה של 240 אלף דולר ל־30 שנה, בריבית קבועה של 7.03%, תשלום הקרן והריבית החודשי הוא כ־1,602 דולר; ב־7.28% הוא כ־1,642 דולר. ההפרש הוא כ־40 דולר לחודש, או כ־14,600 דולר אם מחזיקים את אותה הלוואה עד סוף התקופה בלי למחזר או לפרוע מוקדם. ביטוח, ארנונה, עמלות ועלויות סגירה אינם כלולים. אפשר להזין את נתוני העסקה האישיים במחשבון המשכנתא.
למה משכנתאות לא נעות אחד לאחד עם החלטת הפד
הפד העלה בספטמבר את טווח הריבית הקצרה ל־3.75%–4.00%. אבל משכנתה קבועה ל־30 שנה אינה הלוואה בריבית הפד: היא מתומחרת בשוק האג״ח לפי ציפיות לריביות ולאינפלציה לאורך זמן, בתוספת מרווחי סיכון ועלויות המימון. לכן אפשר לראות תנועות שונות בריבית הפד, בתשואת האג״ח הממשלתית לעשר שנים ובריבית שמוצעת לרוכש. אין כאן נוסחה שלפיה כל שינוי של רבע אחוז בפד מתורגם מיידית לרבע אחוז במשכנתה.
הזינוק השבועי מגיע גם לשוק שבו ההיצע כבר אינו דל באותה מידה בכל מקום. כפי שראינו במפת המלאי הארצית, חזרת המלאי אינה אחידה: כאשר מתאימים את הספירה לגידול במספר משקי הבית, רק חלק מהמדינות חזרו לרמת המלאי שלפני המגפה. גם כוח המיקוח אינו אחיד.
הקונה במזומן לא מקבל הנחה אוטומטית
המתח בשוק כבר ניכר בדוח ספטמבר של Realtor.com: 20.8% מהמודעות הפעילות כללו הורדת מחיר מבוקש, השיעור הגבוה ביותר שנמדד בחודש ספטמבר מאז 2018. ובאותו חודש, מספר הבתים שהיו תחת חוזה ירד ב־4.1% לעומת ספטמבר אשתקד — מדד המלאי של עסקאות בהמתנה ב־Realtor.com, לא נתון המכירות בהמתנה החודשי של איגוד המתווכים NAR. גם הביקוש למימון נחלש: לפי סקר התאחדות בנקאי המשכנתאות MBA לשבוע שהסתיים ב־25 בספטמבר, מדד בקשות המשכנתה לרכישה, ללא התאמה עונתית, היה נמוך ב־14% מהשבוע המקביל שנה קודם. המדדים הללו נאספו לפני פרסום ריבית ה־7.28% ב־1 באוקטובר; הם מתארים שוק שכבר נחלש, ולא את ההשפעה המאוחרת של הקריאה השבועית הזאת.
הורדת מחיר מבוקש אינה אומרת שהבית נמכר בהנחה, ובוודאי אינה מבטיחה הנחה לכל רוכש במזומן. מחיר שהורד יכול עדיין להיות גבוה משווי השוק; מוכר של בית מבוקש עשוי לקבל כמה הצעות גם עכשיו.
היתרון של מזומן הוא בראש ובראשונה ודאות ביצוע. מוכר משווה לא רק את הסכום המוצע, אלא גם את הסיכון שהבנק לא יאשר את המימון, שהשמאות תיפול מתחת למחיר או שהסגירה תידחה. הצעה שמציגה הוכחת כספים, מועד סגירה מציאותי ותנאים מוגדרים היטב יכולה להיות אטרקטיבית גם בלי להיות ההצעה הגבוהה ביותר. אבל ויתור גורף על בדיקות כדי ״לנצח״ במכרז עלול לעלות הרבה יותר מכל הנחה במחיר.
עבור משקיע מישראל השאלה אינה אם אפשר לומר ״אני משלם במזומן״, אלא מה מצב הבית אחרי הרכישה: רישוי מקומי, תיקונים, ארנונה, ביטוח, תקופות ריקות, ניהול נכס ורזרבה. כל אלה נשארים גם כשאין תשלום משכנתה. המדריך לקליבלנד מפרט מדוע צריך לבדוק את הרחוב, הרשות המקומית והדרישות בנכס עצמו — לא להסתפק בכותרת על שוק אוהיו כולו.
מה לבדוק לפני שמגישים הצעה
- מחיר מול עסקאות שנסגרו בפועל: לא רק מול מודעות שהופחתו. השוו מצב פיזי, שכונה ותאריך סגירה.
- זמן בשוק וסיבת ההפחתה: הורדת מחיר אחרי תמחור שאפתני אינה בהכרח הזדמנות; בקשו היסטוריית מודעה ודוח בדיקה.
- עלות מלאה אחרי הרכישה: ארנונה, ביטוח, תיקונים, ניהול ורזרבה. אפשר להשוות מסלולים גם דרך מחשבון שכירות מול רכישה, אך לא להחליף בו בדיקת עסקה.
- היכן המזומן נשאר: קנייה ללא חוב מפחיתה סיכון מימוני, אבל ריכוז כל ההון בנכס אחד יוצר סיכון נזילות. יש להשאיר כסף להפתעות ולא לתמחר מחדש את העסקה רק לפי ההנחה שקיבלתם.
הריבית של 7.28% היא נתון שבועי אחד, לא נבואה. מי שמחכה לירידת ריבית יכול לגלות שגם המחיר או התחרות השתנו בינתיים; מי שקונה עכשיו במזומן צריך לוודא שהעסקה טובה גם בלי להניח שמימון של אחרים יישאר יקר. כוח מיקוח הוא יתרון רק כשהוא מלווה במחיר בדוק וביכולת לומר לא.
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
