מגדל ביוסטון ב־20 מיליון דולר: העסקה הישראלית שמתחילה במחיר — ונבחנת בעלות ההסבה
שדה נדל״ן חתמה על הסכם לרכישת מגדל משרדים ותיק ב־Allen Parkway ביוסטון תמורת 19.97 מיליון דולר. מחיר הכניסה נמוך במיוחד, אך בדיקת הנאותות תצטרך להראות אם עלויות ההסבה, השוכרים והמימון משאירים מקום לרווח אמיתי.
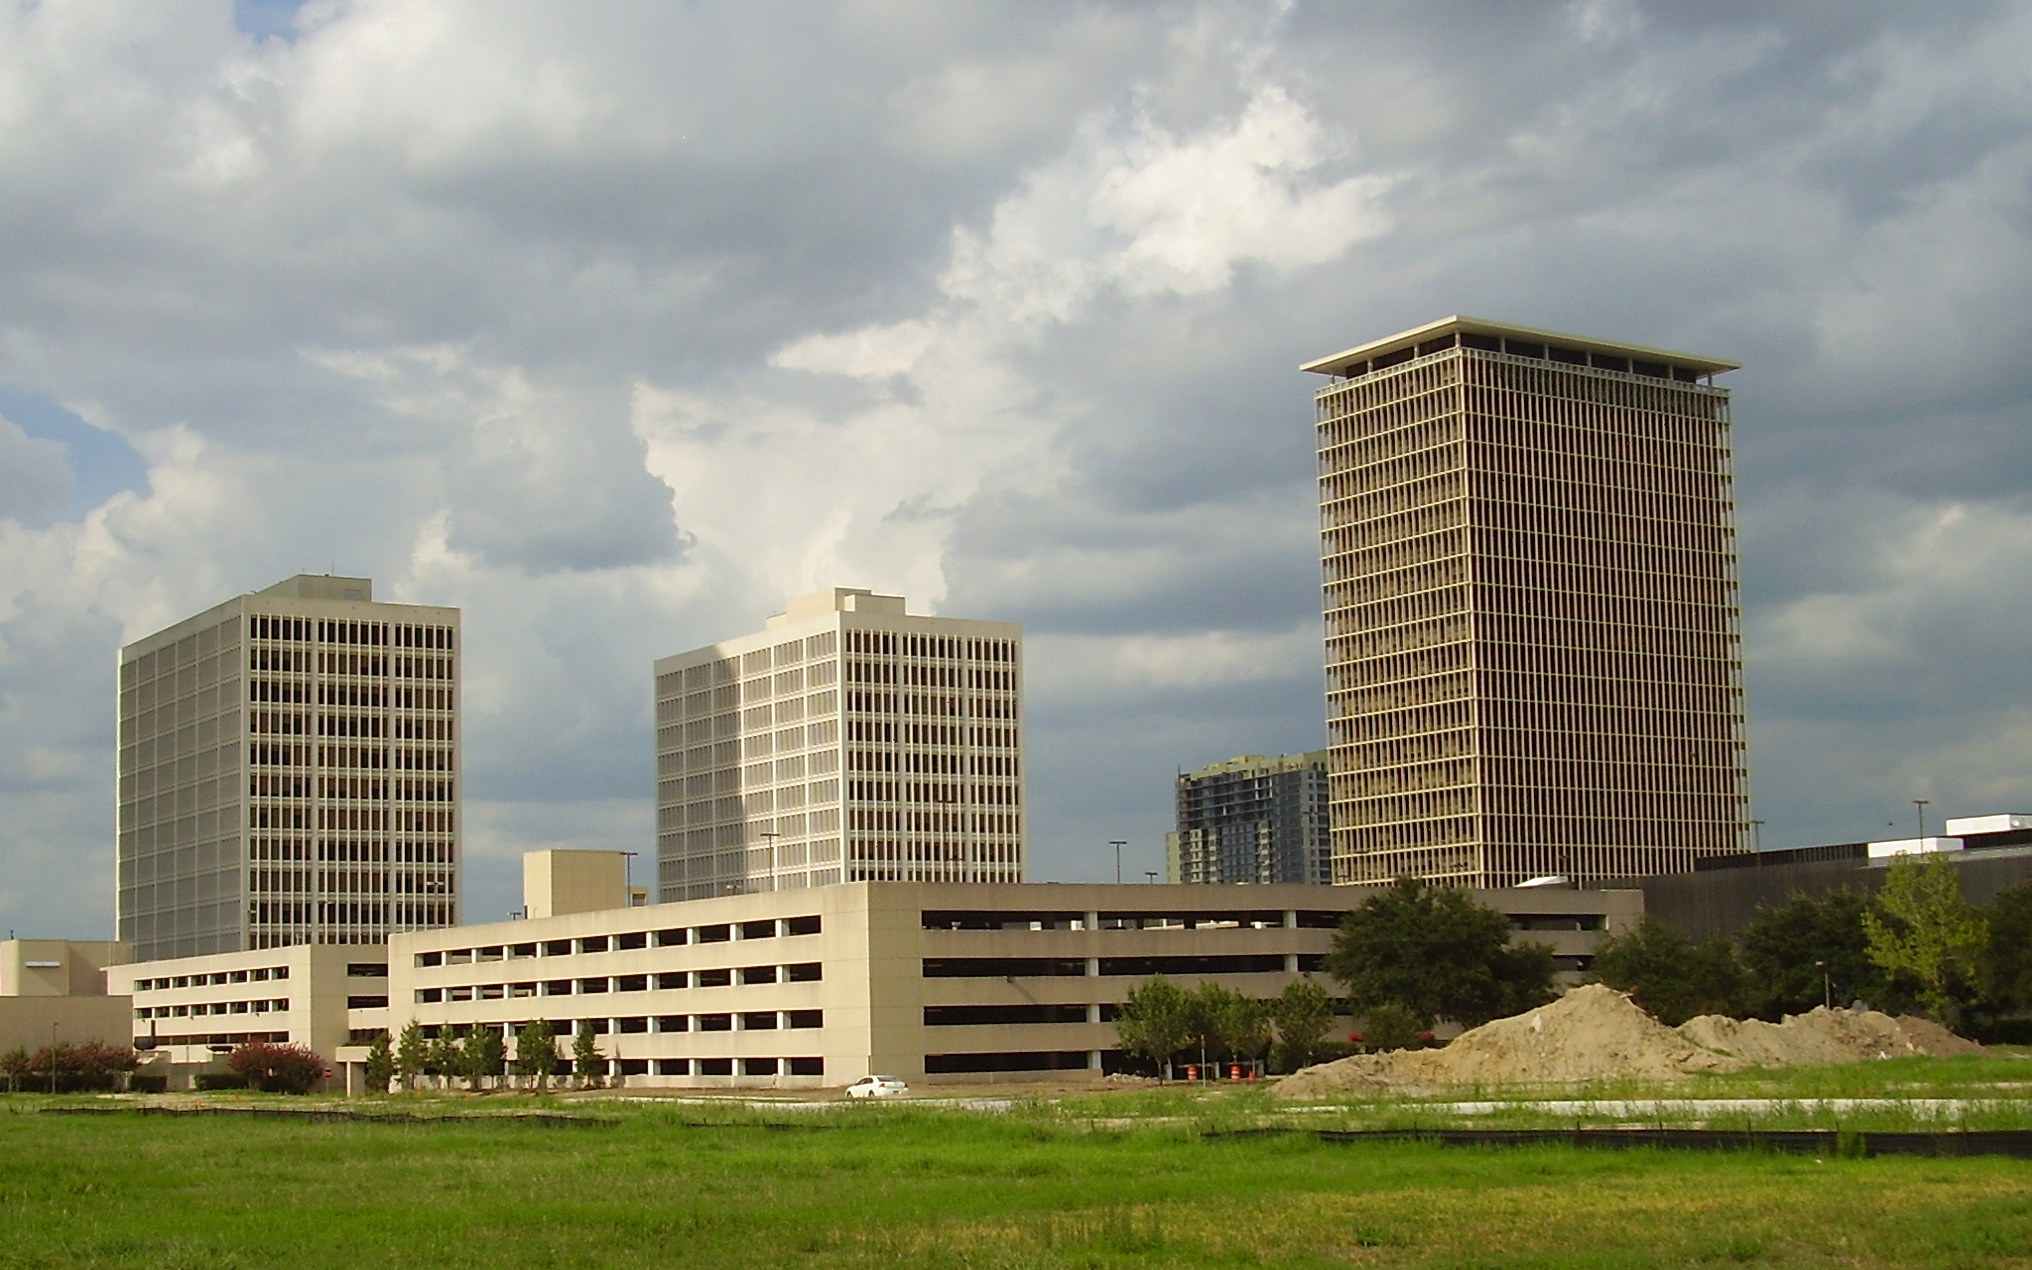
Wortham Tower — המגדל הגבוה מימין — בקמפוס American General לאורך Allen Parkway ביוסטון. צילום ארכיון: WhisperToMe / Wikimedia Commons, נחלת הכלל. התצלום אינו עדכני ונחתך להתאמה לפורמט השער.
כמעט חצי מיליון רגל רבועה של בניין במיקום מרכזי ביוסטון, תמורת פחות מ־20 מיליון דולר: זו הכותרת ששדה נדל״ן הביאה השבוע לבורסה בתל אביב. מאחורי המספר החריג עומדת עסקה שעשויה להפוך לאחד מפרויקטי ההסבה המעניינים של יזם ישראלי בארצות הברית — אך גם לכזו שממחישה מדוע "מחיר מציאה" בנדל״ן משרדי הוא רק תחילתו של החישוב.
לפי הדיווח המיידי של החברה, חברת הבת Sade Holdings חתמה ב־13 בנובמבר 2026 על הסכם לרכישת Wortham Tower בכתובת 2727 Allen Parkway ביוסטון, תמורת 19.97 מיליון דולר. הדיווח פורסם ב־16 בנובמבר. המגדל כולל כ־416 אלף רגל רבועה נטו של משרדים, כ־70 אלף רגל רבועה נוספים ו־832 מקומות חניה בחניון מקורה. בכוונת שדה לבחון הסבה לפרויקט קונדומיניום ברמת Class A, לצד שימושים נלווים.
המחיר משקף כ־41 דולר לרגל רבועה בחישוב כלל השטח, או כ־48 דולר לרגל רבועה לפי שטחי המשרדים נטו. אלה מספרים נמוכים מאוד ביחס לעלות הקמה חדשה — אבל העסקה טרם הושלמה. לפי פרטי ההסכם שדווחו, הרוכשת תפקיד פיקדון של 250 אלף דולר בשתי פעימות. תקופת בדיקת הנאותות נמשכת עד 11 במרץ 2027, ובמהלכה רשאית הרוכשת לבטל את ההסכם לפי שיקול דעתה ולקבל את הפיקדון בחזרה. השלמת העסקה צפויה עד 26 באפריל 2027. לכן הניסוח המדויק בשלב זה הוא "הסכם רכישה", לא "רכישה שהושלמה".
למה מגדל שלם נמכר במחיר כזה
Wortham Tower אינו בניין מגורים חדש, אלא מגדל משרדים בן 25 קומות שהושלם ב־1965. רישום שיווקי עדכני מסווג אותו כבניין Class B ומציין שיפוץ ב־2020, ומודעות ההשכרה מציעות בו יותר מ־100 אלף רגל רבועה של משרדים פנויים, בכ־19 דולר לרגל רבועה לשנה. ההקשר הרחב לא מסייע: לפי ביזפורטל, שיעור השטחים הפנויים במשרדי יוסטון עמד ברבעון השלישי של 2026 על כ־23.6% לפי Cresa, וחלק ניכר מפעילות ההשכרה נודד למגדלי Class A חדשים. מגדל ותיק עם קומות פנויות בשוק כזה הוא בדיוק הנכס שבעליו מוכנים למכור במחיר נמוך — ושיזם רואה בו חומר גלם להסבה.
ובכל זאת, הבניין אינו ריק. רשות הרישוי של טקסס (TDLR) רשמה עבודות שיפוץ פנים בכ־6,000 רגל רבועה עבור לשכת עורכי הדין של טקסס (State Bar of Texas), במימון השוכרת, שהסתיימו במרץ 2026. מסמך הצעת השכירות מ־2025 מראה שהלשכה בחנה חוזה לשבע או לכעשר שנים, שיתחיל ביוני 2026 לכל המוקדם. אלה עבודות התאמה לשוכר טיפוסיות — והן מעידות על שוכרים פעילים, ייתכן שגם בחוזים ארוכים.
המשמעות היא שהרוכשת אינה מקבלת "קופסה ריקה" שניתן להסב מיד. ככל שקיימים בבניין חוזי שכירות פעילים, יהיה צורך להבין את מועדי סיומם, זכויות השוכרים ועלויות הפינוי או ההעתקה. גם עצם ההסבה מחייבת בדיקה הנדסית ותכנונית: מערכות אינסטלציה ומיזוג, חלוקת הקומות, אור טבעי, מעליות, בטיחות אש, רישום יחידות קונדומיניום והקמת תשתיות ושירותים המתאימים למגורים.
מחיר הרכישה הוא רק שורה אחת בתקציב
בפרויקט הסבה, המדד החשוב אינו רק מחיר הקנייה לרגל רבועה אלא העלות הכוללת לרגל רבועה שניתנת למכירה. בדרך נמצאות עלויות קשות ורכות: תכנון, היתרים, בנייה, מימון, אחזקת המבנה בתקופת העבודות, טיפול בשוכרים קיימים, שיווק, עמלות מכירה ורזרבה לחריגות. בנוסף, לא כל רגל רבועה בבניין משרדים הופכת לרגל רבועה של דירה שניתן למכור; מסדרונות, ליבות, מערכות ושטחים משותפים מקטינים את שטח המכירה האפקטיבי.
לכן, המחיר של 19.97 מיליון דולר מעניק לשדה נקודת פתיחה נמוכה — אך אינו מוכיח לבדו שהפרויקט רווחי. כדי להעריך את העסקה במלואה חסרים בשלב זה כמה נתונים מהותיים: תקציב ההסבה, מקורות המימון, היקף השטח המתוכנן למכירה, מספר היחידות, לוח הזמנים, מצב חוזי השכירות ומחירי המכירה שעליהם מבוססת התוכנית העסקית.
ובכל זאת, יש כאן היגיון יזמי ברור
הבניין יושב על Allen Parkway, ציר מרכזי המחבר בין מרכז העיר, Buffalo Bayou ואזורים מבוססים ממערב לדאונטאון. 832 מקומות החניה הם נכס תפעולי משמעותי בעיר תלויה ברכב, והבסיס הנמוך עשוי לאפשר ליזם לספוג חלק מעלויות ההסבה בלי להגיע לעלות של בנייה חדשה מאפס. לפי החברה, העסקה מצטרפת לפעילותה הקיימת ביוסטון, ובכלל זה לפרויקט Arno הסמוך.
גם הרקע האדריכלי מעניק למגדל זהות שקשה לייצר בפרויקט חדש. לפי SAH Archipedia, המאגר של אגודת היסטוריוני האדריכלות האמריקאית, המגדל נבנה עבור חברת הביטוח American General ותוכנן בידי המשרד Lloyd, Morgan and Jones. המאגר מציין שהבניין זכה תמיד להערכה בזכות חזותו המאופקת לאורך Allen Parkway, ושהרצפות הבולטות שמצלות על קיר הזכוכית השקוע ייצגו את הסגנון המוביל של שנות השישים בבניית מגדל ממוזג בשמש של יוסטון. בפרויקט קונדומיניום, זהות כזו יכולה להפוך ממאפיין היסטורי לכלי שיווקי — אם התכנון יצליח להתאים את המבנה הוותיק לציפיות של רוכשי יוקרה בני זמננו.
המבחן האמיתי יגיע לפני הסגירה
ארבעת החודשים של בדיקת הנאותות הם לא פרט טכני אלא לב העסקה. בתקופה הזו אמורה שדה לברר האם ניתן להפוך את המחיר החריג ליתרון אמיתי, או שההנחה ברכישה מתקזזת עם מורכבות הנדסית, חוזית ומימונית.
מבחינת משקיעים ישראלים, זו עסקה שכדאי לעקוב אחריה לא בגלל המספר "20 מיליון דולר" לבדו, אלא מפני שהיא מציבה בזמן אמת את נוסחת ההסבה: בסיס רכישה נמוך מול עלות ביצוע גבוהה וסיכון תכנוני. אם החברה תפרסם לאחר בדיקת הנאותות תקציב מלא, הון עצמי, חוב, מספר יחידות ותחזית מכירות — יהיה אפשר לעבור מהתרשמות מהמחיר לניתוח כלכלי אמיתי.
עד אז, Wortham Tower הוא סיפור חדשותי מסקרן והימור יזמי בעל היגיון — אבל עדיין לא עסקה סגורה ולא רווח שהובטח.
קריאה נוספת
לא כל הורדת מחיר היא ירידת ערך: ששת השווקים שבהם הלחץ כבר אמיתי
הכתבה הבאההבורסה עצרה את המסחר בקוהאן פרופרטיס: מחיר ההשתלטות הזול קיבל משמעות חדשה
עוד במדור חדשות
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
