לאומי לא קנתה בניין — היא קנתה נתח ממכונת נדל״ן של 21 מיליארד דולר
לאומי פרטנרס אינה קונה בניין או מצטרפת לקרן יחידה: היא משקיעה 100 מיליון דולר בחברת הניהול וההשקעות שמאחורי תיק נדל״ן של כ־21–22 מיליארד דולר. ניתוח העסקה מבהיר מה כוללת ההחזקה, מה ההבדל בין שווי החברה ל־AUM, ואילו נתונים חסרים כדי לדעת אם המחיר מוצדק.
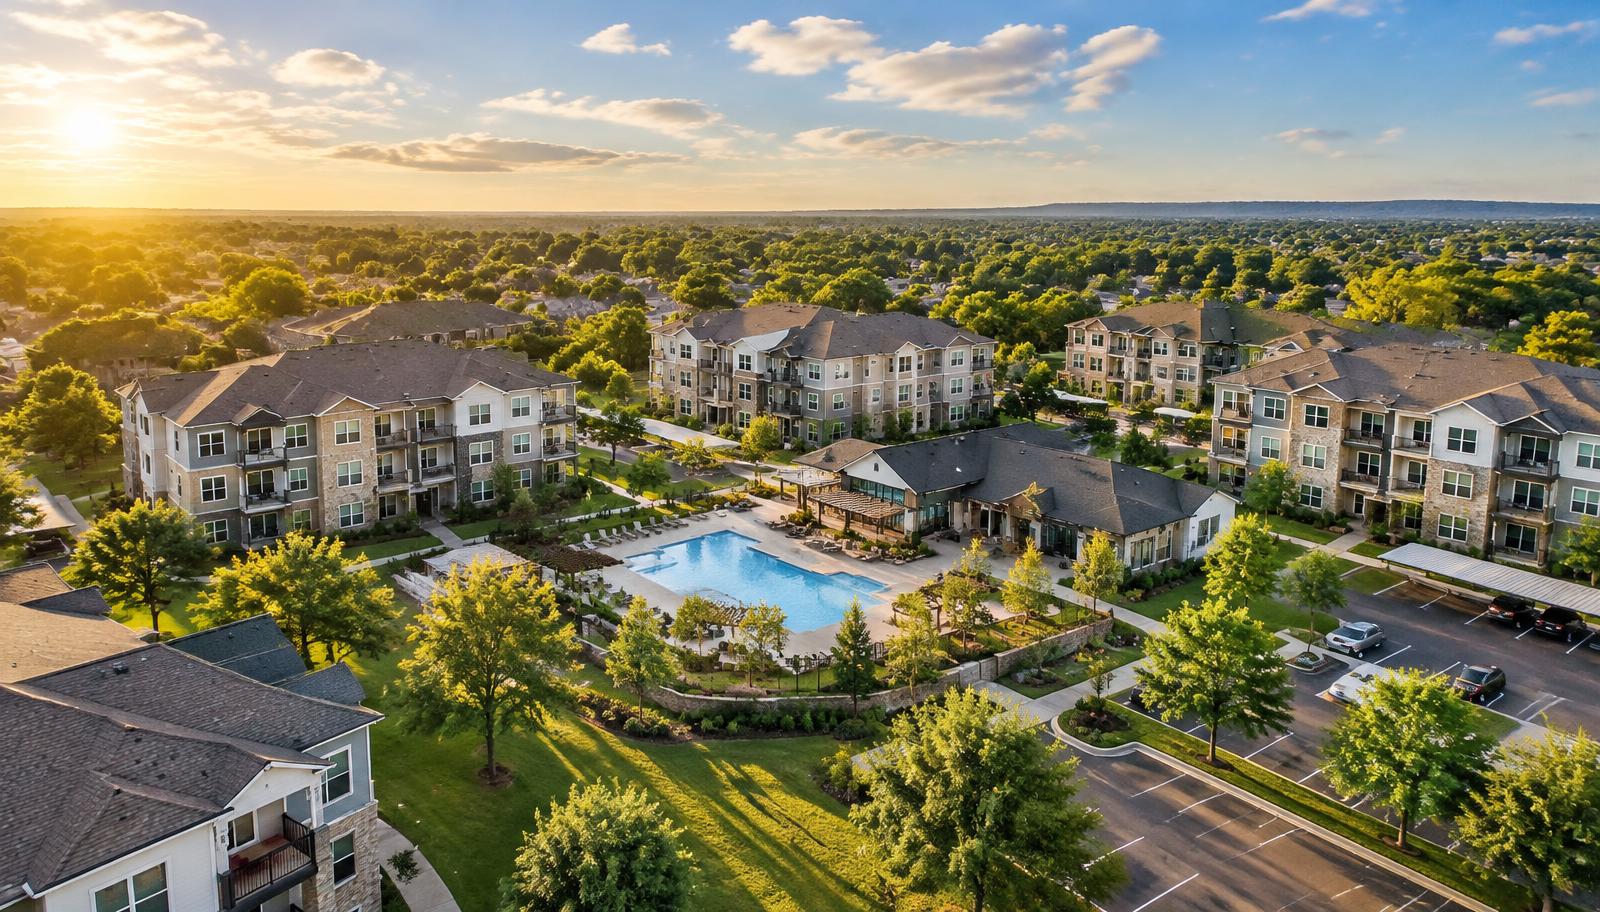
זרוע ההשקעות של בנק לאומי חתמה על הסכם להשקעת 100 מיליון דולר ב־Harbor Group International, אחת מפלטפורמות הנדל״ן הפרטיות הגדולות בארה״ב. העסקה משקפת להרבור גרופ שווי של כ־1.275 מיליארד דולר ומעניקה ללאומי פרטנרס החזקה של כ־8%, לצד אופציה להגדיל אותה ל־10% לפי אותו שווי.
זו אינה רכישה של מקבץ דירות מסוים, וגם לא השקעת LP רגילה בקרן אחת. לפי TheMarker, ההשקעה מתבצעת בשותף הכללי של הרבור גרופ — חברת הניהול שבשליטת המייסד, המנכ״ל והיו״ר ג׳ורדן סלון. לאומי רוכשת אפוא נתח בעסק המנהל עצמו: העסק שמאתר עסקאות, מגייס הון, רוכש ומממן נכסים, מנהל אותם וגובה הכנסות מפעילות הפלטפורמה. במילים פשוטות: היא קונה נתח מהמכונה — לא רק מאחד הנכסים שהמכונה מחזיקה.
כמה בדיוק קיבלה לאומי תמורת 100 מיליון דולר?
החישוב הישיר תואם את הדיווחים. אם 1.275 מיליארד דולר הוא השווי שלאחר ההשקעה, 100 מיליון דולר הם כ־7.84% מהחברה — ומכאן ה"כ־8%" שבדיווחים. הגדלה ל־10% מחייבת הון נוסף: TheMarker דיווח על אופציות להשקעה נוספת של כ־30 מיליון דולר, וחישוב לפי אותו שווי מגיע לכ־27.5 מיליון דולר. מועד המימוש והתנאים המלאים לא פורסמו.
חשוב גם להבחין בין שני מספרים שונים לחלוטין. השווי של 1.275 מיליארד דולר הוא השווי שניתן לחברת הניהול וההשקעות בעסקה. לעומתו, 21–22 מיליארד דולר הם שווי הנכסים ברוטו שהפלטפורמה מחזיקה או מנהלת, כולל החוב הרובץ עליהם — לא ההון העצמי שלה ולא שווי בניינים השייך במלואו לבעלי מניות החברה.
האתר הרשמי של Harbor Group מציג 537 נכסים, כ־65 אלף יחידות מולטיפמילי וחמישה מיליון רגל רבועה של נדל״ן מסחרי, בשווי נכסים ברוטו של כ־21 מיליארד דולר, הכולל גם את הנכסים המנוהלים של חברה קשורה לניהול השקעות. הנתון הרשמי מתייחס לסוף הרבעון הרביעי של 2025, בעוד הדיווחים על העסקה בישראל מציינים כ־22 מיליארד דולר. ייתכן שמדובר בעדכון מאוחר יותר או בעיגול, אך לא פורסם גישור בין המספרים.
מהי אותה "מכונת נדל״ן"?
Harbor Group נוסדה ב־1985 ומעסיקה כ־1,600 עובדים בתחומי רכישות, מכירות, ניהול נכסים, בנייה, השכרה וניהול שוטף. מעבר לרכישה, השבחה וניהול של נדל״ן מניב, היא פועלת באשראי ובמימון רכישות של נדל״ן מסחרי, ומספר יחידות המולטיפמילי שהיא מציגה כולל גם השקעות הון מועדף.
היקף הפעילות אינו תיאורטי. במאי 2026 הודיעה החברה על השלמת רכישתם של תשעה נכסים תמורת 485 מיליון דולר, מתוך תיק מולטיפמילי בן 11 נכסים שהסכימה לרכוש מ־AH Realty Trust ב־562 מיליון דולר. באותה הודעה ציינה החברה כי ב־2025 השלימה רכישות מולטיפמילי בהיקף של 2.55 מיליארד דולר, ודורגה על ידי MSCI כרוכשת המולטיפמילי הגדולה בארה״ב באותה שנה.
מדוע לאומי בחרה בפלטפורמה ולא בנכס?
רכישת בניין מספקת חשיפה לביצועיו של נכס אחד: שכר הדירה, התפוסה, ההוצאות, החוב ומחיר המכירה. השקעה בחברת ניהול עשויה לספק חשיפה רחבה יותר לפעילות שנוצרת סביב נכסים רבים — ניהול, עסקאות, גיוסי הון ואשראי — בלי להיות תלויה לחלוטין בתוצאה של בניין מסוים.
זה גם מסביר מדוע יעד הצמיחה שפורסם, הגדלת היקף הנכסים המנוהלים לכ־60 מיליארד דולר בשנים הקרובות — כמעט פי שלושה מהיום — נמצא במרכז ההיגיון העסקי. אם הפלטפורמה אכן תגדל, בסיס ההכנסות האפשרי שלה עשוי להתרחב. אבל זהו יעד הנהלה, לא נכסים שכבר נרכשו ולא הכנסה מובטחת.
הבעיה היא שהנתונים הדרושים לתמחור אמיתי של חברת ניהול פרטית לא פורסמו: אין לציבור פירוט של הכנסות מדמי ניהול, EBITDA, Carried Interest, התחייבויות, הון שהושקע במאזן החברה או רווחיות לפי תחום. לכן אי אפשר לקבוע מהמידע הקיים אם שווי של 1.275 מיליארד דולר זול או יקר.
גם לא ידוע באיזו מידה מניות לאומי משתתפות בכל זרמי ההכנסה של הקבוצה, אילו זכויות ממשל תאגידי קיבלה, האם קיימות הגנות מפני דילול, ומהם תנאי היציאה. אלו אינן הערות שוליים: הן ליבת השווי של השקעת מיעוט בחברה פרטית.
התזמון: כניסה דווקא לאחר שנות הלחץ במולטיפמילי
העסקה מגיעה לאחר תקופה שבה ריבית גבוהה, ירידת שווי נכסים וקושי במחזור חוב העיקו על שוק המולטיפמילי. במקביל, צינור הבנייה העתידי כבר מתכווץ, ובעלי הון נזילים מוצאים הזדמנויות לרכישת תיקים, למתן אשראי ולכניסה לעסקאות שבשנות הכסף הזול היו מתומחרות ביוקר. גם אצל בלקסטון ראינו שההון לא נעלם מהנדל״ן — הוא נעשה בררן יותר.
עבור Harbor Group, הון אסטרטגי חדש יכול לתמוך בהתרחבות הפלטפורמה. עבור לאומי פרטנרס, זוהי דרך לקבל חשיפה למחזור התאוששות אפשרי לא רק דרך עליית ערכם של נכסים, אלא דרך הגידול בפעילות של מנהל השקעות גדול.
זו פרשנות עסקית סבירה למהלך — לא תחזית. אם היקף העסקאות יישאר נמוך, גיוסי הקרנות יתעכבו או ביצועי הנכסים ייחלשו, גם חברת הניהול עלולה להיפגע.
מה העסקה מלמדת את המשקיע הישראלי
ראשית, "השקעה בנדל״ן" אינה תמיד רכישת נדל״ן. ניתן להשקיע בנכס, בסינדיקציה או בקרן המחזיקה נכסים, בחוב המובטח בנכסים או בחברה שמנהלת את כל המערכת. לכל שכבה פרופיל סיכון, נזילות ומקור תשואה שונה.
שנית, AUM גדול אינו שקול לשווי חברה גבוה או לרווחיות. מנהל יכול לשלוט בנכסים בעשרות מיליארדי דולרים כאשר חלק גדול מההון והחוב שייך למשקיעים ולמלווים אחרים. כדי להעריך את חברת הניהול יש לבחון כמה הכנסות ורווח היא מפיקה מכל דולר מנוהל, ועד כמה ההכנסות חוזרות ויציבות.
שלישית, עסקת לאומי עשויה לסמן שינוי באופי הנוכחות הישראלית בנדל״ן האמריקאי. הרבור גרופ עצמה עובדת כבר שני עשורים עם גופים מוסדיים ישראליים כשותפים בעסקאות. הפעם גוף ישראלי לא רק משקיע לצד המנהל, כפי שעושים משקיעים פרטיים הרוכשים בתים או קבוצות המצטרפות לסינדיקציות — אלא נכנס לבעלות בפלטפורמת ההשקעות עצמה.
השורה התחתונה
הכותרת הפשוטה היא שלאומי פרטנרס השקיעה 100 מיליון דולר בהרבור גרופ. הסיפור המעניין יותר הוא מה שנרכש: כ־8% מחברה שמפעילה מערך של מאות נכסים, עשרות אלפי דירות, פעילות אשראי וצוות ניהול רחב — ולא 8% מ־21 או 22 מיליארד דולר של בניינים.
אם Harbor Group תצליח להתקרב ליעד של 60 מיליארד דולר בנכסים מנוהלים, לאומי עשויה ליהנות מצמיחת הפלטפורמה. אם לא, השווי ששולם ייבחן לפי נתונים שעדיין אינם ציבוריים. לכן מדובר בעסקה אסטרטגית מסקרנת, אבל גם בכזו שהערכתה האמיתית תדרוש יותר מכותרת על גודל התיק.
מכירות הבתים בשפל של 16 שנה — ומשקיעים ורוכשי בית שני תפסו חמישית מהשוק
הכתבה הבאההשכנים התנגדו, הוועדה אישרה: הגינה של טיילור סוויפט בקליבלנד
עוד במדור חדשות
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
