כשהעסקה הבודדת נתקעת, ההון הגדול קונה את מנהל ההשקעות
ריבית המשכנתה נותרה על 7.40% והבקשות לרכישת בתים חדשים ירדו. באותו יום הודיעה EQT שתשלם 375 מיליון דולר עבור Stockbridge. העסקה מראה שהון מוסדי מוכן לשלם עבור פלטפורמה מוכחת גם כשהנכס הבודד מתקשה להימכר.
שני נתונים שפורסמו ב־15 באוקטובר מתארים לכאורה שווקים שונים.
בצד אחד, Freddie Mac דיווחה שריבית המשכנתה הקבועה ל־30 שנה נשארה על 7.40%. שנה קודם לכן היא עמדה על 6.27%. במקביל, Mortgage Bankers Association דיווחה כי מספר הבקשות למשכנתאות לרכישת בתים חדשים בספטמבר היה נמוך ב־8.3% לעומת שנה קודם לכן.
בצד השני, קבוצת ההשקעות EQT חתמה על הסכם לרכישת Stockbridge, מנהלת השקעות נדל״ן אמריקאית, תמורת 375 מיליון דולר במזומן במועד הסגירה. תשלומים נוספים של עד 175 מיליון דולר עשויים להתווסף בשנים 2027–2030, אם Stockbridge תעמוד ביעדי גיוס הון.
אין כאן סתירה. שוק שבו קשה יותר למכור בית או למחזר הלוואה יכול להיות בדיוק השוק שבו פלטפורמת ניהול טובה נעשית נכס אסטרטגי.
EQT אינה קונה נדל״ן בשווי 27.4 מיליארד דולר
ההבחנה החשובה בעסקה היא בין הנכסים לבין החברה שמנהלת אותם.
Stockbridge מנהלת נכסים בהיקף של כ־17 מיליארד דולר, מהם כ־16.5 מיליארד דולר הם נכסים מניבי דמי ניהול. שווי הנדל״ן ברוטו שבכלי ההשקעה שלה עומד על כ־27.4 מיליארד דולר. EQT אינה רוכשת את כל הנכסים האלה תמורת 375 מיליון דולר. היא רוכשת את חברת הניהול, את ישויות השותף הכללי השולטות בקרנות, וזכות להשתתף ב־35% מה־carried interest בקרנות עתידיות.
Stockbridge ממשיכה לנהל הון של משקיעים מוסדיים, משפחות וגופים אחרים. הנכסים נשארים בבעלות הקרנות, החשבונות הנפרדים והשותפויות המחזיקות בהם.
זו עסקה על מנוע ההכנסות שמסביב לנדל״ן: דמי ניהול, יכולת גיוס, צוותי השקעה, קשרים עם כ־180 לקוחות מוסדיים, תשתית תפעולית וניסיון בבחירת נכסים ובניהולם.
מה מקבלת EQT תמורת 375 מיליון דולר
המחיר הבסיסי משקף כ־2.3% מהיקף הנכסים המניבים דמי ניהול. היחס הזה אינו תשואה ואינו מכפיל שווי לנכסים, אך הוא מסייע להבין את סדר הגודל של העסקה.
EQT מעריכה כי Stockbridge תייצר בשנת 2027 EBITDA הקשור לדמי ניהול בהיקף של 35–45 מיליון דולר. על בסיס התחזית של הרוכשת, המחיר הבסיסי מגלם מכפיל של כ־8.3 עד 10.7 על EBITDA זה. אם מלוא התמורה המותנית תשולם, העלות הכוללת עשויה להגיע ל־550 מיליון דולר. החישובים האלה הם נגזרת של נתוני EQT, ולא הערכת שווי עצמאית.
חצי מהתמורה שיקבלו מנהלי Stockbridge הבכירים יושקע מחדש במניות EQT ויהיה כפוף לתקופות חסימה. המבנה אינו מבטל ניגודי עניינים, אך הוא משאיר להנהלה חשיפה כלכלית לביצועי הקבוצה לאחר המכירה. גם התמורה הנוספת תלויה בגיוס התחייבויות חדשות המייצרות דמי ניהול.
כלומר, EQT אינה משלמת רק עבור תיק קיים. היא משלמת עבור האפשרות להרחיב את זרם ההכנסות בעתיד.
מדוע דווקא תעשייה ודיור חלופי
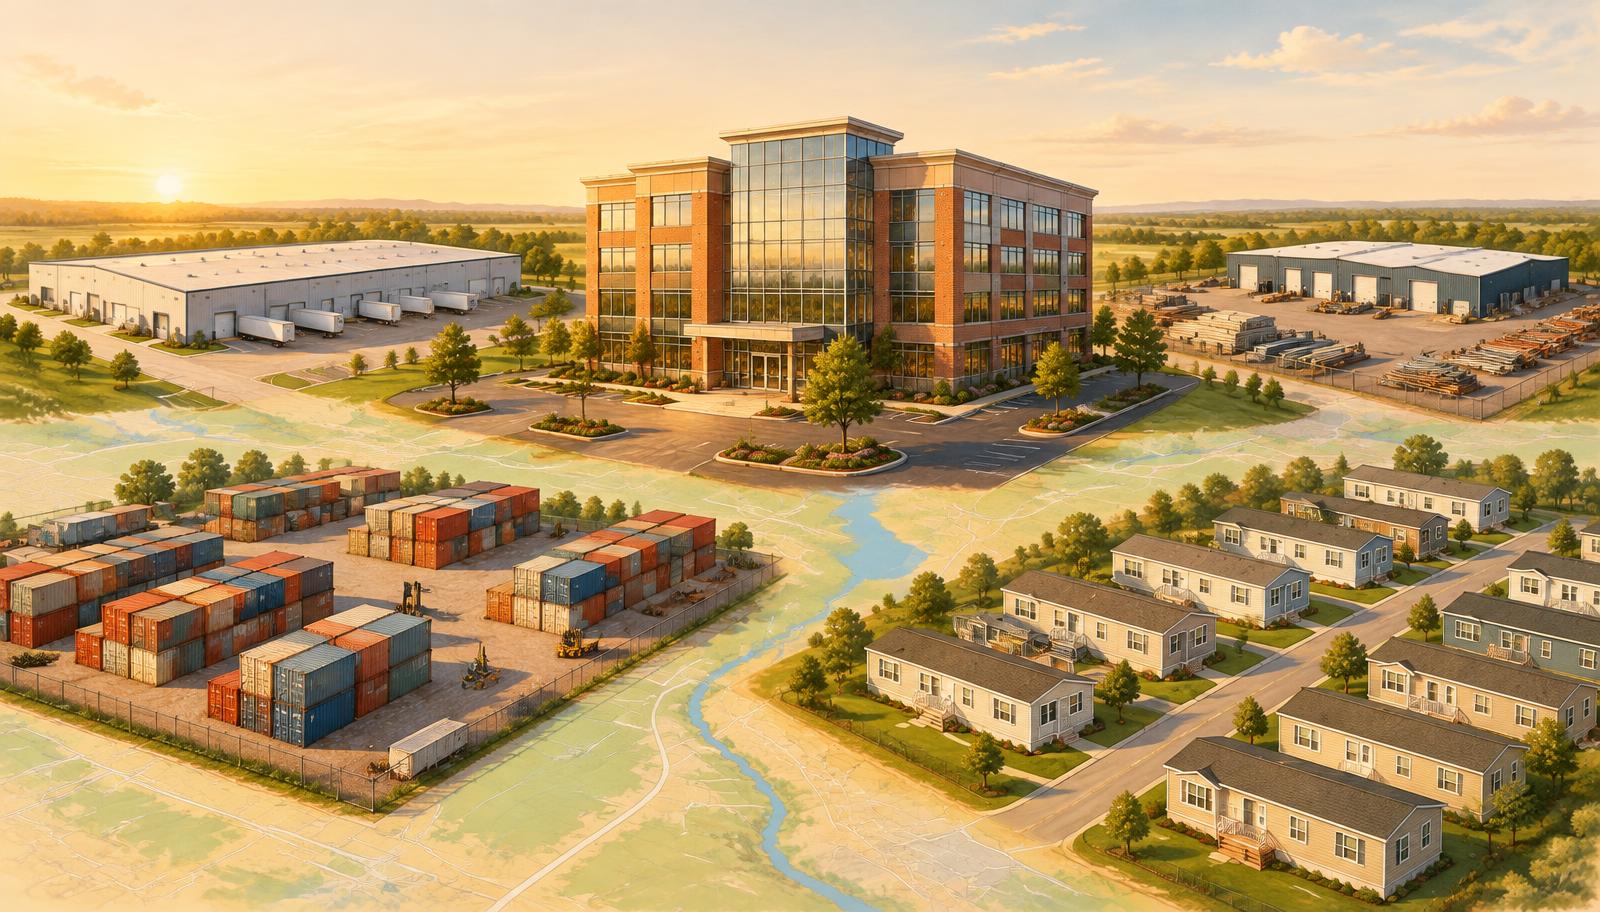
Stockbridge פועלת בכל סוגי הנדל״ן המרכזיים, אך הודעת EQT מדגישה שלושה מוקדים: נדל״ן תעשייתי, Industrial Outdoor Storage ו־Alternative Living.
Industrial Outdoor Storage כולל בדרך כלל מגרשים המשמשים לאחסון ציוד, כלי רכב, חומרי בנייה ומכולות סמוך לצירי תחבורה ולמרכזים עירוניים. זהו מוצר תפעולי יחסית, שלעתים קשה ליצור לו היצע חדש באזורים צפופים.
בתחום המגורים החלופיים, Stockbridge מביאה ניסיון ב־Manufactured Housing (מדריך עומק). EQT מציינת גם אפשרות להתרחב בעתיד לדיור מוגן ולדיור סטודנטים. אלה אינם מוצרים זהים, אך לכולם עשויים להיות ביקוש ייעודי, חסמי היצע ומאפייני ניהול שונים מדירת מולטיפמילי רגילה או מבית Build-to-Rent.
עבור משקיע ישראלי, המשמעות אינה שכדאי לרכוש כל פארק בתים מיוצרים או כל מגרש אחסון. המשמעות היא שהון מוסדי מחפש תחומים שבהם יתרון תפעולי וגישה לעסקאות חשובים לא פחות מעליית שווי כללית.
בזמן שהפלטפורמה נמכרת, רוכש הבית נסוג
העסקה של EQT פורסמה ביום שבו Freddie Mac הותירה את הריבית הממוצעת למשכנתה ל־30 שנה על 7.40%. הריבית לא עלתה השבוע, אך היא גבוהה ב־0.75 נקודת אחוז לעומת 6.65% ב־20 באוגוסט.
בהלוואה של 400 אלף דולר ל־30 שנה, ללא מסים וביטוח, הפער בין 6.65% ל־7.40% מוסיף בקירוב 202 דולר לתשלום החודשי. זהו חישוב המחשה בלבד; הריבית בפועל, הנקודות ועלויות הסגירה תלויות בלווה ובהלוואה.
סקר הבקשות השבועי של MBA מוסיף כי בקשות הרכישה ירדו ב־4% בשבוע שהסתיים ב־9 באוקטובר והיו נמוכות ב־16% לעומת שנה קודם לכן. בסקר הנפרד של הקבלנים, בקשות למשכנתאות לרכישת בתים חדשים בספטמבר ירדו ב־8.3% בשנה.
לכן פלטפורמת ניהול יכולה להיות אטרקטיבית גם כאשר העסקאות שמתחתיה נעשות קשות יותר. היא מפזרת את ההכנסות בין קרנות, לקוחות, מגזרים ושווקים, ומאפשרת לרוכש להרוויח גם מדמי ניהול ומגיוסים עתידיים. מנגד, אם גיוסי ההון נעצרים, שווי הנכסים יורד או הביצועים מאכזבים, גם הכנסות המנהל וה־carried interest עלולים להיפגע.
גם ענף מרכזי הנתונים עובר מאופוריה למיון
אותו שינוי מופיע כעת במרכזי נתונים הקשורים לבינה מלאכותית. Reuters דיווחה כי עליית עלויות המימון והירידות במניות AI דחו או עצרו מספר הנפקות מתוכננות. עם זאת, פעילות המיזוגים והחוב לא נעלמה. המשקיעים פשוט דורשים להבחין בין מפעילים בעלי חוזים ארוכי טווח והכנסות יציבות לבין יזמים הנשענים בעיקר על תחזיות ביקוש עתידיות.
הדיווח עוסק ברובו בשוק האסייתי ולכן אין להשליך ממנו ישירות על כל פרויקט אמריקאי. הוא כן מחזק עיקרון רחב יותר: כאשר עלות ההון עולה, סיפור צמיחה אינו מספיק. החוזים, צורכי ההשקעה, החוב ויכולת הביצוע חוזרים למרכז הבדיקה.
מה יכול משקיע ישראלי ללמוד מהעסקה
עסקת EQT–Stockbridge מציעה ארבע בדיקות שימושיות גם למשקיע קטן יותר:
- מה נרכש בפועל: נכס, חברת ניהול, זכות לדמי ניהול או חלק ברווחים עתידיים.
- איזו הכנסה כבר קיימת: שכר דירה ודמי ניהול חוזיים לעומת גיוסים, מכירות ועליית ערך שטרם התרחשו.
- כיצד נשמר התמריץ של המנהל: השקעה מחדש, תקופת חסימה, carried interest ותמורה מותנית ביצועים.
- האם היתרון נמצא בנכס או במערכת: גישה לעסקאות, התמחות ענפית, תפעול, נתונים, מימון וקשר עם משקיעים.
העיתוי אינו מבטיח ש־EQT קונה בתחתית, ונתוני העסקה מגיעים מהרוכשת עצמה. לבדיקות דומות מול מנהל עסקאות קטן יותר ראו המדריך לבחירת חברת נדל״ן בארה״ב. גם פלטפורמה גדולה יכולה לשלם מחיר גבוה, להתקשות בגיוס או להיכשל בשילוב צוותים.
אבל השילוב בין ריבית משכנתה של 7.40%, ירידה בביקוש לבתים חדשים ורכישת מנהל השקעות אמריקאי גדול מחדד שינוי חשוב: ההון לא נעלם משוק הנדל״ן. הוא נעשה בררני יותר לגבי השכבה שבה הוא מוכן לפעול.
כאשר קשה למכור את הבית, ייתכן שהנכס המבוקש ביותר הוא דווקא החברה שיודעת למצוא, לממן ולנהל אלפי נכסים לאורך המחזור.
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
