הבית הנטוש חוזר לחיים: קליבלנד מציגה את הצד האחר של משקיעי הנדל״ן
בית נטוש פוגע גם בשכנים. מימון המבוסס על שכר הדירה מאפשר למשקיעים לשקם נכסים ולהחזיק בהם להשכרה, אך אישור הלוואה אינו מבטיח תזרים מספק. כך נראית ההזדמנות בקליבלנד כשבודקים גם את תרומתה לרחוב וגם את המספרים בחשבון הבנק.
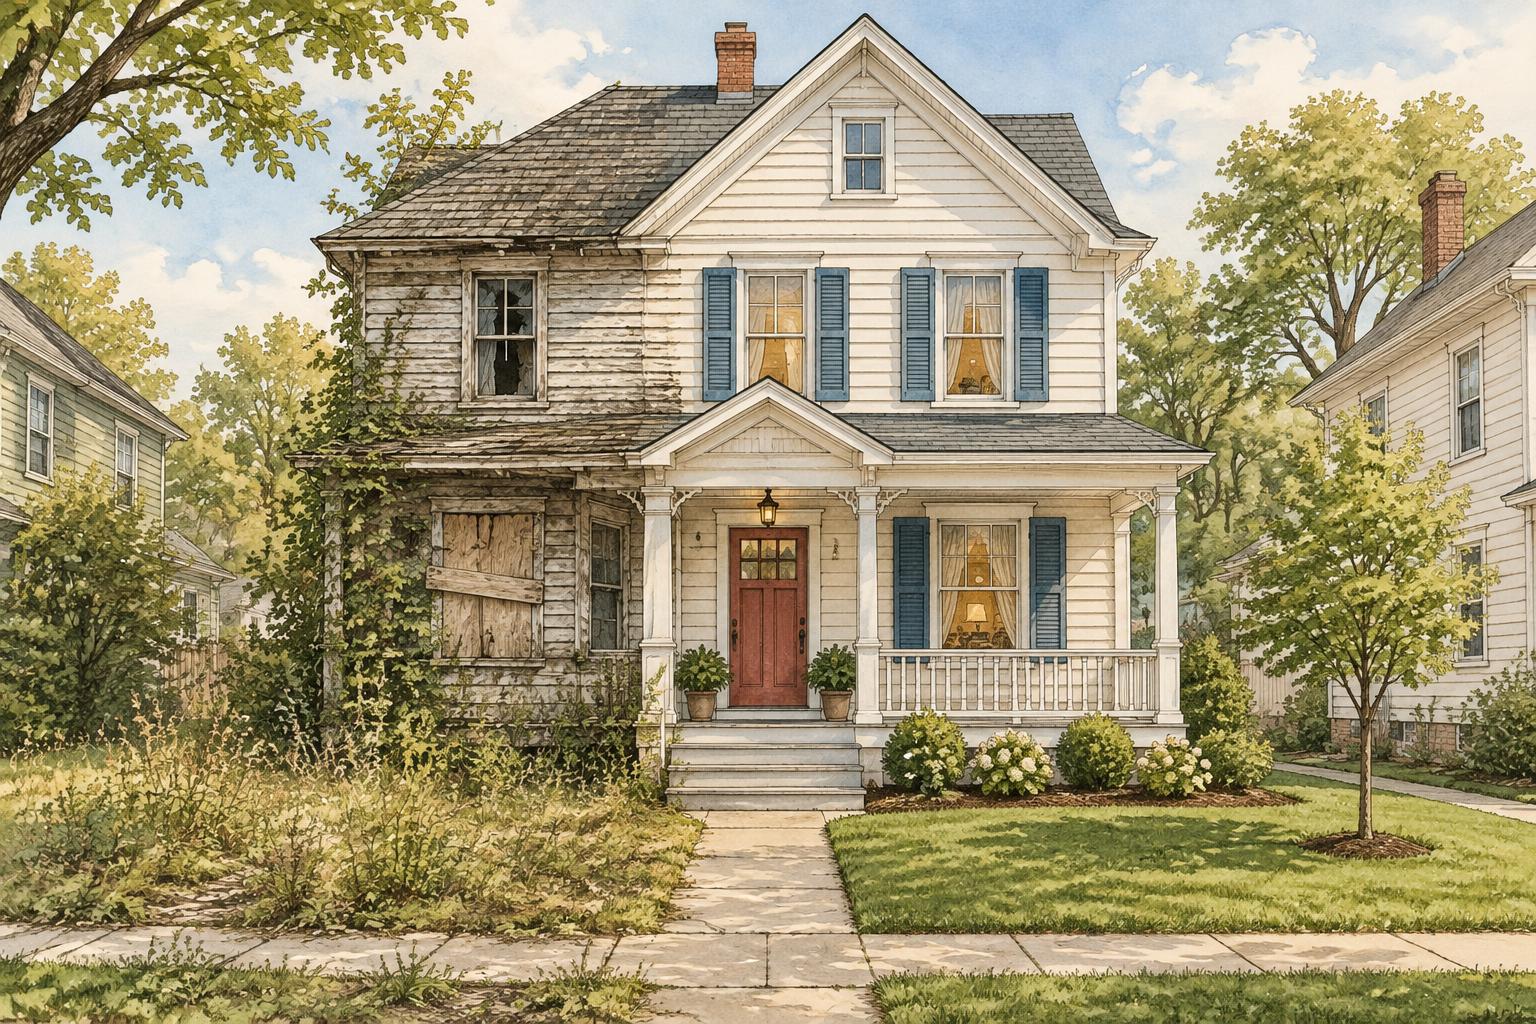
בית נטוש אינו חסר שימוש רק עבור בעליו. הוא גם שכן בעייתי: הגג מתפורר, החצר מוזנחת, ומי ששוקל לקנות את הבית הסמוך רואה את כל אלה לפני שהוא נכנס בדלת. כשמשקיע מחזיר את הבית הזה למצב ראוי למגורים, השינוי אינו מסתיים בגבולות המגרש. פתאום יש אור בחלונות, משפחה בבית ובעל נכס שיש לו סיבה לטפל בו.
זו נקודת המוצא המעניינת בכתבת הוול סטריט ג׳ורנל הנושאת את התאריך 11 באוקטובר 2026. הסיפור מתמקד ב־East Cleveland (איסט קליבלנד), עיר נפרדת שממזרח לקליבלנד, ובוחן כיצד אשראי המבוסס על הכנסות שכירות מאפשר למשקיעים לרכוש ולשקם בתים בשכונות שסבלו מהזנחה ממושכת. זו אינה הכרזה שכל קליבלנד נמצאת בתנופת התחדשות. זהו סיפור ממוקד על בתים שהחיבור בין יזמות למימון יכול להחזיר לחיים.
הכתבה המלאה ב־WSJ נמצאת מאחורי חומת תשלום ולא נקראה במלואה במסגרת בדיקת המערכת. ההקשר אומת גם מול סקירת Forecasa, ספקית הנתונים המצוטטת בכתבה; הניתוח להלן נשען על המקורות הנגישים ועל מודל עצמאי.
החידוש נמצא בדרך החוצה מהשיפוץ
רכישת בית זול ושיפוצו הן רק שתי החוליות הראשונות בעסקה. אחריהן צריך למכור אותו או למצוא דרך להחזיק בו. בשכונה שבה יש ביקוש לשכירות אך מעט רוכשים שמסוגלים לקבל משכנתה, הפער הזה יכול להכריע את הפרויקט.
הלוואת גישור לשיפוץ מסתיימת בתאריך מסוים. עבודת המטבח יכולה להיות מצוינת והגג חדש, אך אם הבית אינו נמכר, חוב שעומד לפירעון עלול להפוך בעיה שיווקית למשבר נזילות. מסלול מימון ארוך־טווח להשכרה מוסיף אפשרות אחרת: לאכלס את הבית, לפרוע את ההלוואה הקצרה ולהמשיך להחזיק בנכס.
זהו התפקיד המרכזי של הלוואות DSCR בסיפור. במקום להסתמך בעיקר על השכר האישי של הלווה, הן בוחנות את הכנסות השכירות ביחס לתשלום הנדרש על הנכס. במימון DSCR לנכסי מגורים להשכרה, היחס מחושב בדרך כלל כשכר דירה חודשי חלקי קרן, ריבית, מסי נכס וביטוח (PITI) ודמי אגודה, אם קיימים. התנאים משתנים בין מלווים; גם ערך הנכס, שיעור המימון, האשראי והנזילות של הלווה עשויים להיבדק.
משמעות הדבר אינה שבנק החליט להתעלם מסיכון. הוא בוחן אותו בדרך אחרת. למשקיע יש אפשרות לעבור מעסקת שיפוץ קצרה לעסק השכרה ארוך־טווח, בתנאי שהנכס והלווה עומדים בחיתום. את ההתאמה הזאת כדאי לבדוק לפני הרכישה, לא כשהלוואת השיפוץ עומדת להסתיים.
יש גם בסיס כלכלי לתרומה לשכונה
הקשר בין בית נטוש לבין נזק לשכנים אינו רק התרשמות. מחקר של Stephan Whitaker ו־Thomas Fitzpatrick, שפורסם בפד של קליבלנד במרץ 2012, שילב נתוני נכסים, עסקאות, פיגורי מס ומידע על בתים ריקים במחוז קויהוגה. הוא מצא כי נכס נוסף שנמצא ריק, בפיגור מס או בשני המצבים, בטווח של 500 רגל מבית שנמכר, קשור לירידה של לפחות 1.3% במחיר המכירה שלו.
זהו מחקר היסטורי, לא אומדן לשנת 2026. גם אין להפוך את התוצאה ולומר שכל שיפוץ יעלה אוטומטית את מחירי השכנים באותו שיעור. הוא כן מסביר מדוע הטיפול בבית בודד יכול להיות בעל ערך ציבורי שחורג מהרווח של המשקיע.
גם הפעילות המקומית רחבה יותר ממוצר אשראי אחד. בדוח ההשפעה של Cuyahoga Land Bank מאוקטובר 2024 דווח על יותר מ־2,600 בתים ששופצו לאורך כ־15 שנה. זהו נתון מצטבר של פעילות הגוף ושותפיו, ולא ספירה של שיפוצים שמומנו ב־DSCR. הוא ממחיש שהחזרת נכסים לשימוש נשענת על שילוב של משקיעים, גופים קהילתיים, טיפול בבעלות ולעיתים גם כסף ציבורי.
האם הבית גם מפרנס את בעליו?
כאן נדרשת הבחנה שמשקיעים מחמיצים לעיתים במסגרת השקעות נדל״ן בקליבלנד: עמידה ביחס הכיסוי של המלווה אינה זהה לתזרים פנוי לבעלים. היחס עשוי לכלול מסים וביטוח, אך לא את כל עלויות הניהול, התיקונים והחלפת המערכות.
נניח עסקה בעלות כוללת של 120 אלף דולר, לרבות הרכישה, השיפוץ, הוצאות העסקה ורזרבה ראשונית. המשקיע מקבל הלוואה של 90 אלף דולר ומשאיר בעסקה 30 אלף דולר מכספו. לצורך ההמחשה בלבד נניח ריבית של 8.5%, החזר מלא לאורך 30 שנה ושכר דירה של 1,500 דולר בחודש. אלה אינם תנאי הצעה או נתוני נכס מסוים בקליבלנד.
| רכיב חודשי | סכום בדולרים |
|---|---|
| שכר דירה מתוכנן | 1,500 |
| תשלום קרן וריבית | 692 |
| מסי נכס וביטוח | 350 |
| יתרה לפני הוצאות נוספות | 458 |
| הפרשה לתקופות ללא שוכר, 5% | 75 |
| ניהול, 8% משכר הדירה המתוכנן | 120 |
| תחזוקה שוטפת | 100 |
| רזרבה להחלפת מערכות | 100 |
| יתרה לאחר ההוצאות וההפרשות | 63 |
לפי נוסחת שכר דירה חלקי קרן, ריבית, מסים וביטוח, יחס הכיסוי הוא כ־1.44. אלא שבמודל המלא נשארים כ־756 דולר בשנה לפני מס אישי והוצאות חריגות, תשואת מזומן על מזומן של כ־2.5% על 30 אלף הדולר שנשארו בעסקה. זו אינה התשואה הכוללת: פירעון הקרן עשוי להגדיל את ההון בנכס, ומחירו יכול לעלות או לרדת. זו כן תמונת הנזילות השוטפת.
גם רכישת אותו נכס ללא מינוף אינה מעלימה את הוצאות התפעול. לפי אותן הנחות, ההכנסה לפני חוב, אחרי ההפרשות, היא 755 דולר בחודש, כ־7.6% בשנה על עלות כוללת של 120 אלף דולר. ההפרש מראה מדוע מינוף אינו תמיד משפר את התשואה השוטפת, גם כשהמלווה מוכן לתת אותו.
החישובים הם המחשה עצמאית של NadlanUSA. הם אינם תחזית תשואה, שומה או הצעת מימון.
משיכת הון אינה רווח
למימון מחדש יש יתרון נוסף: הוא יכול לשחרר חלק מהכסף שהושקע ברכישה ובשיפוץ ולהפנותו לפרויקט הבא. כך הון אחד עשוי לממן כמה סבבי שיקום לאורך זמן.
אבל כסף שמגיע מהלוואה הוא חוב, לא רווח שנוצר מעצמו. ככל שמושכים יותר הון באמצעות Cash-Out Refinance, נשאר פחות מרווח לתקופה ללא שוכר או לתיקון יקר. שווי שמאי גבוה מועיל רק כל עוד אפשר לשרת את החוב מההכנסה האמיתית. גם מימון מחדש אינו מובטח: שומה נמוכה, שכר דירה חלש או שינוי בתנאי המלווה יכולים להשאיר בעסקה יותר הון מהמתוכנן.
Forecasa, ספקית הנתונים ששימשה את ה־WSJ, מתארת גם את הצד הבעייתי: עסקאות בבולטימור ובפילדלפיה שבהן נטען כי מימון נלקח לפי ערכים מנופחים ללא השבחה מספקת. כשלים כאלה עלולים לגרום למלווים לסגת ולפגוע גם במשקיעים שפועלים כראוי. אין בסיס לייחס את המקרים האלה למשקיעים המתוארים ב־East Cleveland.
המדד הנכון נמצא אחרי מסירת המפתח
גם עצם הרכישה אינו מוכיח שבוצע שיקום. מחקר של הפד של קליבלנד מספטמבר 2025, שבחן נתוני 2018–2024, מצא שבמוקדי פעילות המשקיעים בעיר קליבלנד, בעלי בתים שהתגוררו בנכס הוציאו היתרי בנייה בתוך שישה חודשים מהרכישה בשיעור מעט גבוה יותר ממשקיעים. נתוני היתרים אינם תופסים כל תיקון ואינם מוכיחים מה נעשה בכל בית, אך הם מונעים מאיתנו להשוות אוטומטית בין רכישת משקיע להתחדשות.
עבור משקיע ישראלי, ההבדל נבחן בבדיקת הנאותות ובתיק הנכס: היקף עבודה מתועד, היתרים כשנדרשים, חשבוניות, בדיקת מצב המערכות, שכר דירה שנגבה בפועל ורזרבה שנשארת בחשבון. זכאות למימון של לווה זר, דרישות הערבות והישות הרוכשת צריכות להיבדק בנפרד מול המלווה; עצם קיומו של מסלול DSCR אינו מבטיח זכאות.
הסיפור החיובי ב־East Cleveland ראוי לתשומת לב דווקא מפני שהוא קונקרטי. כאשר בית שאינו ראוי למגורים הופך לבית מתוחזק ומאוכלס, מתווספת יחידת דיור שימושית בלי לבנות אותה מחדש. המשקיע מקבל הכנסה, המשפחה מקבלת בית והרחוב מאבד מוקד הזנחה. זו יכולה להיות עסקה טובה לשלושתם. איכות השיפוץ, ניהול הנכסים והחוב יקבעו אם היא תישאר כזאת גם כמה שנים אחרי התמונה היפה של הבית המשופץ.
איך בודקים את ההזדמנות בקליבלנד לפני הרכישה?
East Cleveland אינה שכונה בעיר קליבלנד, ונתון שמגיע מרחוב אחד אינו מייצג את כל המטרופולין. לפני שמיישמים את המודל, צריך להצליב את שכר הדירה עם נכסים דומים ברחוב וברשות המקומית, לבדוק את מצב הבית ולהבין מי יטפל בו אחרי השיפוץ. מדריך שכונות קליבלנד מספק את ההקשר המקומי; דוח שוק קליבלנד נותן תמונת שוק רחבה יותר, ולא תחליף לבדיקת נכס.
בצד המימון, חשוב להשוות את דרישת הכיסוי של המלווה לתזרים אחרי ניהול, תקופות ללא שוכר ועתודות להחלפת מערכות. מדריך מימון DSCR למשקיע זר מסביר את חיתום הנכס והלווה, והמדריך לניהול נכסים בקליבלנד מפרט את שכבת התפעול שאינה נעלמת עם קבלת ההלוואה. במודל של רכישה, שיפוץ, השכרה ומימון מחדש — BRRRR — איכות כל שלב קובעת אם ההון באמת יכול לעבור לפרויקט הבא.
איור השער הוא המחשה מקורית של בית דמיוני לפני ואחרי שיקום; הוא אינו צילום של נכס ב־East Cleveland או תיעוד של עסקה ממשית.
עוד במדור שוק
תגובות (0)
כדי להוסיף תגובה.
היו הראשונים להגיב.
